


ธนาคารไม่กระทบ คุมสินเชื่อคนเจนวาย
วิรไท สันติประภพ ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า การแก้ไขปัญหาภาคครัวเรือนถือเป็นปัญหาใหญ่ระดับประเทศ ซึ่งจะถือเป็นส่วนหนึ่งของแผนการลดความเหลื่อมล้ำเช่นเดียวกัน ปัจจุบันพบว่าประชาชนบางกลุ่มมีหนี้เกินตัว รวมถึงมีเจ้าหนี้หลายราย ดังนั้นการแก้ไขปัญหาหนี้ครัวเรือนจะต้องประกอบด้วยหลายมิติ ตั้งแต่มิติแรก คือ ประชาชนที่เป็นผู้ใช้บริการจะต้องมีความเข้าใจในตัวผลิตภัณฑ์ และการใช้บริการทางการเงินในรูปแบบต่างๆ รวมทั้งมีวินัยในการวางแผนทาง การเงิน มิติที่สอง คือ สถาบันการเงินจะต้องมีความรับผิดชอบในการให้บริการทางการเงินที่ตรงกับความต้องการของลูกค้าด้านศูนย์วิจัยกสิกรไทย ออกรายงานระบุว่า แนวทางการควบคุมสินเชื่อบุคคลของ ธปท. สะท้อนความตั้งใจในการดูแลการก่อหนี้ของประชากรในกลุ่มเจเนอเรชั่นวาย ซึ่งเป็นกลุ่มประชากรที่จะขับเคลื่อนอนาคตของประเทศ อันจะช่วยตีกรอบการเพิ่มขึ้นของหนี้ครัวเรือนในระยะข้างหน้า โดยปัจจุบันเจเนอเรชั่นวายมีจำนวนประมาณ 14 ล้านคน คิดเป็นสัดส่วนประมาณ 22% ของประชากรไทยทั้งหมดสำหรับการเติบโตของสินเชื่อรายย่อยในแต่ละปี ส่วนหนึ่งต้องอาศัยประชากรกลุ่มนี้ที่อยู่ระหว่างใกล้หรือจบการศึกษาแล้ว และเริ่ม
วิรไท สันติประภพ ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า การแก้ไขปัญหาภาคครัวเรือนถือเป็นปัญหาใหญ่ระดับประเทศ ซึ่งจะถือเป็นส่วนหนึ่งของแผนการลดความเหลื่อมล้ำเช่นเดียวกัน ปัจจุบันพบว่าประชาชนบางกลุ่มมีหนี้เกินตัว รวมถึงมีเจ้าหนี้หลายราย ดังนั้นการแก้ไขปัญหาหนี้ครัวเรือนจะต้องประกอบด้วยหลายมิติ ตั้งแต่มิติแรก คือ ประชาชนที่เป็นผู้ใช้บริการจะต้องมีความเข้าใจในตัวผลิตภัณฑ์ และการใช้บริการทางการเงินในรูปแบบต่างๆ รวมทั้งมีวินัยในการวางแผนทาง การเงิน มิติที่สอง คือ สถาบันการเงินจะต้องมีความรับผิดชอบในการให้บริการทางการเงินที่ตรงกับความต้องการของลูกค้า
ด้านศูนย์วิจัยกสิกรไทย ออกรายงานระบุว่า แนวทางการควบคุมสินเชื่อบุคคลของ ธปท. สะท้อนความตั้งใจในการดูแลการก่อหนี้ของประชากรในกลุ่มเจเนอเรชั่นวาย ซึ่งเป็นกลุ่มประชากรที่จะขับเคลื่อนอนาคตของประเทศ อันจะช่วยตีกรอบการเพิ่มขึ้นของหนี้ครัวเรือนในระยะข้างหน้า โดยปัจจุบันเจเนอเรชั่นวายมีจำนวนประมาณ 14 ล้านคน คิดเป็นสัดส่วนประมาณ 22% ของประชากรไทยทั้งหมด
สำหรับการเติบโตของสินเชื่อรายย่อยในแต่ละปี ส่วนหนึ่งต้องอาศัยประชากรกลุ่มนี้ที่อยู่ระหว่างใกล้หรือจบการศึกษาแล้ว และเริ่มเข้าสู่ตลาดแรงงานเพื่อเป็นฐานลูกค้าใหม่สำหรับผลิตภัณฑ์ทางการเงินต่างๆ โดยเฉพาะผลิตภัณฑ์สินเชื่อ หากนับเฉพาะนักศึกษาที่จบขั้นอุดมศึกษาจะมีจำนวนเฉลี่ยประมาณ 4 แสนคน/ปี ดังนั้นการดูแลให้การก่อหนี้ใหม่ของประชากรเจเนอเรชั่นวายที่เริ่มเข้าสู่ตลาดแรงงานนี้ เป็นไปอย่างสมเหตุสมผล และเหมาะสมกับความสามารถในการชำระหนี้ที่แท้จริงนั้น จึงเป็นแนวทางที่น่าจะช่วยลดการ “เพิ่มขึ้น” ของหนี้ครัวเรือนจากคนรุ่นใหม่เหล่านี้ได้
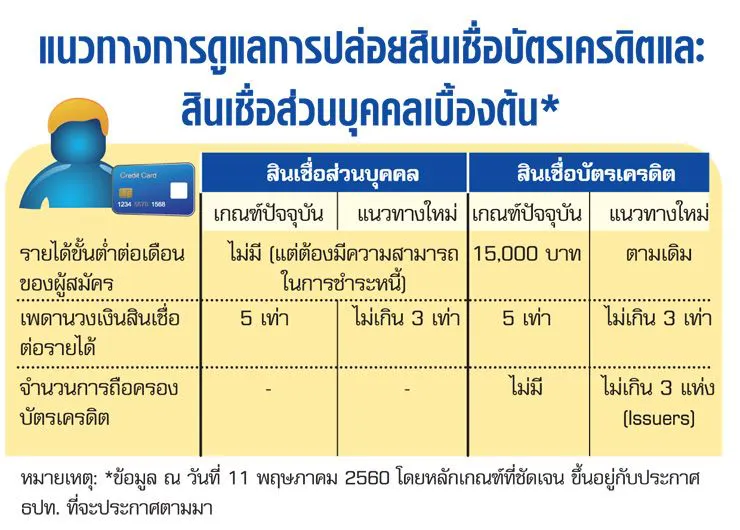
ด้านผลกระทบต่อผู้ประกอบการ โดยเฉพาะกลุ่มธนาคารพาณิชย์ขนาดใหญ่ จะมีผลกระทบจำกัด เนื่องจากเกณฑ์การอนุมัติวงเงินสินเชื่อสำหรับลูกค้ารายใหม่ที่ธนาคารไม่เคยมีประวัติเครดิตมาก่อนนั้น มักอยู่ในกรอบที่ต่ำกว่า 5 เท่า/รายได้อยู่แล้วในปัจจุบัน โดยในกรณีของบัตรเครดิตนั้นจะอยู่ที่เฉลี่ยประมาณ 2-3 เท่า/รายได้ ขณะที่จำนวนบัตรเครดิตที่ถือครองในปัจจุบัน มักไม่เกิน 3 บัตร สอดคล้องกับผลสำรวจของศูนย์วิจัยกสิกรไทย ที่พบว่าการถือครองบัตรโดยเฉลี่ยของผู้ตอบแบบสอบถามจะอยู่ที่ประมาณ 2.23 ใบ/คน (ยกเว้นกลุ่มที่มีรายได้ต่อเดือนเกิน 1 แสนบาท)
นอกจากนี้ แนวทางของ ธปท.ในการลดเพดานวงเงินสินเชื่อบัตรเครดิตและสินเชื่อส่วนบุคคลลงจากเดิมนั้น ยังเป็นทิศทางที่สอดคล้องกับการปรับตัวของธนาคารพาณิชย์ที่เน้นกำหนดวงเงินสินเชื่อให้สอดคล้องกับความต้องการใช้งานจริงของลูกค้ามากขึ้น ทั้งนี้เพื่อเป็นการเตรียมรองรับการบังคับใช้เกณฑ์การคำนวณสินทรัพย์เสี่ยงด้านเครดิตใหม่ (New Credit Risk RWA) ของ Basel III ในอีก 2-4 ปีข้างหน้า ซึ่งจะทำให้ธนาคารพาณิชย์มีภาระเงินกองทุนเพิ่มขึ้นจากน้ำหนักความเสี่ยงของ Unused Credit Lines ที่เพิ่มขึ้น
ศูนย์วิจัยกสิกรไทย ระบุว่า การเติบโตของสินเชื่อส่วนบุคคลและสินเชื่อบัตรเครดิตของระบบสถาบันการเงินในปี 2560 จะยังคงต่ำกว่าค่าเฉลี่ยในอดีตที่ทำได้ใกล้เคียงเลข 2 หลัก โดยปริมาณการใช้จ่ายผ่านบัตรเครดิตทั้งระบบสถาบันการเงินช่วงไตรมาสแรกของปี 2560 ขยายตัวชะลอลงมาที่ 4.4% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ยอดเบิกใช้เงินสดผ่านบัตรเครดิตที่หดตัวลง 2.9% โดยเกณฑ์ใหม่ที่จะทยอยออกมามีความชัดเจนมากขึ้น ในอนาคตคงย้ำภาพการเติบโตในกรอบจำกัดของสินเชื่อเพื่อการอุปโภคบริโภคส่วนบุคคล โดยคาดการณ์ว่าสินเชื่อบัตรเครดิตของระบบ (ธพ.และนันแบงก์) ในปี 2560 จะขยายตัวประมาณ 6.0% (กรอบ 5.0-7.0%) ซึ่งทรงตัวเมื่อเทียบปี 2559 เช่นเดียวกับสินเชื่อส่วนบุคคลของระบบที่คาดว่าจะขยายตัว 4.0% (กรอบ 3.0-5.0%)




