


ทำอย่างไร?หาก Early Retie แล้ว มีเงินอยู่ในประกันสังคมและกองทุนสำรองเลี้ยงชีพ
ปัจจุบันทัศนคติต่องานประจำเริ่มเปลี่ยนไป แม้ส่วนใหญ่ยอมรับว่าการเป็นลูกจ้างมีข้อดีในแง่ความมั่นคงสม่ำเสมอของรายได้
โดย...ดร.ฉัตรพงศ์ วัฒนจิรัฏฐ์ ผู้บริหารงานพัฒนาการให้คำปรึกษาลูกค้าบุคคล K-Expert ธนาคารกสิกรไทย
ปัจจุบันทัศนคติต่องานประจำเริ่มเปลี่ยนไป แม้ส่วนใหญ่ยอมรับว่าการเป็นลูกจ้างมีข้อดีในแง่ความมั่นคงสม่ำเสมอของรายได้ แต่ก็มีข้อจำกัดหลายด้าน ไม่ว่าจะเป็นอัตราการเติบโตของรายได้ โดยเฉลี่ยอยู่ที่ร้อยละ 5-7 ต่อปี ขอบเขตงานซ้ำเดิม และต้องแบกรับแรงกดดันจากการทำงาน ทำให้หลายคนเริ่มแสวงหาหนทางสร้างธุรกิจของตนเองมากขึ้น ไม่ว่าจะออกไปประกอบอาชีพอิสระ (ฟรีแลนซ์) หรือเปิดบริษัทของตนเอง
สถานการณ์เช่นนี้ส่งผลกระทบต่อเงินที่ออมไว้ ในส่วนของเงินบำนาญชราภาพภายใต้การจัดการของกองทุนประกันสังคม และเงินกองทุนสำรองเลี้ยงชีพ ทั้งสองนี้เรียกได้ว่าเป็นแบบแผนที่นายจ้างให้การสนับสนุน (Employer-Sponsored Plan) กล่าวคือกฎหมายกำหนดให้ลูกจ้างเป็นผู้สะสมเงินเข้ากองทุน และให้นายจ้างเป็นผู้สมทบเงินอีกก้อนหนึ่ง เพื่อช่วยลูกจ้างได้มีเงินเตรียมไว้ใช้หลังเกษียณ
คำถามที่เกิดขึ้นคือ หากลาออกก่อนถึงกำหนดเกษียณแล้ว จะสามารถนำเงินที่อยู่ในกองทุนทั้งสองแบบนี้มาใช้ประโยชน์ได้เลยหรือไม่ และจะต้องทำอย่างไร วันนี้ K-Expert จะมาแนะนำแนวทางการจัดการเงินทั้งสองแบบนี้
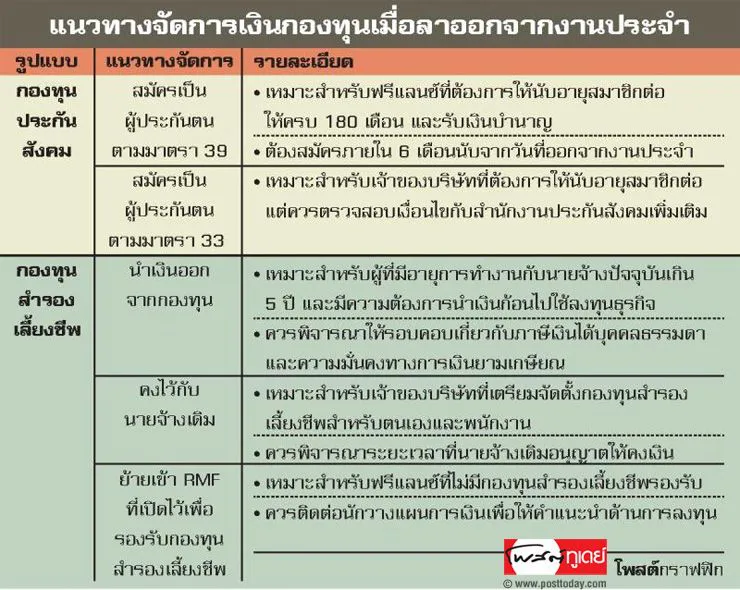
ในส่วนของแบบแผนแรกคือเงินบำนาญชราภาพภายใต้การจัดการของกองทุนประกันสังคมนั้น ผู้ที่เคยเป็นลูกจ้างจะไม่สามารถใช้ประโยชน์ได้เลย ต้องรอจนกว่าจะสิ้นสุดการเป็นผู้ประกันตนและอายุครบ 55 ปีบริบูรณ์
ผลประโยชน์ในส่วนของเงินชราภาพที่ได้รับเมื่อสิ้นสุดการเป็นผู้ประกันตนนั้น จะเป็นแบบใดแบบหนึ่งขึ้นอยู่กับระยะเวลานำส่งเงินเข้ากองทุน หากนำส่งตั้งแต่ 180 เดือนขึ้นไปก็จะได้รับเงินบำนาญชราภาพ (เงินรายเดือนที่จะได้รับไปเรื่อยๆ จนกว่าจะสิ้นอายุ) แต่หากไม่ครบ 180 เดือนจะได้รับเงินบำเหน็จ (เงินก้อนที่มอบให้ครั้งเดียว)
ดังนั้น หากลาออกมาเป็นฟรีแลนซ์แล้วประสงค์จะรับเงินบำนาญ แนะนำให้สมัครเป็นผู้ประกันตนภายใน 6 เดือนนับจากวันที่ออกจากงานประจำ (เรียกว่าเป็นผู้ประกันตนตามมาตรา 39) และนำส่งเงินเข้ากองทุน ก็จะทำให้นับอายุสมาชิกต่อเพื่อเตรียมรับเงินบำนาญได้
อย่างไรก็ดี หากเปรียบเทียบกับแล้ว การเป็นผู้ประกันตนตามมาตรา 39 จะส่งผลให้ได้รับเงินบำนาญเป็นจำนวนที่น้อยกว่าลูกจ้างประจำที่คงสถานะตามมาตรา 33 ไว้จนสิ้นสุดการเป็นผู้ประกันตน เนื่องจากสูตรการคำนวณเงินบำนาญจะอิงค่าเฉลี่ยฐานรายได้ 60 เดือนสุดท้าย โดยในกรณีของผู้ประกันตนตามมาตรา 33 จะใช้ฐานสูงสุดที่ 1.5 หมื่นบาท/เดือน เทียบกับกรณีมาตรา 39 ซึ่งใช้ฐานสูงสุดได้เพียง 4,800 บาท/เดือน
ส่วนกรณีที่ออกมาเปิดบริษัทของตนเองนั้น โดยทั่วไปสามารถสมัครเป็นผู้ประกันตนตามมาตรา 39 ได้ แต่หากจะสมัครเป็นผู้ประกันตนตามมาตรา 33 แล้ว แนะนำให้ติดต่อสำนักงานประกันสังคมในเขตพื้นที่ที่สถานประกอบการตั้งอยู่เพื่อตรวจสอบสถานะว่าจะสมัครได้หรือไม่
ในส่วนของอีกแบบแผนหนึ่งคือ กองทุนสำรองเลี้ยงชีพนั้น แต่เดิมการลาออกจะต้องนำเงินออกจากกองทุนสำรองเลี้ยงชีพ โดยนำเงินสมทบของนายจ้าง ผลประโยชน์ที่เกิดขึ้นจากเงินสมทบ และผลประโยชน์ที่เกิดขึ้นจากเงินสะสมของเรา มาคำนวณเงินได้พึงประเมินและเสียภาษี โดยมีข้อกำหนดว่าหากมีอายุสมาชิกกับนายจ้างเดิมมาเกิน 5 ปี ก็จะเสียภาษีน้อยลงด้วยการคำนวณแบบพิเศษที่เรียกว่า ใบแนบ
ปัจจุบันมีทางเลือกเพิ่มเติมคือ การคงเงินไว้กับนายจ้างเดิม ซึ่งเหมาะกับผู้ที่เปิดบริษัทของตนเองและเตรียมจัดตั้งกองทุนสำรองเลี้ยงชีพขึ้นเพื่อรองรับการโอนเงินดังกล่าว โดยนายจ้างเดิมอาจมีการเรียกเก็บค่าธรรมเนียมรักษาสถานภาพไว้ในอัตราปีละไม่กี่ร้อยบาทเท่านั้น
รูปแบบสุดท้ายคือ การโอนย้ายไปยัง RMF ซึ่งเหมาะกับฟรีแลนซ์เนื่องจากลาออกมาโดยที่ไม่มีนายจ้างใหม่รองรับ โดย RMF ที่เป็นกองทุนปลายทางนี้ไม่ใช่ RMF แบบทั่วไปที่ลงทุนเพื่อได้รับสิทธิลดหย่อนภาษี แต่เป็น RMF ที่จัดตั้งขึ้นมาเพื่อรองรับกองทุนสำรองเลี้ยงชีพโดยเฉพาะ ซึ่งจะช่วยให้เกิดความชัดเจนในการนับอายุการถือครองหน่วยลงทุนที่รับจากกองทุนสำรองเลี้ยงชีพไปจนกว่าจะครบกำหนดอายุเกษียณ ให้แยกต่างจากกองทุน RMF ที่ให้สิทธิลดหย่อนภาษีเพื่อเป็นการจูงใจในการซื้อหน่วยลงทุน
การโอนย้ายจากกองทุนสำรองเลี้ยงชีพไปเข้า RMF เฉพาะกิจนี้ กำหนดให้แจ้งต่อนายจ้างเดิมภายใน 30 วันนับจากวันสิ้นสถานภาพการเป็นลูกจ้าง โดยระบุกองทุน RMF ที่ต้องการให้โอนเงินไปก็สามารถโอนย้ายไปได้ทั้งจำนวน โดยไม่มีค่าธรรมเนียมแต่อย่างใด




