


สายการบิน สำลักน้ำมัน
ธุรกิจสายการบินมักผันผวนสูงตามต้นทุนน้ำมันและการแข่งขันอย่างรุนแรงในธุรกิจการบิน
โดย...เจียรนัย อุตะมะ
ธุรกิจสายการบินมักผันผวนสูงตามต้นทุนน้ำมันและการแข่งขันอย่างรุนแรงในธุรกิจการบิน แม้ว่าจะได้รับผลดีจากการที่ประเทศไทยได้รับความนิยมจากนักท่องเที่ยวก็ตาม
ยิ่งปีนี้ธุรกิจนี้ต้องเผชิญความยากลำบากตามราคาน้ำมันที่พุ่งสูงขึ้นมากจากปี 2559
ปี 2559 เป็นปีที่ดีของกลุ่มนี้ที่กำไรปกติเติบโตถึง 137% จากปี 2558 แต่แนวโน้มปี 2560 นักวิเคราะห์บริษัทหลักทรัพย์ (บล.) เอเซีย พลัส คาดว่ากำไรปกติจะเติบโตเหลือ 5% เหตุเพราะแรงกดดันจากภาระต้นทุนการดำเนินธุรกิจที่เพิ่มขึ้น
ทั้งนี้ ธุรกิจสายการบินคาดว่าน้ำมันซึ่งคิดเป็น 30-40% ในโครงสร้างต้นทุน ราคาจะเพิ่มขึ้นราว 15-20% ภายใต้สมมติฐานว่าราคาน้ำมันดิบดูไบเฉลี่ยปี 2560 จะอยู่ที่ 55 เหรียญสหรัฐ/บาร์เรล เพิ่ม 32.7% ขณะที่บริษัท เอเชีย เอวิเอชั่นส์ (AAV) บริษัท การบินกรุงเทพ (BA) และบริษัท การบินไทย (THAI) มีปริมาณของน้ำมันที่ต้องใช้ส่วนที่ยังไม่ทำสัญญาล่วงหน้า 25% และ 50% ตามลำดับ อีกทั้งราคาน้ำมันส่วนที่ทำสัญญาป้องกันความเสี่ยงล่วงหน้าทุกรายที่ทำไว้สูงกว่าสัญญาในปีก่อนเฉลี่ย 5-10%
สายการบินที่มีสัดส่วนเส้นทางบินในประเทศต่อเส้นทางทั้งหมดเกิน 50% คือ AAV และ BA น่าจะยังเผชิญผลกระทบจากที่รัฐปรับเพิ่มภาษีน้ำมันเครื่องบินเส้นทางบินในประเทศเป็น 4 บาท/ลิตร จากเดิมที่เก็บ 0.2 บาท/ลิตร คิดเป็นต้นทุนน้ำมันต่อบาร์เรลที่สูงขึ้นราว 10 เหรียญสหรัฐ
แม้ทั้งสองสายการบินได้ผลักภาระดังกล่าวให้ผู้โดยสาร โดยรวมค่าธรรมเนียมจากภาษีดังกล่าวเข้าไปในราคาตั๋วโดยสารทันทีที่อัตราภาษีใหม่มีผลบังคับใช้ แต่ก็จะได้รับผลกระทบในส่วนตั๋วโดยสารที่ขายล่วงหน้าที่ไม่อาจผลักภาระดังกล่าวได้สัดส่วนราว 20% ของจำนวนผู้โดยสารปี 2560
ขณะที่ THAI แม้แทบไม่กระทบจากเรื่องภาษีน้ำมันเครื่องบิน เพราะมีสัดส่วนเที่ยวบินในประเทศน้อยราว 6% แต่เผชิญความเสี่ยงต้นทุนดอกเบี้ยเพิ่มขึ้นจากแนวโน้มดอกเบี้ยขาขึ้น เพราะมีหนี้เงินกู้สูง 4.6 เท่า (AAV BA อยู่ที่ 0.51 0.04 เท่า) โดยมีสัดส่วนหนี้ที่มีดอกเบี้ยลอยตัว 40% (AAV BA อยู่ที่ 10% 1.4%)
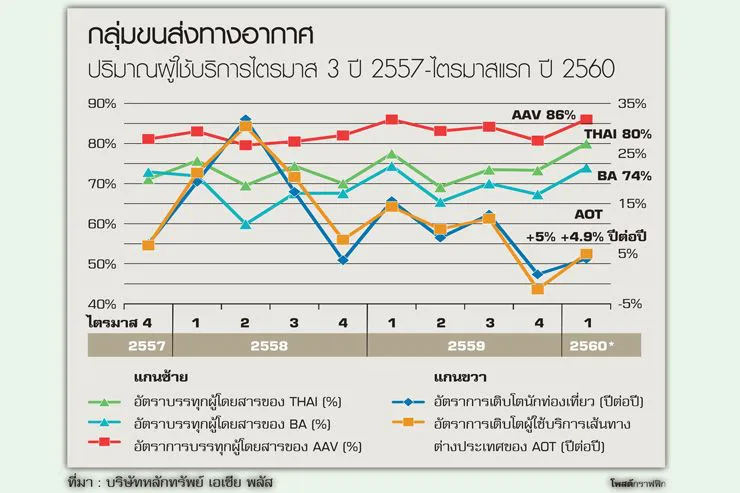
ทั้งนี้ เอเซีย พลัส ยังคาดว่า งวดไตรมาสแรกปี 2560 จะยังรักษาระดับอัตราส่วนบรรทุกผู้โดยสารใกล้เคียง ไตรมาสแรกปี 2559 ที่ 87% และ 74% ได้ ยกเว้น THAI ที่คาดว่าจะมีอัตราส่วนบรรทุกผู้โดยสารที่ขึ้นมาสูงเกิน 80% เทียบกับ 77.5% ในไตรมาสแรกปี 2559 จากผลบวกการขายตั๋วบนระบบที่ลงทุนใหม่
ตั้งแต่เดือน ส.ค. 2559 รวมถึงสร้างจุดเด่นเครือข่ายเส้นทางบิน โดยปรับเวลาบินเส้นทางภูมิภาคให้เหมาะสมกับผู้โดยสารที่ต้องการเดินทางต่อไปยังภูมิภาค หลังบินมากับ THAI ในเส้นทางไกลการแข่งขันยังรุนแรงหักล้างการฟื้นตัว
หากพิจารณารายได้สายการบิน คาดว่าจะเติบโตในอัตราตํ่ากว่าผู้ใช้บริการ เป็นผลจากการแข่งกันขยายกำลังให้บริการ จนทำให้ต้องลดค่าโดยสารตั๋วเพื่อแย่งชิงฐานลูกค้าจากคู่แข่ง ประกอบกับผลกระทบการขายตั๋วโดยสารล่วงหน้าที่ราคาต่ำกว่าปกติตั้งแต่ปีก่อน (นำประโยชน์ราคาน้ำมันที่ต่ำกว่าปกติมาลดราคา) ส่งผลให้ค่าโดยสาร (Passenger Yield) สายการบินในปีนี้จะลดลงเล็กน้อยจากปี 2559 ทั้งหมด
ดังนั้น จึงให้น้ำหนักลงทุนหุ้นขนส่งทางอากาศ น้อยกว่าตลาด โดยเลือก BA เป็นหุ้นแนะนำโดยถือหุ้นที่มีความเสี่ยงต่ำสุดด้วยพื้นฐานธุรกิจหลัก คือ สายการบินที่เชื่อว่าแข็งแกร่งที่สุด และลงทุนในธุรกิจอื่นๆ ช่วยกระจายความเสี่ยง
อาทิ สนามบิน บริการอาหาร บริการภาคพื้นและคลังสินค้า (16.9% ของรายได้) ประกอบกับ ราคาปัจจุบันลงมาสะท้อนข่าวลบเรื่องกรรมสิทธิ์ที่ดินสนามบินสมุย (เพราะการรังวัดออกโฉนดบางส่วนอาจทับที่สาธารณะ) มากไป เพราะหากต้องตัดแปลงที่มีปัญหากรรมสิทธิ์ สนามบินยังคงให้บริการตามปกติ สะท้อนจากราคาหุ้นปัจจุบัน
หากไม่รวมมูลค่าของบริษัท กรุงเทพดุสิตเวชการ (BDMS) ที่ BA (ถือหุ้น 7.8%) มูลค่าธุรกิจการบิน (สายการบิน+ธุรกิจอื่นๆ ที่เกี่ยวข้อง) มีมูลค่ากำไรก่อนหักดอกเบี้ยภาษีและค่าเสื่อมราคา (EV/EBITDA) เพียง 2.9 เท่า เทียบค่าเฉลี่ยทั่วโลก 4.1 เท่า




