


สำรวจความพร้อมประกันชีวิตไทย 'มีแต่ไม่พอ'
ในเชิงการเงินส่วนบุคคล การทำประกันมีความสำคัญในด้านการปกป้องความมั่งคั่งของตนเองหรือครอบครัว
โดย...ดร.ฉัตรพงศ์ วัฒนจิรัฏฐ์ ผู้บริหาร K-Expert ธนาคารกสิกรไทย
ในเชิงการเงินส่วนบุคคล การทำประกันมีความสำคัญในด้านการปกป้องความมั่งคั่งของตนเองหรือครอบครัวไม่ให้สูญเสียไปอันเนื่องจากเหตุการณ์ต่างๆ ตามเงื่อนไขที่แบบประกันนั้นให้การครอบคลุมไว้
การทำ “ประกันชีวิต” นั้นไม่ใช่เพื่อรักษาชีวิต แต่เป็นการรักษา “ความมั่งคั่ง” ของผู้รับผลประโยชน์ (ปกติคือครอบครัว) ให้คงอยู่เสมือนหนึ่งผู้ทำประกันยังคงหารายได้เลี้ยงดูครอบครัวต่อไป โดยเมื่อเกิดเหตุที่ทำให้ผู้ทำประกันเสียชีวิต ทุพพลภาพ หรืออื่นๆ ก็จะมีการจ่ายผลประโยชน์ให้ตามจำนวนที่ระบุในสัญญา
หลักการวางแผนการเงินทั่วไประบุว่า ผู้มีรายได้ควรมีทุนประกันประมาณ 3 เท่าของรายได้ต่อปี สมมติว่ารายได้ต่อปีอยู่ที่ 5 แสนบาท ก็ควรมีทุนประกันที่ 1.5 ล้านบาท เป็นต้น การกำหนดเป็นจำนวนเท่าของรายได้ต่อปีนี้ ก็เพื่อเทียบเคียงให้เห็นถึงระยะเวลาที่ต้องการให้ “เสมือน” ว่าผู้หารายได้ยังคงทำงานอยู่เป็นปกตินั่นเอง
อย่างไรก็ดี ภาพที่ขาดหายไปคือการประเมินสภาพการณ์ในปัจจุบัน ว่าคนในสังคมไทยมีทุนประกันชีวิตในระดับที่ใกล้เคียงกับเกณฑ์ที่นักวางแผนการเงินต้องการแล้วหรือยัง เพื่อตอบคำถามนี้แบบรวดเร็ว ทีม K-Expert จึงทำแบบสำรวจสุ่มจากบุคคลที่แวะเวียนเข้ามาที่ K-Expert Center รวมแล้วได้ข้อมูลจากกลุ่มตัวอย่างทั้งสิ้น 233 ราย กลุ่มนี้มีอายุตั้งแต่ 21-55 ปี และส่วนใหญ่มีรายได้ประมาณ 3-7 หมื่นบาท/เดือน
สิ่งที่จำเป็นต้องบอกคือ การแปลผลข้อมูลนี้มีอคติในลักษณะที่เรียกว่า Self-selection bias กล่าวคือ กลุ่มตัวอย่างมีความสนใจและมีความพร้อมในการจัดการการเงินส่วนบุคคลของตนเองอยู่แล้ว จึงทำให้ผลต่างๆ ออกมาดีกว่าระดับทั่วไป และไม่อาจใช้เป็นตัวแทนของประชากรไทยตามหลักสถิติได้
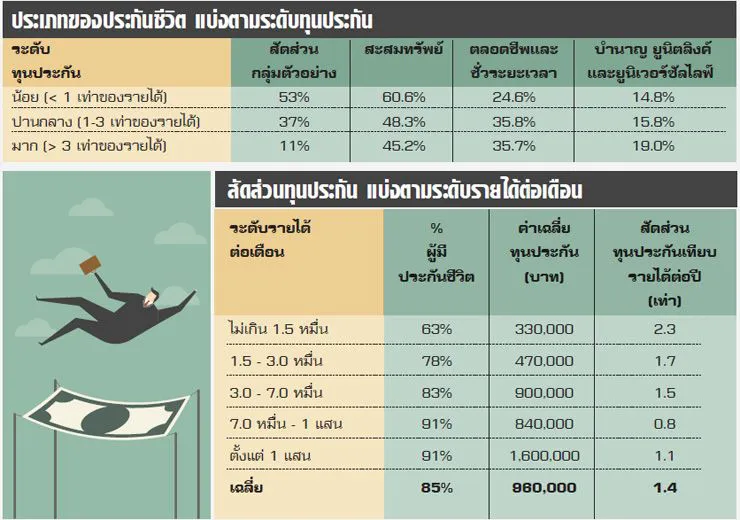
โดยรวมกลุ่มตัวอย่างมีทุนประกันชีวิตเฉลี่ย 1.4 เท่าของรายได้ต่อปี ซึ่งถือได้ว่าน้อยเกินไปเมื่อเทียบกับมาตรฐานด้านการเงินส่วนบุคคล มีเพียงร้อยละ 11 ของกลุ่มตัวอย่างเท่านั้นที่มีทุนประกันสูงในระดับ 3 เท่าของรายได้ต่อปีหรือมากกว่า ขณะที่กลุ่มตัวอย่างเกินครึ่งมีทุนประกันไม่ถึง 1 เท่า และเมื่อลองพิจารณาแบบประกันที่มีอยู่ ก็จะพบว่ากลุ่มที่มีทุนประกันน้อยเน้นการถือครองกรมธรรม์แบบสะสมทรัพย์ค่อนข้างมาก ขณะที่กลุ่มที่มีทุนประกันมากจะมีการถือครองกรมธรรม์แบบตลอดชีพ ชั่วระยะเวลา และแบบประกันอื่นๆ ประกอบ
ระดับรายได้เป็นอีกปัจจัยที่มีผลต่อจำนวนทุนประกัน เมื่อจำแนกกลุ่มตัวอย่างตามรายได้ออกเป็น 5 กลุ่ม จะพบว่ากลุ่มรายได้ลำดับที่ 1 มีทุนประกันเฉลี่ย 3.3 แสนบาท ขณะที่กลุ่มที่ 5 มีทุนประกันเฉลี่ย 1.6 ล้านบาท หรือสูงกว่ากันราว 5 เท่าตัว แต่เมื่อนำทุนประกันมาเปรียบเทียบกับระดับของรายได้ต่อปีแล้ว จะพบว่ากลุ่มที่ 1 มีทุนประกัน 2.3 เท่า สูงกว่ากลุ่มที่ 5 ซึ่งมีทุนประกันเพียง 1.1 เท่า ซึ่งเป็นผลจากฐานรายได้ที่แตกต่างกัน ประกอบ
เรื่องนี้เป็นสิ่งที่น่าเป็นกังวล เพราะการจะมีทุนประกันเพียงพอนั้นมีองค์ประกอบอยู่ 2 เรื่อง คือ การมีระดับรายได้สูงเพื่อให้มีกำลังในการซื้อความคุ้มครองเพิ่มเติมได้ และการเลือกใช้ประกันแบบที่ไม่จำกัดเพียงสะสมทรัพย์มาประกอบ แต่ด้วยโครงสร้างประชากรของไทยที่มีจำนวนผู้มีรายได้น้อยเป็นสัดส่วนสูง อีกทั้งประกันแบบสะสมทรัพย์กินส่วนแบ่งตลาดมากกว่าประกันประเภทอื่น
นอกจากนี้ จากที่ได้กล่าวถึง Self-selection bias ในตอนต้น บอกเป็นนัยว่ากลุ่มคนที่เข้ามา K-Expert Center ซึ่งมองว่าเป็นผู้สนใจการเงินเองนั้น ก็ยังมีทุนประกันต่อรายได้ที่ค่อนข้างน้อย ดังนั้นมีความเป็นไปได้สูงว่าภาพรวมทุนประกันของสังคมไทยยิ่งน่าเป็นห่วง
เรื่องนี้ก็ต้องอาศัยความร่วมมือจากภาครัฐและภาคเอกชนในการเผยแพร่ความรู้ความเข้าใจ ปรับเปลี่ยนทัศนคติให้เห็นความสำคัญของการทำประกันชีวิตในเชิงการจัดการความเสี่ยง มากกว่าการมองเป็นเครื่องมือสร้างผลตอบแทนหรือการลดหย่อนภาษีเท่านั้น รวมทั้งเน้นการนำเสนอผลิตภัณฑ์ให้มีความหลากหลายยิ่งขึ้น เพื่อให้คนไทยมีระดับของทุนประกันที่สูงอย่างเพียงพอ




