
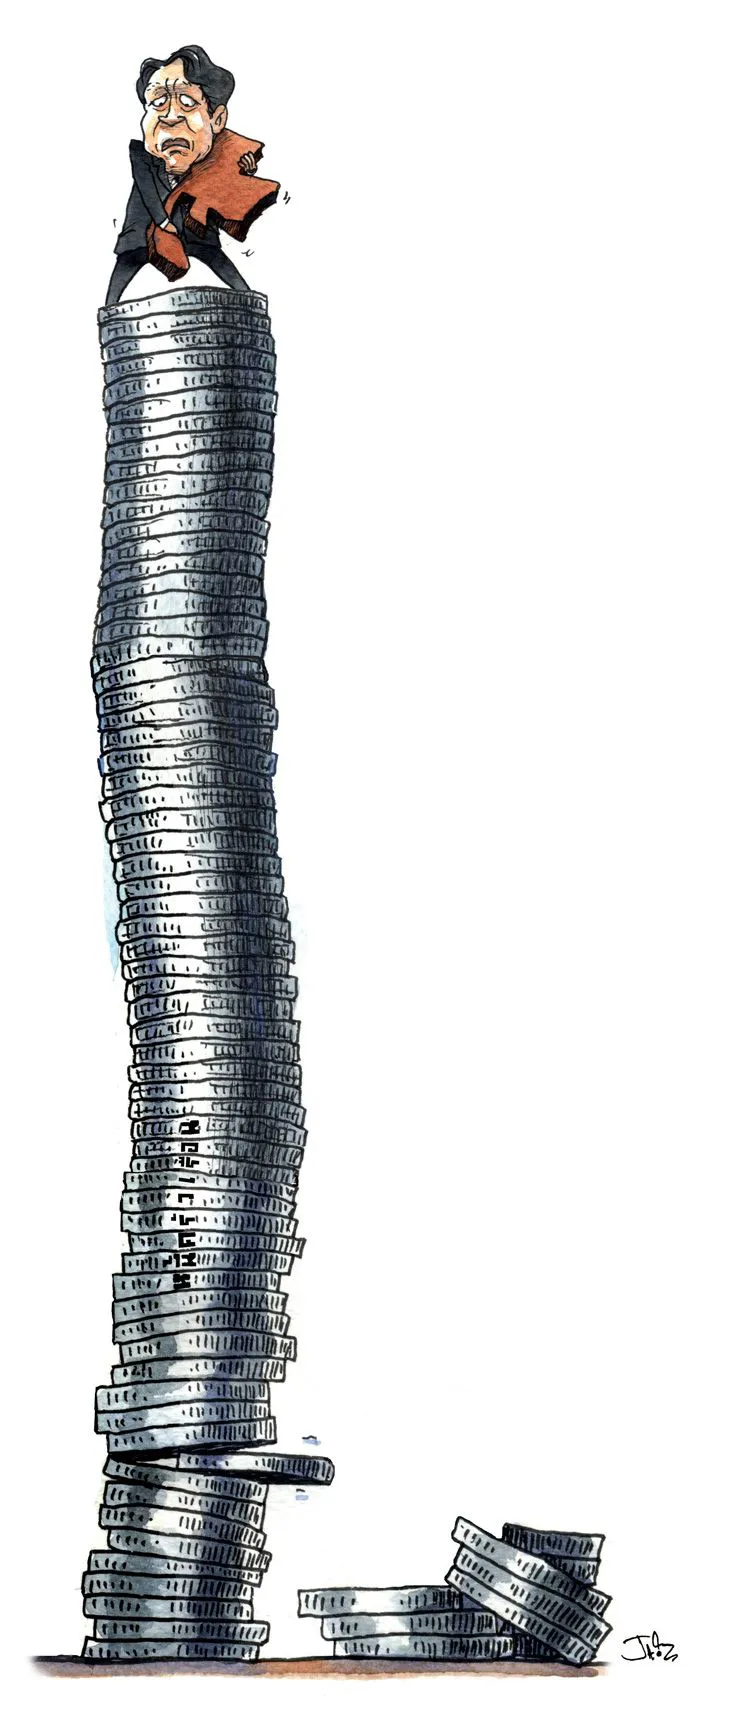


หนี้ครัวเรือนดีขึ้น แต่ต้องระวังคนเจนวาย
สถานการณ์หนี้ครัวเรือนที่มีสัดส่วนต่อผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) ลดต่ำลงครั้งแรกในรอบ 11 ปี
โดย...เสาวรส รณเกียรติ
สถานการณ์หนี้ครัวเรือนที่มีสัดส่วนต่อผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) ลดต่ำลงครั้งแรกในรอบ 11 ปี ส่งผลให้กำลังซื้อของผู้บริโภคในประเทศเริ่มดีขึ้น ช่วยให้การใช้จ่ายผู้บริโภคปีนี้ฟื้นตัวขึ้นตาม และเป็นอีกแรงผลักดันในการขยายตัวทางเศรษฐกิจ
ทั้งนี้ หนี้ครัวเรือนของไทยในปี 2559 มีสัดส่วนลดลงมาอยู่ที่ 79.9% ของจีดีพี เทียบกับ 81.2% ของจีดีพีในปี 2558 หรือลดลง 1.3% โดยเฉพาะสินเชื่อเช่าซื้อรถยนต์ เฉพาะส่วนนี้ก็ทำให้หนี้ครัวเรือนลดลงถึง 0.6% ของจีดีพี นอกจากนี้สินเชื่อซื้อบ้านที่มีสัดส่วนเกือบ 30% ของหนี้ครัวเรือน ก็มีอัตราเติบโตชะลอลง เนื่องจากธนาคารพาณิชย์เข้มงวดการคัดกรองผู้กู้มากขึ้น เพราะเกรงว่าจะกลายเป็นหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล)
ภาวะหนี้ครัวเรือนดังกล่าวสอดคล้องกับรายงานของธนาคารแห่งประเทศไทย (ธปท.) เกี่ยวกับสินเชื่อส่วนบุคคลของธนาคารพาณิชย์และนันแบงก์ในเดือน ม.ค. 2560 ที่จำนวนบัญชีผู้ใช้สินเชื่อบุคคลรวมทั้งระบบลดลงจากเดือนก่อนหน้าถึง 1.02 ล้านบัญชี หรือ 7.5% จากเดือนก่อนหน้า หรือจาก 13.7 ล้านบัญชี เหลือ 12.7 ล้านบัญชี
โดยบัญชีสินเชื่อบุคคลของนันแบงก์ลดลงถึง 1 ล้านบัญชี ขณะที่ธนาคารพาณิชย์ลดลง 2.4 หมื่นล้านบัญชี ส่วนยอดสินเชื่อรวมลดลง 5,951 ล้านบาท หรือ 1.8% จาก 3.38 แสนล้านบาท เหลือ 3.32 แสนล้านบาท ส่วนใหญ่ 4,505 ล้านบาท เป็นการลดลงจากยอดสินเชื่อของนันแบงก์ แสดงให้เห็นว่านันแบงก์ที่เคยเป็นตัวเร่งสินเชื่อบุคคลได้เริ่มชะลอการปล่อยกู้ และเพิ่มความระมัดระวังเกี่ยวกับคุณภาพหนี้มากขึ้น
ภาวะหนี้ครัวเรือนที่ลดลงดังกล่าว ได้ทำให้ความกังวลของครัวเรือนเกี่ยวกับปัญหาหนี้สินเริ่มลดน้อยตามไปด้วย โดยดัชนีภาวะเศรษฐกิจของครัวเรือน หรือ KR-ECI ของศูนย์วิจัยกสิกรไทย
ชี้ให้เห็นว่า ครัวเรือนกังวลลดลงในเรื่องค่าใช้จ่ายและภาระหนี้สิน ทำให้ดัชนีเดือน มี.ค. ในส่วนมุมมองคาดการณ์ในช่วง 3 เดือนข้างหน้าของครัวเรือนไทยปรับตัวดีขึ้นต่อเนื่องเป็นเดือนที่สอง อยู่ในระดับ 46.2
ขณะที่ดัชนีความเชื่อมั่นครัวเรือนเดือน มี.ค. แม้จะปรับตัวลดลง แต่เป็นเพราะความกังวลเรื่องรายได้และการมีงานทำ ขณะที่ความกังวลเรื่องภาระหนี้สินลดลง เพราะมีการปลดภาระหนี้หลายส่วน เช่น หนี้เช่าซื้อรถยนต์จากนโยบายรถคันแรก หนี้บัตรเครดิตที่เกิดจากการเร่งซื้อสินค้าในช่วงปลายปี 2559 จากมาตรการลดภาษีกระตุ้นใช้จ่าย รวมทั้งสินเชื่อซื้อบ้านที่มีการนำเงินโบนัสไปชำระหนี้
อย่างไรก็ตาม ก่อนหน้านี้ วิรไท สันติประภพ ผู้ว่าการ ธปท. เคยระบุว่า จากการศึกษาข้อมูลรายละเอียดในบริษัทข้อมูลเครดิตบูโร พบว่า คนไทยก่อหนี้ระดับค่อนข้างสูงตั้งแต่อายุยังน้อย และระดับหนี้ไม่ได้ลดลงเมื่อใกล้เข้าสู่วัยเกษียณ ที่สำคัญคนอายุน้อยที่ก่อหนี้ยังมีหนี้เสียสูงตั้งแต่อายุยังน้อยด้วย จากพฤติกรรมการใช้จ่ายและค่านิยมการบริโภคที่สูงขึ้น รวมทั้งข้อมูลนี้ไม่ได้รวมยอดหนี้จากกองทุนเงินให้กู้ยืมเพื่อการศึกษา (กยศ.) ที่ผิดนัดสูงอยู่แล้วด้วย
ขณะเดียวกัน ก็มีผลวิจัยจากสถาบันวิจัยประชากรและสังคม มหาวิทยาลัยมหิดล ระบุว่า คนทำงานเจนวาย (อายุระหว่าง 18-25 ปี) ถึง 50% เป็นผู้ไม่มีเงินออม ในจำนวนนี้กว่าครึ่งผ่อนชำระหนี้ไม่ตรงเวลาและมีรายจ่ายมากกว่ารายรับ รวมทั้งพบว่า คนเจนวายใช้จ่ายเก่ง ตัดสินใจซื้อเร็วซื้อเก่งเพื่อตอบสนองไลฟ์สไตล์ตัวเอง ทำให้ก่อหนี้สูงตั้งแต่อายุยังน้อย เสี่ยงจะก่อหนี้เสียเพิ่ม สร้างปัญหาให้ระบบในอนาคต
สมชัย จิตสุชน ผู้อำนวยการวิจัยด้านการพัฒนาอย่างทั่วถึง สถาบันวิจัยเพื่อการพัฒนาประเทศไทย (ทีดีอาร์ไอ) กล่าวว่า แม้ว่าในภาพรวมต้องถือว่าหนี้ครัวเรือนของไทยปรับตัวดีขึ้น จากการที่หนี้หลายตัวมีการชำระหนี้หมดแล้ว เคลียร์แล้ว เช่น หนี้รถยนต์คันแรกที่หมดภาระและหายไปจากระบบ รวมทั้งช่วง 2-3 ปีที่ผ่านมา อสังหาริมทรัพย์ซบเซาลง เพราะไม่สามารถกู้ยืมเงินมาได้ ทำให้คาดเดาได้ว่า สุดท้ายจะส่งผลให้หนี้ครัวเรือนเบาบางลง
แต่สิ่งที่น่าเป็นห่วงและอยู่ระหว่างการศึกษาในรายละเอียด คือข้อมูลข้างต้นของ ธปท. ที่กลุ่มคนอายุประมาณ 30 ปีขึ้นไป วัยกลางคนนิดๆ รายได้ปานกลางค่อนไปทางน้อย การศึกษาไม่สูง มีการก่อหนี้ซื้อบ้าน ซื้อรถ ในขณะที่รายได้ไม่มั่นคงเมื่อเทียบกับผู้ที่มีการศึกษาสูงกว่า ทำให้กลุ่มนี้เมื่อมีหนี้ขึ้นมา โอกาสจะกลายเป็นหนี้เสียก็มีสูง
เพราะฉะนั้น แม้ในภาพรวมหนี้ครัวเรือนของไทยดีขึ้นจากสัดส่วนที่ลดลง แต่ยังมีกลุ่มที่ต้องดูแล ซึ่งนอกจากกลุ่มข้างต้นแล้ว ยังรวมถึงเกษตรกร หรือลูกจ้างรายวัน ที่เมื่อครั้งรัฐบาลในอดีตมีการอัดฉีดเงินเข้าระบบเศรษฐกิจ จนทำให้คนกลุ่มนี้คิดว่ามีเงิน หรือรายได้ที่แท้จริง และถูกทำให้หลงเชื่อว่ามีรายได้สูงขึ้นอย่างยั่งยืนและถาวรจากโครงการรับจำนำข้าว ซึ่งไม่ใช่ความผิดของคนกลุ่มนี้ แต่เมื่อความจริงปรากฏ คือ รายได้ไม่ได้สูงอย่างที่เขาคิด หนี้ที่ก่อไว้ก็ตกมาเป็นภาระในเวลานี้
“อย่างไรก็ตาม คนกลุ่มนี้แม้จะเป็นหนี้เสียขึ้นมา ก็ไม่ส่งผลกระทบต่อเศรษฐกิจ หรือกระทบต่อธนาคารหรือสถาบันการเงินที่ปล่อยสินเชื่อไม่รุนแรง แต่จะมีประเด็นทางด้านสังคมมากกว่า ว่าควรจะมีมาตรการช่วยเหลือดูแลคนกลุ่มนี้อย่างไร” สมชัย กล่าว
ขณะเดียวกัน สมชัย เห็นว่าสัดส่วนหนี้ครัวเรือนที่ต่ำลงจากการที่ภาระหนี้ถูกเคลียร์ไปได้ จะทำให้กำลังซื้อในระบบกลับมา ทำให้มีการจับจ่ายใช้สอยมากขึ้น
ในท้ายสุดนี้ หนี้ครัวเรือนที่ลดต่ำลงทั้งจากความสามารถในการชำระหนี้ของครัวเรือนจนปลดภาระหนี้ได้ โดยเฉพาะรถยนต์คันแรก และความเข้มงวดของสถาบันการเงินที่ไม่ปล่อยกู้ใหม่ ได้ทำให้ความกังวลต่อการจับจ่ายใช้สอยของครัวเรือนลดลง เนื่องจากไม่ต้องกังวลที่กันเงินส่วนหนึ่งไว้ชำระหนี้
แต่ในขณะเดียวกัน รัฐบาล ธปท. และหน่วยงานที่เกี่ยวข้องยังต้องติดตามกลุ่มผู้ก่อหนี้ตั้งแต่อายุยังน้อย ขณะนี้ดูเหมือนจะมีเพียง ธปท.เท่านั้นที่แสดงความกังวลต่อปัญหาดังกล่าว ด้วยการเร่งส่งเสริมการให้ความรู้ทางการเงิน ภายใต้เป้าหมายที่จะให้จำนวนบัญชีการขอสินเชื่อของเจนวายเฉพาะช่วงอายุ 18-25 ปี ที่มีอัตราของจำนวนบัญชีที่ผิดนัดชำระหนี้จนเป็นเอ็นพีแอลลดลง จากข้อมูล ณ เดือน พ.ค. 2559 อยู่ที่ 5.7% ให้เหลือต่ำกว่า 5% ภายใน 3 ปีนี้
การร่วมมือกันแก้ไข ด้วยการสร้างวินัยการเงินอย่างมีประสิทธิภาพ การฝึกให้มีทักษะการบริหารเงินที่ดีขึ้นสำหรับคนวัยนี้ ที่แม้ในระยะสั้นหนี้เสียของกลุ่มนี้ไม่ส่งผลกระทบต่อระบบสถาบันการเงิน แต่ก็ไม่ควรปล่อยไว้ เพราะในระยะยาวจะทำใหเศรษฐกิจไทยอ่อนแอได้




