
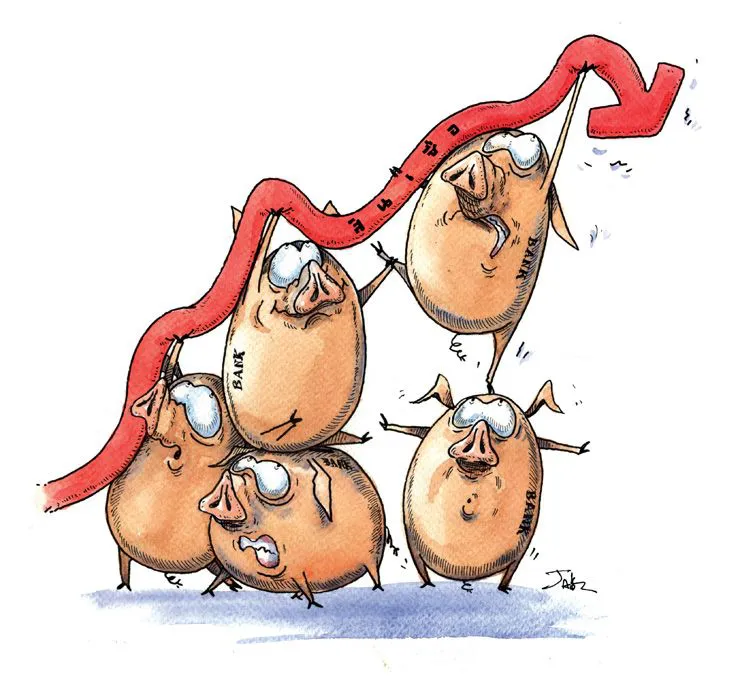


สินเชื่อไตรมาสแรกซึม รอลงทุนภาครัฐหนุน
บรรยากาศเศรษฐกิจไทยในช่วงไตรมาสแรกของปีนี้อาจดูซึมเซาไปสักหน่อย ซึ่งเป็นไปตามปัจจัยฤดูกาล
โดย...ศุภลักษณ์ เอกกิตติวงษ์
บรรยากาศเศรษฐกิจไทยในช่วงไตรมาสแรกของปีนี้อาจดูซึมเซาไปสักหน่อย ซึ่งเป็นไปตามปัจจัยฤดูกาลที่ต้นปีมักจะมีกิจกรรมทางเศรษฐกิจไม่มากนัก หลังจากที่มีการกระหน่ำการจับจ่ายใช้สอยสินค้าไปในช่วงเทศกาลส่งท้ายปีเก่าต้อนรับปีใหม่ที่ผ่านมา
สำหรับบรรยากาศของการปล่อยสินเชื่อธนาคารพาณิชย์ก็มีสภาพที่ไม่แตกต่างกันนัก โดยไตรมาสแรกสินเชื่อรวมทั้งระบบค่อนข้างทรงตัวเมื่อเทียบกับช่วงเดียวกันปีก่อน ตามความต้องการสินเชื่อที่ยังไม่เพิ่มขึ้นมากมายนัก
ศูนย์วิจัยกสิกรไทย รายงานภาวะสินเชื่อในเดือน ก.พ. 2560 กลับมาเพิ่มขึ้น 0.49% เทียบกับเดือนก่อนหน้าที่ติดลบ หรือหากเทียบกับช่วงเดียวกันปีก่อน ก็ขยายตัว 1.57% เป็นการเพิ่มขึ้นของสินเชื่อภาคธุรกิจรายใหญ่ โดยธนาคารที่มีการขยายตัวของสินเชื่อจะเป็นกลุ่มธนาคารขนาดใหญ่และธนาคารขนาดเล็กเพียงบางรายเท่านั้น
ขณะที่สินเชื่อในกลุ่มธนาคารขนาดกลางและเล็กนั้น ส่วนใหญ่ยังอยู่ภายใต้แรงกดดันจากการชะลอตัวของสินเชื่อรายย่อย ตามการชำระคืนสินเชื่อประเภทบัตรเครดิตและสินเชื่อส่วนบุคคล อีกทั้งสินเชื่อเช่าซื้อที่เข้ามาใหม่ก็ยังฟื้นตัวไม่มากพอที่จะชดเชยยอดชำระคืนสินเชื่อเดิม
อย่างไรก็ตาม สินเชื่อผู้ประกอบการธุรกิจขนาดกลางและขนาดย่อม หรือเอสเอ็มอี ยังเป็นสินเชื่อประเภทเดียวที่ค่อนข้างทรงตัวเมื่อเทียบกับช่วงเดียวกันปีก่อน โดยแนวโน้มยังไม่เห็นสัญญาณการฟื้นตัวจนกว่าเศรษฐกิจจะดีขึ้นอย่างชัดเจนจนทำให้กำลังซื้อในประเทศเพิ่ม เมื่อนั้นจึงจะดึงการบริโภคกลับคืนมา และส่งผลดีกับธุรกิจเอสเอ็มอี
ทั้งนี้ จะเห็นได้ว่า ในช่วงไตรมาสแรก สินเชื่อรายใหญ่เป็นตัวขับเคลื่อนสินเชื่อรวมทั้งระบบอย่างมีนัยสำคัญ แต่กระนั้น ความต้องการสินเชื่อยังแรงไม่มากพอที่จะผลักดันให้สินเชื่อทั้งระบบเติบโตสู่ระดับปกติ สาเหตุสำคัญเป็นเพราะ “การลงทุนภาคเอกชน” ยังไม่ฟื้นตัวนั่นเอง
ฉะนั้น ในทิศทางการปล่อยสินเชื่อในช่วงที่เหลือของปี จึงยังพูดได้ไม่เต็มปากว่าจะกลับมาเติบโตอย่างที่สำนักวิจัยกล่าวกันไว้ หากมองที่ปัจจัยหลัก คือ ความต้องการสินเชื่อ เนื่องจากภาคธุรกิจยังชะลอการลงทุนอยู่ เมื่อดูจากกำลังการผลิตภาคอุตสาหกรรมที่อยู่ในระดับต่ำราว 60% ทำให้ไม่จำเป็นต้องมีการขอสินเชื่อเพื่อขยายการลงทุนหรือลงทุนใหม่
สินเชื่อของธนาคารพาณิชย์จึงฝากความหวังไว้ที่ภาคธุรกิจก่อสร้างและวัสดุก่อสร้างที่เกี่ยวเนื่องกับโครงการลงทุนโครงสร้างพื้นฐานของรัฐบาล
อย่างไรก็ตาม สินเชื่อรายใหญ่ธนาคารพาณิชย์มีโอกาสได้ปัจจัยสนับสนุนพิเศษ จากแนวโน้มอัตราผลตอบแทนในตลาดพันธบัตรสูงขึ้น ทำให้ต้นทุนการระดมทุนของภาคเอกชนในตลาดตราสารหนี้แพงขึ้น ตรงนี้จะเป็นจุดสำคัญที่ทำให้สินเชื่อรายใหญ่จะเข้ามาดันตลาดสินเชื่อรวมในปีนี้ให้เติบโตขึ้นได้
มีตัวเลขที่น่าสนใจที่สัมพันธ์กันระหว่างการระดมทุนจากสินเชื่อรายใหญ่กับการระดมทุนผ่านตลาดพันธบัตร โดยในปี 2559 ซึ่งเป็นปีที่ดอกเบี้ยและผลตอบแทนอยู่ในระดับต่ำ ภาคเอกชนระดมทุนผ่านตลาดตราสารหนี้เติบโตถึง 7.6% ส่วนสินเชื่อรายใหญ่ของธนาคารเติบโตเพียง 0.1% หรือแทบจะไม่เติบโต จึงมีความเป็นไปได้ที่ปีนี้ สินเชื่อรายใหญ่ธนาคารพาณิชย์จะกลับมาเติบโตแทนราว 2% ส่วนการระดมทุนผ่านตลาดตราสารหนี้น่าจะลดลง
อย่างไรก็ดี กว่าจะเห็นตัวเลขการเติบโตข้างต้น คงต้องรอในครึ่งปีหลัง ที่มาตรการกระตุ้นเศรษฐกิจ มาตรการผลักดันการลงทุนของภาครัฐต่างๆ เริ่มเห็นผล
ในด้านสินเชื่อรายย่อย ซึ่งเป็นประเภทสินเชื่อหลักที่เคยสนับสนุนการเติบโตในปีที่ผ่านมา ยังสามารถขยายตัวได้ แต่ในระดับที่ทรงตัวเมื่อเทียบกับปีก่อน โดยศูนย์วิจัยกสิกรไทยประเมินสินเชื่อรายย่อยปีนี้เติบโต 5.5% อาจเป็นตัวเลขที่สูงเมื่อเทียบกับสินเชื่อรายใหญ่ที่เติบโต 3% และเอสเอ็มอี 3% แต่เมื่อเปรียบเทียบกับในอดีตที่สินเชื่อรายย่อยเคยเติบโต 2 หลักแล้ว อัตราดังกล่าวถือเป็นตัวเลขที่ไม่สูงเลย
ทั้งนี้ สินเชื่อบ้านยังเป็นสินเชื่อรายย่อยหลักที่เติบโตอย่างโดดเด่น เนื่องจากเป็นสินเชื่อที่มีวงเงินขนาดใหญ่ จับต้องได้มากกว่าสินเชื่อที่ไม่มีหลักประกัน อีกทั้งสินเชื่อไม่มีหลักประกัน หลายธนาคารยังควบคุมคุณภาพหนี้ อัตราการเติบโตน่าจะไม่สูงมากนักในปีนี้
อดิศร เสริมชัยวงศ์ รองกรรมการผู้จัดการใหญ่ สายธุรกิจรายย่อย ธนาคารซีไอเอ็มบี ไทย มองสวนทางตลาดว่า แนวโน้มสินเชื่อรายย่อยปีนี้น่าจะดีกว่าที่หลายคนประเมินไว้ เพราะที่ผ่านมากำลังซื้อคนมี แต่อาจจะไม่เชื่อมั่นในการจับจ่าย ขณะนี้เห็นสัญญาณเศรษฐกิจฟื้นตัวต่อเนื่อง ทำให้ความต้องการสินเชื่อมีเข้ามามากขึ้นเรื่อยๆ เห็นได้จากสินเชื่อบ้านของธนาคารในช่วงเดือน มี.ค.เติบโตถึง 10% ทั้งที่ปีที่แล้วมีมาตรการของรัฐสนับสนุน นับว่าเป็นเรื่องเซอร์ไพรส์พอสมควร ซึ่งไตรมาสแรกเติบโตขนาดนี้ ในช่วงที่เหลือก็คาดหวังว่าจะเหนือความคาดหมายเช่นกัน
ส่วนสินเชื่อเอสเอ็มอีค่อนข้างนิ่งพอสมควรในช่วงไตรมาสแรก ไม่ใช่เพราะไม่มีความต้องการสินเชื่อ ตรงกันข้ามเอสเอ็มอีมีความต้องการสินเชื่อเพื่อเสริมสภาพคล่องมาก แต่ต้องยอมรับว่าธนาคารพาณิชย์เข้มงวดการให้กู้ เพราะมีเรื่องหนี้ที่ไม่ก่อให้เกิดรายได้ (เอ็นพีแอล) ค้ำคออยู่
ในช่วงไตรมาสแรกปีนี้ สินเชื่อเอสเอ็มอีที่ขยับขึ้นได้จะเป็นในลักษณะการปล่อยกู้ให้ลูกค้าเดิม ในรูปสินเชื่อหมุนเวียน (เวิร์กกิ้งแคป) เสียเป็นส่วนใหญ่ เพื่อเพิ่มสภาพคล่องและกระแสเงินสดมาหมุนเวียนในธุรกิจ เพราะความต้องการสินเชื่อแบบมีระยะเวลา (เทอมโลน) มีน้อยมาก เพราะมีเอสเอ็มอีน้อยรายที่จะลงทุนขยายกิจการเพิ่มในช่วงนี้
ฉะนั้น สัญญาณสินเชื่อไตรมาสแรกเริ่มฟื้นจริง แต่ยัง “อั้น” อยู่ ไม่ได้ฟื้นอย่างเต็มศักยภาพ เพราะความต้องการสินเชื่อที่แท้จริงของภาคธุรกิจยังไม่กลับมา สินเชื่อรายย่อยยังถูกกดดันจากหนี้ครัวเรือนทำให้การเติบโตมีจำกัด ขณะที่ธนาคารพาณิชย์เองก็ยังขยาดกับหนี้เสียที่ยังสูงต่อเนื่อง และคาดว่าเอ็นพีแอลกว่าจะอยู่ในระดับสูงสุด (พีก) ในกลางปีนี้ ซึ่งก็ขึ้นอยู่กับภาวะเศรษฐกิจ การปล่อยสินเชื่อใหม่จึงไม่ง่าย เน้นคัดกรองลูกค้าที่ดีจริง นำน้ำดีเข้ามาเพื่อควบคุมคุณภาพพอร์ตสินเชื่อ
ขณะเดียวกัน มีปัจจัยความหวังจริงๆ สำหรับสินเชื่อใหม่ คือ โครงการลงทุนโครงสร้างพื้นฐานของรัฐบาล ที่แม้ลงทุนไปแล้วยังมีช่องห่างของเวลาที่จะเกิดผลต่อความเชื่อมั่นที่เป็นรูปธรรม โดยดอกผลของโครงการลงทุนภาครัฐน่าจะออกในช่วงครึ่งหลังของปีนี้ เมื่อนั้น สินเชื่อที่เติบโตได้ไม่เต็มศักยภาพก็น่าจะเริ่มกลับมาคึกคักได้อีกครั้ง




