
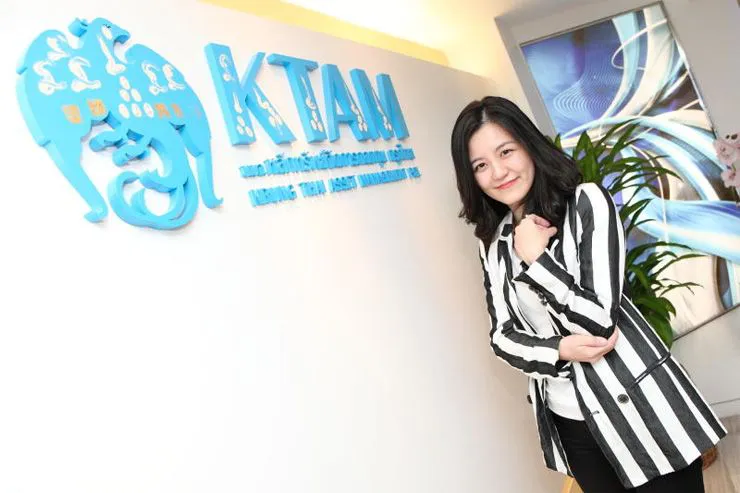


อรวรรณ เกียรติพิศาลสกุล ผู้จัดการกองทุน...DCA คือคำตอบ
ถ้าคนที่ติดตามผลงานกองทุนหุ้นภายใต้การจัดการของบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) กรุงไทย
ถ้าคนที่ติดตามผลงานกองทุนหุ้นภายใต้การจัดการของบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) กรุงไทย จะเห็นว่าผลงานดีต่อเนื่อง และในบางช่วงบางปี โดดเด่นไปอยู่อันดับต้นๆ เมื่อเทียบกับกองทุนหุ้นของ บลจ.อื่นๆ
ขนาดการบริหารจัดการกองทุนที่เป็น “เงินของคนอื่น” ยังทำได้ดีขนาดนี้ ลองนึกถึงการลงทุนส่วนตัวของ “ผู้จัดการกองทุน” ก็น่าจะต้องเข้มข้นดุเดือดแน่นอน
แต่ อรวรรณ เกียรติพิศาลสกุล รองผู้อำนวยการฝ่ายลงทุน-งานลงทุนในตราสารทุน บลจ.กรุงไทย ซึ่งเป็นหนึ่งในทีมผู้จัดการกองทุนหุ้น บอกว่า การลงทุนส่วนตัวของผู้จัดการกองทุนไม่ได้เป็นไปอย่างที่หลายคนคิดเลย
“คนส่วนใหญ่จะคิดว่าผู้จัดการกองทุนเป็นอาชีพที่ได้เปรียบกว่าอาชีพอื่นๆ เพราะอยู่ใกล้ชิดข้อมูลข่าวสาร ใกล้ชิดกับผู้เชี่ยวชาญหลากหลาย ที่สามารถขอคำปรึกษาและหาข้อมูลได้ง่าย และยังนั่งอยู่หน้าจอดูตลาดหุ้นอยู่ตลอดเวลา”
เพราะฉะนั้นน่าจะสามารถทำกำไรจากการลงทุนได้ดีกว่าคนอื่นๆ
อรวรรณ บอกว่า ไม่ใช่เรื่องจริงเลย
“เวลาตลาดหุ้นลงแรงๆ จนถึงระดับที่น่าพอใจ เราก็อยากจะเข้าไปลงทุนเองเหมือนกัน แต่ทำไม่เคยทัน เพราะในเวลาแบบนั้นเรายังนั่งอยู่ที่โต๊ะ ยังทำให้ลูกค้าอยู่ เพราะเราต้องทำหน้าที่ของเราก่อน มารู้ตัวอีกทีก็เลยเวลาไปแล้ว ตลาดปิดไปแล้ว เพราะฉะนั้นไม่เคยซื้อทันสักที”
เพราะฉะนั้นวิธีการลงทุนที่ดีที่สุดของเธอ คือ การลงทุนเป็นประจำ หรือที่เรียกว่า Dollar-Cost Averaging (DCA)
“ทุกครั้งที่เงินเดือนออกมาก็จะตัดไปซื้อกองทุน ซึ่งเป็นการออมกองทุนเป็นรายเดือน ทำมาแบบนี้มาตั้งแต่เริ่มต้นทำงาน ซื้อไปทุกเดือน ไม่ต้องดูว่าตอนนี้ดัชนีหุ้นอยู่ที่เท่าไร ราคาหุ้นจะถูกหรือแพงหรือไม่ แต่ทำไปตามวินัยของเรา เพราะไม่อย่างนั้นก็จะไม่ได้ลงทุนสักที”
พร้อมกันนี้ อรวรรณ ยังแนะนำมนุษย์เงินเดือนในอาชีพอื่นๆ ด้วยว่า “การหักเงินเดือนไปออมเป็นการบังคับตัวเองที่ดี”
“เคยมีน้องๆ มาถามว่าจะเริ่มออมตอนอายุเท่าไรดี จะออมตอนนี้เลยดีไหม ก็จะบอกว่าไปว่าให้เริ่มออมทันที ตอนเริ่มต้นทำงานเงินเดือนน้อยหน่อยก็ออมน้อยหน่อย ไม่ต้องออมมากก็ได้ แค่คิดว่าจะเริ่มต้นออมก็ดีแล้ว”
นอกจากนี้ อรวรรณ ยังบอกอีกว่าในปัจจุบันมีเครื่องไม้เครื่องมือที่ช่วยให้การออม หรือการลงทุนเป็นรายเดือนง่ายขึ้นมาก โดยเฉพาะการลงทุนในกองทุนรวม ซึ่ง บลจ.ทุกแห่งมีบริการอยู่แล้ว
อรวรรณ ยังเล่าว่า ตั้งแต่เริ่มทำงานเธอตั้งใจแบ่งเงินออกเป็น 3 ส่วนเท่าๆ กัน
1 ใน 3 เป็นค่าใช้จ่ายส่วนตัว
1 ใน 3 เป็นเงินลงทุน
1 ใน 3 เป็นเงินออม
“เพราะในชีวิตเราก็มีอยู่ 3 เรื่องนี้ และพยายามจะรักษาสัดส่วนนี้เอาไว้ แม้ว่าบางทีอาจจะบูดๆ เบี้ยวๆ ไปบ้าง แต่ถ้าเราตั้งโจทย์ให้ดูยากเอาไว้ก่อน แล้วถ้าทำไม่ได้ค่อยผ่อนผันกับตัวเอง แต่ต้องเริ่มจากการมีวินัยในตัวเองก่อน” อรวรรณ กล่าว
พร้อมกับเล่าว่า ในส่วนที่เป็นเงินออมนั้น เธอจะเก็บไว้ในบัญชีเงินฝาก และกองทุนตลาดเงินที่สามารถไถ่ถอนได้เร็ว
ขณะที่เงินในส่วนที่เป็นการลงทุนนั้นจะเป็นการลงทุนในกองทุนรวมหุ้นระยะยาว (LTF) และกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) รวมทั้งกองทุนหุ้น...ไม่มีหุ้นรายตัวเลย
“เมื่อ 5 ปีที่แล้วลงทุนในกองทุนหุ้น 100% ซึ่งถือว่าบู๊มากๆ แต่พอตอนนี้อายุเริ่มมากขึ้น (ปัจจุบันเธออายุ 38 ปี) เริ่มลงทุนในกองทุนผสมบ้าง มีกองทุนตลาดเงินมากขึ้น เพราะเป็นส่วนหนึ่งของการเตรียมตัวสำหรับวัยเกษียณ ที่อายุมากขึ้นก็ไม่อยากให้เงินลงทุนแกว่งมากเกินไป”
ในปัจจุบันสัดส่วนการลงทุนของอรวรรณ จะอยู่ในกองทุนหุ้นประมาณ 50-70% ขณะที่กองทุนตราสารหนี้และกองทุนตลาดเงิน รวมกันประมาณ 30-50%
แต่การลงทุนในส่วนที่เป็นหุ้นนั้น ทั้งหมดเป็นการลงทุนหุ้นในประเทศ เพราะเธอบอกว่า “ไม่ถนัดหุ้นต่างประเทศ และไม่สามารถติดตามข่าวสารได้ใกล้ชิดเหมือนตลาดหุ้นไทย แต่ถ้าเป็นหุ้นไทยเราเห็นอยู่ตลอดเลยคิดว่าอยู่กับของที่เราถนัดจะดีกว่า และผลตอบแทนของตลาดหุ้นไทยก็ไม่ได้ด้อยไปกว่าหุ้นต่างประเทศ”
เมื่อถามว่าเธอจะลดสัดส่วนการลงทุนในหุ้นไทยลงหรือไม่ เธอตอบว่า “ในระยะยาวอาจจะยังตอบไม่ได้ แต่ใน 3 ปีจากนี้ ยังคงอยู่ในสัดส่วนนี้ เพราะตลาดหุ้นและเศรษฐกิจไทยไม่มีอะไรน่ากลัว แต่ถ้าอายุถึง 45 ปี อาจจะปรับลดลงบ้างตามอายุที่มากขึ้น”
“ถ้าดูระยะสั้นอาจจะเห็นตลาดหุ้นไทยติดลบบ้าง แต่ถ้ามอง 5 ปีย้อนหลังหุ้นไทยให้ผลตอบแทน 50% 3 ปีได้ผลตอบแทน 19% และในระยะยาวหุ้นก็จะยังเป็นสินทรัพย์ที่ให้ผลตอบแทนเป็นบวกอยู่ เพราะในตอนนี้ทั้งเศรษฐกิจไทยและตลาดหุ้นไทยผ่านจุดต่ำสุดไปแล้ว”
ขณะที่กองตราสารหนี้ เธอบอกว่า ช่วงนี้ขยับมาลงทุนในตราสารหนี้ระยะสั้นดีกว่าระยะยาว เพราะแนวโน้มอัตราดอกเบี้ยกำลังจะปรับเพิ่มขึ้น หลังจากที่มีความเป็นไปได้ที่ธนาคารกลางสหรัฐ (เฟด) จะปรับขึ้นดอกเบี้ย
“การลงทุนตราสารหนี้ระยะสั้นจะทำให้ได้ดอกเบี้ยขยับขึ้นไปตามแนวโน้มดอกเบี้ยในตลาด”
อย่างไรก็ตาม อรวรรณ บอกว่า สำหรับคนในอาชีพอื่นๆ ก็สามารถลงทุนได้เหมือนกับผู้จัดการกองทุน เพียงแต่ต้องมีการศึกษาข้อมูลการลงทุนเพิ่มขึ้น โดยเฉพาะถ้าเป็นการลงทุนในกองทุนรวม ต้องรู้ว่าในกองทุนมีการลงทุนอะไรบ้าง มีการป้องกันความเสี่ยงอัตราแลกเปลี่ยนไว้หรือไม่
“ต้องไปศึกษาไส้ในของกองทุนนิดนึงว่าเขาเอาเงินของเราไปทำอะไร และต้องรู้ว่าเรายอมขาดทุนได้แค่ไหน เพราะถ้าต้องการได้ผลตอบแทนสูงๆ ก็ต้องกล้าที่จะขาดทุนได้”




