


จริงหรือไม่ Gen B ไม่มีเงินออม
คนในยุค Baby Boomer หรือบางทีก็เรียกว่า Generation B (Gen B) จะเป็นกลุ่มคนที่เกิดระหว่างปี 2489-2507
คนในยุค Baby Boomer หรือบางทีก็เรียกว่า Generation B (Gen B) จะเป็นกลุ่มคนที่เกิดระหว่างปี 2489-2507 ซึ่งอายุจะอยู่ราวๆ 53-71 ปี หรือพอจะเหมารวมได้ว่า คนกลุ่มนี้ก็คือ “ผู้สูงอายุ”
ในยุคปัจจุบัน
โดยที่ Krungsri Guru ระบุไว้ว่าในช่วงปี 2489-2507 เป็นยุคหลังสงครามโลกครั้งที่สอง ที่ต้องการแรงงานจำนวนมากมาฟื้นฟูประเทศ จึงทำให้เกิดค่านิยม“ลูกดก” หรือ “Baby Boom” และกลายเป็นที่มาของคำว่า “Baby Boomer”
“คนกลุ่ม Baby Boomer นี้เติบโตขึ้นมาท่ามกลางความเปลี่ยนแปลงและแข่งขันกับคนวัยเดียวกันเพื่อให้ได้งานเนื่องจากในยุคนั้นประเทศต่างๆ ก็ต่างกำลังพัฒนาเพื่อก้าวไปสู่ยุคอุตสาหกรรม”
คนกลุ่มนี้เลยจำเป็นต้องทำงานหนักมากขึ้น จนแทบจะเรียกได้ว่า “มีชีวิตเพื่อการทำงาน”
นอกจากนี้ ยังเป็นคนที่...
เคารพกฎเกณฑ์ กติกา
มีความอดทนสูง
สู้งาน ทุ่มเทให้กับการทำงานและองค์กรมาก
เป็นพวกอนุรักษนิยม เป็นคนที่ชอบประเพณีที่ดีงาม ชอบความเป็นระเบียบเรียบร้อย
ในขณะที่ลักษณะนิสัยในการบริหารเงิน Krungsri Guru ระบุว่า “คนกลุ่มนี้มักจะถูกครอบครัวสั่งสอนมาให้เป็นคนประหยัด อดออม จึงมีการใช้จ่ายอย่างรอบคอบ และระมัดระวัง
“ที่สำคัญคนกลุ่มนี้เริ่มเข้าสู่วัยเกษียณกันแล้ว พวกเขาจึงมีแนวทางการบริหารเงินไปในทาง เพื่อดูแลสุขภาพ เพื่อท่องเที่ยว พักผ่อนกับครอบครัว เน้นให้เงินออมทำงานเพื่อสร้างรายได้ประจำ มักมีฝันที่จะมีหลานตัวน้อยๆ ให้อุ้ม พร้อมมีมรดกเหลือไว้ให้ใช้
“พวกเขามักจะวางแผนการเกษียณโดยให้มีเงินเหลือใช้ในการดูแลสุขภาพตัวเอง ไว้ท่องเที่ยวกับลูกหลาน และมีเงินเหลือเป็นมรดกให้ลูกให้หลาน” Krungsri Guru ระบุ
แต่หากมองไปที่ “ผู้สูงวัย” ในประเทศไทย กลับพบข้อมูลที่ว่า ผู้สูงอายุในปัจจุบันมีรายได้ไม่พอใช้สำหรับวัยเกษียณ ทำให้มีสัดส่วนการกลับเข้ามาทำงานในวัยเกษียณมากขึ้น
รินใจ ชาครพิพัฒน์ กรรมการผู้จัดการบริษัท ตลาดสัญญาซื้อขายล่วงหน้า (ประเทศไทย) หรือ TFEX เคยให้ข้อมูลไว้ว่า ในปี 2557 มีผู้สูงวัยประมาณ 38% ที่ยังคงอยู่ในตลาดแรงงาน เพิ่มจากเมื่อ 20 ปีก่อน ที่มีผู้สูงวัยอยู่ในตลาดแรงงานประมาณ 30% เท่านั้น

“ประเด็นสำคัญก็คือแม้จะมีการกลับเข้ามาในตลาดแรงงานมากขึ้น แต่พบว่ามีเพียงประมาณ 64% ของผู้สูงวัยที่มีรายได้พอเพียงสำหรับการดำรงชีวิตในช่วงวัยเกษียณ”
พร้อมกับระบุด้วยว่า สาเหตุหนึ่งที่ทำให้เกิดปัญหารายได้ไม่เพียงพอในวัยเกษียณเกิดจากคนส่วนใหญ่ไม่ได้ให้ความสำคัญกับการวางแผนการออมการลงทุนเพื่อเตรียมความพร้อมสำหรับวัยเกษียณ โดยจากสถิติพบว่า...
- รายได้จากการออม หรือจากสินทรัพย์ของผู้สูงวัยในปัจจุบันนั้นอยู่ในระดับต่ำ หรือประมาณ 4% ของรายได้ทั้งหมด
- มีผู้สูงวัยเพียง 10% ที่มีเงินออมมากกว่า 1 ล้านบาท ในขณะที่อีก 24% ไม่มีการออมอยู่เลย
สถิติของผู้สูงอายุในประเทศไทยออกมาในทิศทางเดียวกับคนที่เกิดในยุค Baby Boomer หรือ Gen B ในต่างประเทศซึ่ง Transamerica Center for Retirement Studies สหรัฐอเมริกา พบว่าคนรุ่นนี้จะเริ่มต้นเก็บออมเพื่อวัยเกษียณตั้งแต่อายุ 35 ปี
แม้ว่าจะดูเหมือนเริ่มต้นกันตั้งแต่อายุไม่มาก (ถ้าเมื่อเทียบกับคนไทยเคยมีงานวิจัยพบว่า แรงงานวัย 40-60 ปีเริ่มออมเพื่อวัยเกษียณเมื่ออายุก้าวข้าม “หลักสี่” มาแล้ว) แต่ถ้าไปเทียบกับคนรุ่นใหม่ หนุ่มสาว Gen Y พวกเขาเริ่มออมกันตั้งแต่อายุ 22 ปี
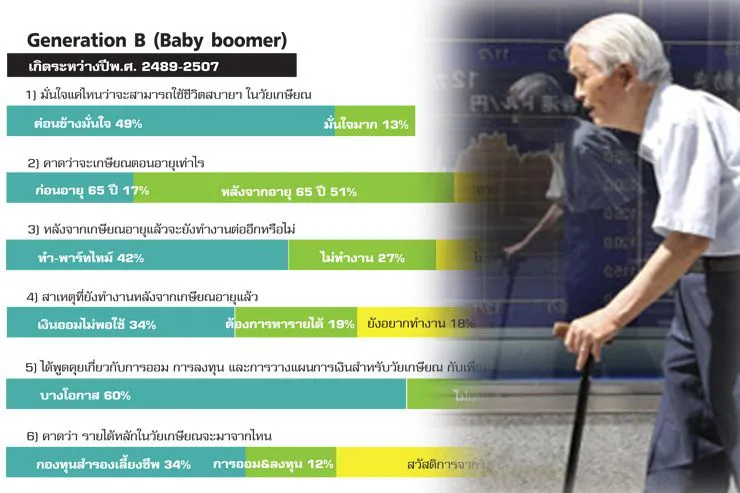
แต่เมื่อถามว่า ในเวลานี้ที่พวกเขาอยู่ในวัยใกล้เกษียณแบบนี้ พวกเขาได้วางแผนเกษียณอายุแล้วหรือยัง ผลที่ออกมาค่อนข้างน่าตกใจ เพราะ 38% ยอมรับว่า ยังไม่มีแผน ขณะที่อีก 48% บอกว่า มีแผนแต่ยังไม่ได้เขียนออกมา หรือตอบง่ายๆ คือ คิดเอาไว้แล้ว แต่ยังไม่ได้ทำออกมาให้เป็นรูปเป็นร่าง
แต่ไม่น่าเชื่อว่า พวกเขากลับมั่นใจว่าจะมีชีวิตสบายๆ ในวัยเกษียณ โดยที่ 49% ค่อนข้างมั่นใจ และ 13% มั่นใจมากอาจเป็นเพราะพวกเขาหวังว่า รายได้หลักในวัยเกษียณของพวกเขาจะมาจากสวัสดิการของรัฐและกองทุนสำรองเลี้ยงชีพ
อย่างไรก็ตาม หากประเมินจากธรรมชาติของคนในยุค Baby Boomer ที่ขยันและอดออม เชื่อว่าปัญหาไม่ได้อยู่ที่ความสามารถในการออม แต่น่าจะเป็นเพราะพวกเขาออมไว้ในเงินฝากที่ให้ดอกเบี้ยต่ำเกินไป จนทำให้ได้ผลตอบแทนไม่มากพอสำหรับวัยเกษียณ
เพราะฉะนั้นถ้ามีใครสักคนยื่นมือเข้าไปให้ความรู้ความเข้าใจและเสนอแนวทางการลงทุนที่เหมาะสมกับวัยเกษียณก็น่าจะทำให้คน Gen B มีชีวิตที่สบายมากขึ้น




