


พร้อมเพย์ ฉุดรายได้แบงก์ แต่ดีต่อเศรษฐกิจ
เปิดให้บริการพร้อมเพย์ (PromptPay) สำหรับ “บริการโอนเงินระหว่างบุคคลกับบุคคล”
เปิดให้บริการพร้อมเพย์ (PromptPay) สำหรับ “บริการโอนเงินระหว่างบุคคลกับบุคคล” ทั่วประเทศเรียบร้อยแล้ว เมื่อวันที่ 27 ม.ค. 2560 นับเป็นจุดเริ่มต้นของแผนงาน National e-Payment อย่างเป็นทางการ ก่อนจะต่อยอดไปสู่โครงการอื่นๆ
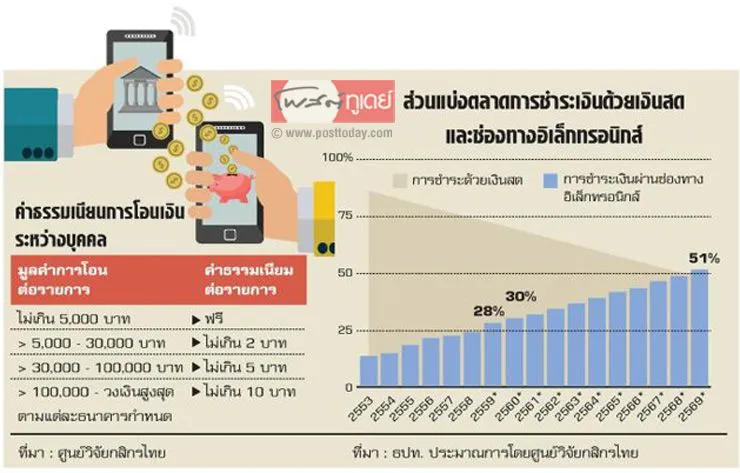
ศูนย์วิจัยกสิกรไทย ได้ประเมินว่า โครงการพร้อมเพย์ที่คิดค่าธรรมเนียมการโอนเงินระหว่างบุคคลกับบุคคลในอัตราที่ถูกลงมาก จนถึงไม่มีค่าบริการเลย คงกระตุ้นให้ผู้บริโภคหันมานิยมการชําระเงิน/โอนเงินผ่านช่องทางอิเล็กทรอนิกส์มากขึ้น สอดคล้องกับวัตถุประสงค์หลักของแผนงาน National e-Payment ที่ต้องการลดการใช้เงินสดในระบบการเงินไทย
ทั้งนี้ จากข้อมูล ณ เดือน ธ.ค. 2559 พบว่า ผู้ลงทะเบียนในโครงการพร้อมเพย์เบื้องต้นมีราว 18 ล้านคน คิดเป็น 48% ของผู้มีงานทำ ถือเป็นสัญญาณที่ดี บ่งชี้ถึงการยอมรับนวัตกรรม
ของผู้บริโภค โดยศูนย์วิจัยกสิกรไทย คาดว่า ทุกๆ การชำระเงินทางอิเล็กทรอนิกส์ที่เพิ่มขึ้นทดแทนการใช้จ่ายผ่านเงินสด จะช่วยลดต้นทุนทางการเงินให้ผู้บริโภคมากกว่า 30% และมีส่วนช่วยลดต้นทุนการบริหารจัดการเงินสดของระบบการเงินไทยในภาพรวม
สำหรับผลต่อรายได้ค่าธรรมเนียมของธนาคารพาณิชย์ปี 2560 น่าจะอยู่ประมาณ 3,100-3,600 ล้านบาท แต่ผลบวกสุทธิทางเศรษฐกิจในระยะ 10 ปี มีมูลค่าไม่ต่ำกว่า 1,900 ล้านบาท/ปี ทั้งนี้รายได้ค่าธรรมเนียมจากการโอนเงินและการเรียกเก็บเงินคิดเป็น 11.9% ของรายได้ค่าธรรมเนียมธนาคารพาณิชย์ทั้งระบบ (ราวร้อยละ 5 เป็นรายได้ที่เกี่ยวข้องกับพร้อมเพย์) และเป็น2.4% ของรายได้รวมทั้งระบบธนาคารพาณิชย์
ในกรณีพื้นฐาน ศูนย์วิจัยกสิกรไทย คาดว่า ผลกระทบต่อรายได้ค่าธรรมเนียมของธนาคารพาณิชย์ปี 2560 น่าจะอยู่ที่ราว 3,100-3,600 ล้านบาท ภายใต้สมมติฐานอัตราการยอมรับนวัตกรรมของผู้ใช้บริการ (Adoption Rate) ในปีแรกของพร้อมเพย์ ที่ 60%
นอกจากนี้ คาดว่า เมื่อโครงการพร้อมเพย์เดินหน้าเต็มที่แล้ว คงสร้างผลบวกสุทธิต่อมูลค่าทางเศรษฐกิจใน 10 ปีข้างหน้าได้ไม่ต่ำกว่า 1,900 ล้านบาท/ปี คำนวณจากการประหยัดค่าใช้จ่ายของผู้บริโภค และการลดลงของต้นทุนการให้บริการของธนาคารพาณิชย์ หักลบกับการลงทุนด้านอิเล็กทรอนิกส์ของธนาคารพาณิชย์
ในระยะถัดไป เมื่อโครงการพร้อมเพย์สำหรับการโอนเงินระหว่างบุคคลกับบุคคล (P2P) ดำเนินการได้อย่างราบรื่นแล้ว คงจะเห็นการเชื่อมต่อระบบพร้อมเพย์ระหว่างบัญชีของนิติบุคคลกับนิติบุคคล (B2B) บัญชีนิติบุคคลกับลูกค้าบุคคล (B2C) และบัญชีลูกค้าบุคคลกับนิติบุคคล (C2B) ที่จะตามมาในอีกไม่นาน พร้อมๆ กับการขยายเครือข่ายร้านค้ารับบัตร หรือเครื่อง EDC/MPOS ตลอดจนการผลักดัน e-Tax Invoice กับ e-Receipt ตามโครงการ National e-Payment
ท้ายที่สุดแล้ว สังคมไทยจะเป็นสังคมไร้เงินสดช้าหรือเร็วเพียงใดนั้นขึ้นอยู่กับความพร้อมเชิงโครงสร้างของระบบการชำระเงินไทย และAdoption Rate ของผู้บริโภคเป็นสำคัญ โดยศูนย์วิจัยกสิกรไทย คาดว่า ปริมาณการใช้จ่ายผ่านช่องทางอิเล็กทรอนิกส์ทั้งระบบมีโอกาสเพิ่มขึ้นเป็น 50%ได้ภายในไม่เกิน 10 ปีข้างหน้า หรือภายในปี 2569 จากปี 2560 นี้ที่น่าจะมีสัดส่วนราว 30% เท่านั้น (จากข้อมูลล่าสุดปี 2558 ที่ 23.8%) ส่วนการใช้เงินสดและเช็คของลูกค้าที่ปัจจุบันมีสัดส่วน 70% จะปรับลดลงเหลือต่ำกว่า 50%
ขณะที่โจทย์หลักของธนาคารพาณิชย์ต่อจากนี้นั้น นอกจากจะเน้นการสร้างความเชื่อมั่นต่อระบบและกระตุ้นให้มีการทำธุรกรรมผ่านโครงการนี้ เพื่อประโยชน์ของผู้บริโภคและลดต้นทุนธุรกรรมให้ชัดเจนขึ้นอย่างเป็นรูปธรรมแล้ว คงต้องผลักดันนวัตกรรมบริการทางอิเล็กทรอนิกส์ใหม่ๆ และค่าธรรมเนียมประเภทอื่นๆ เพื่อบรรเทาผลกระทบในระยะแรกจากพร้อมเพย์ รวมถึงสร้างฐานรายได้ที่มั่นคง นอกจากนี้ธนาคารแต่ละแห่งยังต้องวางแนวทางบริหารจัดการต้นทุนให้มีประสิทธิภาพ อาทิ สาขา หรือ ATM ที่อาจมีบทบาทลดลง รวมถึงพัฒนาทักษะความสามารถ (Upskill) ของพนักงานที่เกี่ยวข้องให้ตอบโจทย์ผลิตภัณฑ์และบริการที่จะซับซ้อนมากขึ้นได้ในอนาคต




