


ก่อนจะจากกันในปีนี้ เตรียมแผนการเงินดีๆ ไว้ทำปีหน้า
นี่คงเป็นครั้งสุดท้ายที่จะได้เจอกัน เพราะปีหน้าเราจะย้ายแล้วนะ (ส่วนจะย้ายไปไหน ย้ายไปทำอะไร คงต้องรอลุ้นกันต่อในปีหน้า)
โดย...สวลี ตันกุลรัตน์ [email protected]
นี่คงเป็นครั้งสุดท้ายที่จะได้เจอกัน เพราะปีหน้าเราจะย้ายแล้วนะ (ส่วนจะย้ายไปไหน ย้ายไปทำอะไร คงต้องรอลุ้นกันต่อในปีหน้า) แต่ก่อนจะจากกันไปในปีนี้ขอทิ้งทวนรวบรวม “แผนการเงิน” ที่ควรจะทำในปี 2560 มาไว้เตือนใจ สำหรับคนที่ตั้งใจว่าจะทำ (ว่าจะทำแต่ไม่ได้ทำสักที) ได้ใช้โอกาสในปีใหม่เป็นการเริ่มต้นอะไรใหม่ๆ
1.สำรวจทรัพย์สินที่มี
ถามกันแบบตรงไปตรงมาว่า ทุกวันนี้คิดว่า “เรารวย” หรือ “เราจน”
คนรายได้มาก จะรวยกว่าคนรายได้น้อยจริงไหม
คนที่ดูเหมือนรวย อาจจะไม่ได้รวยก็ได้ เพราะการมีบ้านหลังใหญ่ รถคันโต ไม่ได้เป็นเครื่องวัด “ความมั่งคั่ง” ที่ถูกต้อง เพราะความมั่งคั่งที่แท้จริง ไม่ได้วัดกันที่ “ทรัพย์สมบัติที่มี” แต่ต้องนำ “หนี้สิน” มาหักออกด้วย
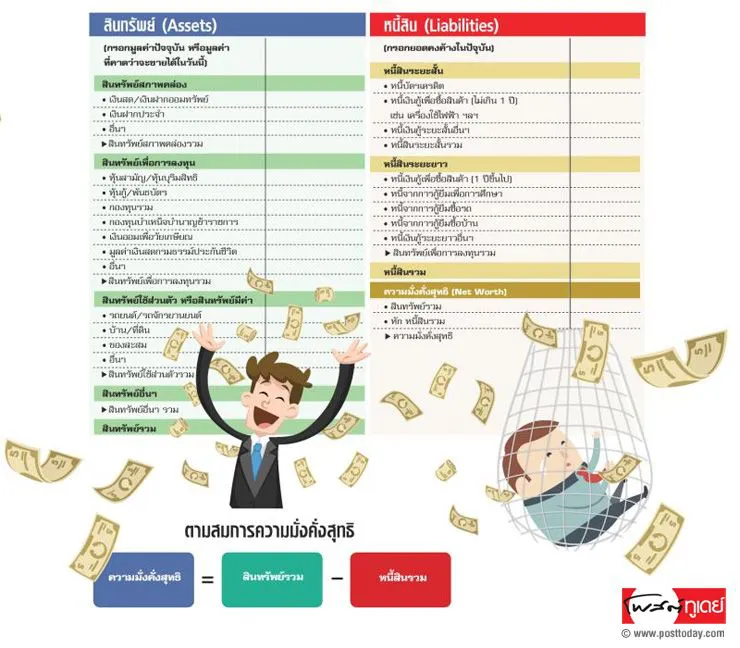
เพราะฉะนั้นถ้าอยากรู้ว่า เรารวยจริง หรือรวยเพราะหนี้ ลองนึกๆ ดูสิว่า ตอนนี้เรา...
มีทรัพย์สินอะไร จำนวนเท่าไร โดยต้องคิดจากมูลค่าปัจจุบัน หรือราคาที่คิดว่าจะขายได้ในวันนี้ (ไม่ใช่ราคาที่ซื้อมา)
เป็นหนี้อะไร มากแค่ไหน นับจากยอดหนี้คงค้างในปัจจุบัน (ไม่สนใจว่าตอนเริ่มกู้มาเป็นเงินเท่าไร สนใจแค่ว่าตอนนี้ยังเหลือที่ต้องจ่ายอีกมากน้อยแค่ไหน)
จากนั้นก็กรอกตัวเลขสินทรัพย์แต่ละอย่าง หนี้สินแต่ละตัว ลงไปใน “งบดุลส่วนบุคคล”
เรียบร้อยแล้วก็หยิบเครื่องคิดเลขขึ้นมา แล้วก็บวกตัวเลขทรัพย์สินที่มีทั้งหมดใส่ลงไปในช่อง ทรัพย์สินรวม และบวกหนี้สินทั้งหมดใส่ในช่อง หนี้สินรวม แล้วก็นำสินทรัพย์รวมมาลบออกด้วยหนี้สินรวม จะได้ออกมาเป็น ความมั่งคั่งสุทธิ
ใครที่หักลบออกมาแล้ว “ความมั่งคั่งเป็นบวก” ก็สบายใจได้ แต่บางคนก็อาจจะมี “ความมั่งคั่งติดลบ” ซึ่งไม่ใช่เรื่องน่าเป็นห่วงมาก ถ้าอยู่ในช่วง “สร้างเนื้อสร้างตัว” ที่อาจจะซื้อบ้าน ซื้อรถด้วยเงินกู้จนทำให้มีภาระหนี้สินมาก แต่ถ้าอายุมากขึ้นทำงานมานานขึ้นภาระหนี้พวกนี้ควรจะลดลงจนทำให้ความมั่งคั่งเป็นบวก
หรือถ้าความมั่งคั่งสุทธิเป็นบวกแล้ว แต่ยังไม่แน่ใจว่า มากพอหรือยัง ต้องนำไปเปรียบเทียบกับ “ความมั่งคั่งสุทธิที่เหมาะสม” ซึ่งมีวิธีการคำนวณอยู่ 2 แบบ คือ
แบบที่ 1 คือ อายุ x รายได้ต่อปี x (1/10)
แบบที่ 2 คือ อายุปัจจุบัน - อายุเริ่มงาน x (เงินได้ต่อปีปัจจุบัน + เงินได้ต่อปีเมื่อเริ่มทำงาน)/2 x (1/3)
แบบที่ 1 และแบบที่ 2 จะได้ตัวเลขที่ต่างกันพอสมควร โดยแบบที่ 2 จะน้อยกว่าแบบที่ 1 เพราะฉะนั้นอย่างน้อยเราควรมีความมั่งคั่งสุทธิไม่ต่ำกว่าแบบที่ 2
นอกจากนี้ การสำรวจทรัพย์สิน ในช่วงสิ้นปีแบบนี้ (หรือจะรอไปทำต้นปี) ยังเป็นโอกาสที่ตรวจสอบอายุประกัน ทั้งประกันภัยบ้านและรถยนต์ ตรวจสอบอัตราดอกเบี้ย ว่าพอจะมีวิธีการที่ช่วยประหยัดดอกเบี้ยได้บ้างหรือไม่
2.เริ่มทันที “บันทึกรายรับ-รายจ่าย”
หลังจากผัดผ่อนมาหลายปี หรือลองทำแล้วไม่กี่วันก็เลิกไป คงต้องกลับมาเดินหน้าบันทึกรายรับ-รายจ่ายอย่างจริงๆ จังๆ กันเสียที ยิ่งช่วงนี้เห็นเด็กๆ หลายคนเขียนบันทึกประจำวัน ที่อ่านแล้วอดยิ้มให้กับความน่ารัก ช่างคิดแบบเด็กๆ ไม่ได้ จนทำให้ผู้ใหญ่อย่างเราอยากจะปัดฝุ่นลุกขึ้นมาเขียน “ไดอารี่” อีกครั้ง
และถ้าการจดบันทึกเรื่องราวที่เกิดขึ้นในแต่ละวันจะช่วยเตือนความจำให้เราระลึกถึงวันที่ดีและวันแย่ๆ ของเราได้แล้ว ก็น่าจะลองเพิ่มการจดบันทึกรายรับรายจ่ายเข้าไปด้วย เพราะจะช่วยให้ทราบที่มาของรายได้ และพฤติกรรมการใช้จ่าย เพื่อจะนำมาปรับปรุงให้ดีขึ้นในวันต่อๆ ไป
และสิ่งที่ทำควบคู่กันไป คือ วางแผนรายรับรายจ่าย โดยเฉพาะคนที่มีรายได้เพิ่ม หรือรายจ่ายเพิ่ม ก็ต้องมาวางแผนรายรับรายจ่ายกันใหม่
3.ลองเริ่มต้นลงทุนดูสักที
ก่อนจะไปลงทุน หลายคนบอกว่า แค่กินใช้ในแต่ละเดือนยังแทบจะไม่มีเงินเหลือ แล้วแบบนี้จะเอาเงินที่ไหนไปลงทุน
เรื่องนี้ไม่ยาก ถ้าอยากจะเริ่มต้น
อย่างแรกต้องเริ่มจาก “ออมก่อนใช้” โดยหักเงินออกไปออมหรือไปลงทุนตามจำนวนที่ตั้งใจไว้ แล้วเหลือเท่าไรจึงนำมาใช้จ่ายแทนที่จะ “เหลือแล้วค่อยออม” เพราะอย่างที่รู้ๆ กันว่า สุดท้ายแทบจะไม่มีเงินเหลือ
แรกๆ อาจจะอึดอัดนิดหน่อย รู้สึกใช้จ่ายไม่คล่องมือเหมือนเคย หรืออาจจะรู้สึกเหมือนรายได้ลดลง แต่ลองอดทนทำให้เหมือนว่า มีเงินแค่จำนวนที่เหลืออยู่หลังจากการหักเงินออกไปออม เชื่อได้เลยว่า ใช้เวลาไม่กี่เดือนเราจะรู้สึกคุ้นเคยกับเงินที่เหลือจากการออม
วิธีนี้ใช้ได้ทั้งกับมนุษย์เงินเดือน และคนที่ไม่มีรายได้ประจำ แต่ถ้าเป็นมนุษย์เงินเดือนก็ง่ายหน่อย เพราะสามารถใช้วิธีการลงทุนแบบอัตโนมัติ โดยการตัดเงินออกจากบัญชีเงินเดือนทันทีที่เงินเดือนออก ไม่ต้องกลัวว่าจะเผลอเอาเงินที่ตั้งใจจะออมไปใช้จ่ายอย่างอื่น
ถ้ายังไม่เคยลงทุนมาก่อนเลย อาจจะเริ่มจากตัดไปเข้าบัญชีเงินฝากประจำดูก่อนก็ได้ แล้วเมื่อคุ้นเคยมากขึ้นค่อยๆ ขยับออกไปลงทุนอะไรง่ายๆ เช่น กองทุนรวม และถ้าวันไหนคันไม้คันมืออยากลองลงทุนด้วยตัวเองก็ยังไม่สาย
และไม่ว่าจะเริ่มลงทุนในรูปแบบไหน อย่างแรกที่ต้องทำ คือ “การวางแผนการออมและการลงทุน” ว่าในแต่ละเดือนจะออมเงินสักเท่าไร จะแบ่งส่วนไปลงทุนในสินทรัพย์ประเภทไหนบ้าง ที่จะทำให้บรรลุเป้าหมาย และไม่ทำให้ตื่นเต้นเกินไป
แต่สำหรับคนที่มีแผนการออมและการลงทุนอยู่แล้ว ก็ได้เวลาที่จะหยิบแผนอันเก่าขึ้นมาดูว่าควรจะมีการปรับเปลี่ยนอะไรบ้างหรือไม่ พอร์ตลงทุนที่มีอยู่ยังเหมาะสมกับสถานการณ์ตอนนี้อยู่ใช่ไหม หรือมีอะไรเปลี่ยนไปจนทำให้ต้องปรับแผนลงทุนหรือไม่ หรือปีนี้เงินเดือนเพิ่มจะเพิ่มเงินลงทุนอีกดีไหม
4.มาเคลียร์หนี้กันดีกว่า
หลังจากฉลองปีใหม่กันจนหนำใจแล้ว อย่าปล่อยความสุขในช่วงปีใหม่กลายเป็นความสุขบนกองหนี้ เพราะฉะนั้นเมื่อช่วงเวลาแห่งความสุขผ่านไปแล้ว ก็ถึงเวลาที่จะต้องกลับมาเคลียร์หนี้สินให้ได้โดยเร็ว เพราะต้องไม่ลืมว่า ยิ่งปล่อยให้ภาระหนี้อยู่กับเรานานเท่าไร ดอกเบี้ยก็ยิ่งพอกพูนมากขึ้นเท่านั้น โดยเฉพาะ “หนี้จน” ต้องรีบจัดการให้หมดโดยเร็ว
และถ้าในปีหน้ามีแผนจะก่อหนี้เพิ่มควรมีแค่ “หนี้รวย” แต่หนี้แบบไหนที่จะเป็นหนี้รวย ดูได้จากคุณสมบัติอย่างน้อย 3 ข้อนี้ ต่อไปนี้
- ต้องมีประโยชน์... ถ้าจะเป็นหนี้รวย จะต้องเป็นหนี้ที่เพิ่มมูลค่า สร้างรายได้ และเป็นประโยชน์ เช่น หนี้เพื่อการลงทุน หนี้เพื่อทำธุรกิจ หนี้เพื่อซื้อบ้าน รวมทั้งหนี้เพื่อการศึกษา เพราะการศึกษา คือ การลงทุน
- ต้องมีความสามารถในการผ่อนชำระ แม้จะเป็นหนี้ดีมีประโยชน์ และมีโอกาสจะทำให้รวย แต่ถ้าเป็นการก่อหนี้เกินตัว ก็ทำให้จนได้เหมือนกัน เพราะไม่มีความสามารถจะจ่ายหนี้ได้ตลอดรอดฝั่ง โดยประเมินง่ายๆ คือ เมื่อรวมยอดผ่อนชำระหนี้ทุกประเภทรวมกันแล้ว ไม่ควรให้เกิน 50% ของรายได้ในแต่ละเดือน
- ต้องคุ้มค่าที่จะกู้... หนี้ที่จะเรียกว่า หนี้รวยได้จะต้องเป็นหนี้ที่ดอกเบี้ยต่ำ นอกจากนี้ ยังต้องดูเงื่อนไขอื่นๆ ที่ไม่ใช่ดอกเบี้ยด้วย เช่น ค่าธรรมเนียมต่างๆ เพราะค่าใช้จ่ายเหล่านี้จะมีผลต่อจำนวนเงินในกระเป๋าของเราเช่นกัน
5.ตรวจสอบประวัติเครดิต
หลังจากเคลียร์หนี้เรียบร้อยแล้ว สัก 2-3 เดือน หรืออย่างน้อยปีละ 1 ครั้ง อย่าลืมหาเวลาไปยื่นเรื่องขอตรวจสอบประวัติเครดิตของตัวเราเอง เพื่อให้แน่ใจว่าเราได้จัดการหนี้ไปได้ไม่ค้างคา และไม่ได้มีภาระหนี้ค้างชำระกับสถาบันการเงินไหน
แต่หนี้ก้อนไหนที่เจ้าหนี้ไม่ใช่สถาบันการเงินก็ต้องตรวจสอบหลักฐานการชำระหนี้ และภาระหนี้คงเหลือให้ถูกต้อง
6.ทบทวนเงินออมเผื่อฉุกเฉิน
หยิบ “บัญชียามฉุกเฉิน” ขึ้นมาตรวจสอบกันสักหน่อยว่าจำนวนเงินอยู่เท่าไร และยังอยู่ในอัตรา 3-6 เท่า ของค่าใช้จ่ายในแต่ละเดือนอยู่หรือไม่ เพราะถ้ามีเงินเหลือน้อยกว่านั้นต้องรีบหาทางเพิ่มให้กลับมาอยู่ในระดับเดิมโดยด่วน
เงินจำนวนนี้ก็ควรจะเป็นเงินที่เก็บไว้ในที่ปลอดภัย และต้องมีสภาพคล่องที่สุด สามารถออกมาใช้งานได้ทันทีเมื่อภัยมา เพราะฉะนั้นจำเป็นต้องแยกบัญชีออกมาให้ชัดเจน และเก็บไว้ในบัญชีเงินฝากออมทรัพย์จะดีที่สุด (ไม่ต้องคาดหวังผลตอบแทนจากเงินจำนวนนี้)
7.ทำประกัน
อย่าเพิ่งร้องยี้ เมื่อเห็นคำว่า ประกัน แม้ว่าหลายคนจะมีมุมมองในเชิงลบกับการทำประกัน และอาจจะคิดว่าไม่จำเป็น เพราะมีสวัสดิการรักษาพยาบาลอยู่แล้ว และลองคิดถึง “การบริหารความเสี่ยงในชีวิต” ที่สามารถประเมินเป็น “ตัวเงิน” ทั้ง 4 ประเภท
- ความเสี่ยงส่วนบุคคล ได้แก่ ความเสี่ยงที่จะเสียชีวิตก่อนวัยอันควร มีรายได้ไม่เพียงพอเมื่อเกษียณอายุ สุขภาพไม่ดีหรือทุพพลภาพ และการว่างงาน
- ความเสี่ยงต่อทรัพย์สิน ได้แก่ ความเสียหายโดยตรง และความเสียหายต่อเนื่อง เช่น หลังจากถูกเพลิงไหม้แล้วร้านค้ายังขาดรายได้
- ความเสี่ยงที่เกี่ยวกับความรับผิดในการกระทำที่มีผลกระทบต่อคนอื่น
- ความเสี่ยงเนื่องจากความผิดพลาดของคนอื่น
และความเสี่ยงทั้ง 4 แบบนี้ สามารถบริหารด้วยการทำประกัน ทั้งประกันชีวิต ประกันออมทรัพย์ ประกันอุบัติเหตุ ประกันวินาศภัย แต่ต้องไม่มากเกินไปจนทำให้จ่ายเบี้ยประกันเกินความจำเป็น
8.วางแผนเกษียณอายุ
ไม่ว่าตอนนี้จะอายุเท่าไร ทำงานมานานแค่ไหน อีกกี่ปีจะเกษียณ แต่ถ้าที่ผ่านมายังไม่เคยคิดถึงชีวิตหลังเกษียณเอาไว้ คงต้องเริ่มทันทีปีนี้เลย โดยมีแนวทางการเตรียมตัวแบบง่ายๆ 5 ขั้นตอน คือ
1.กำหนดอายุที่ต้องการจะเกษียณ จะได้รู้ว่าจะมีเวลาเตรียมตัวอีกนานแค่ไหน
2.ประมาณช่วงเวลาที่จะมีชีวิตอยู่หลังจากที่เกษียณแล้ว จะได้รู้ว่าจะมีเวลาใช้เงินอีกกี่ปี
3.ประมาณการค่าใช้จ่ายหลังเกษียณ ซึ่งควรจะมี 70-75% ของค่าใช้จ่ายรายเดือนก่อนเกษียณ
4.ประมาณการรายได้หลังเกษียณว่าจะมีมาจากแหล่งใด จำนวนเท่าไร และพอสำหรับใช้จ่ายหรือไม่
5.วางแผนการออม เพื่อให้มีรายได้เพียงพอสำหรับชีวิตหลังเกษียณตามที่ประมาณการไว้
แต่ถ้าปีนี้เป็นปีสุดท้ายของวัยทำงาน หรือใกล้จะเกษียณในอีกไม่กี่ปีนี้แล้ว ก็ต้องเตรียมตัวเตรียมใจให้พร้อมสำหรับการใช้ชีวิตวัยเกษียณ โดย…
เริ่มสำรวจแหล่งรายได้ที่จะเกิดขึ้นในช่วงหลังเกษียณ ทั้งเงินออม เงินกองทุนบำเหน็จบำนาญข้าราชการบำเหน็จ รวมถึงรายได้อื่นๆ เช่น เงินปันผลจากการลงทุน ประกันชีวิต และประกันบำนาญ
หลังจากนั้นก็คำนวณค่าใช้จ่าย เพราะแม้ว่าค่าใช้จ่ายบางอย่างจะลดลง แต่ค่าใช้จ่ายบางอย่างก็จะเพิ่มขึ้นด้วย เช่น ค่าใช้จ่ายในการดูแลสุขภาพ ซึ่งควรจะแบ่งรายจ่ายออกเป็น 3 กลุ่ม คือ 1.ค่าใช้จ่ายในชีวิตประจำวัน 2.ค่าใช้จ่ายเกี่ยวกับสุขภาพ และ 3.เงินสำรองเผื่อกรณีฉุกเฉิน
เมื่อนำรายได้กับค่าใช้จ่ายมาหักลบกันแล้วก็จะรู้ว่าชีวิตหลังเกษียณจะสุขสบายแค่ไหนและถ้ารายได้ไม่พอกับรายจ่าย จะได้วางแผนชีวิตกันต่อไป
เพราะยังพอมีทางออกไม่ว่าจะเป็นหางานทำหลังจากเกษียณแล้ว เช่น เป็นที่ปรึกษา หรือจะทำธุรกิจเล็กๆ ไปพร้อมกับหาทางลดรายจ่ายในชีวิตประจำวัน ตัดรายจ่ายที่คิดว่าไม่จำเป็นออกไป หรือจะเพิ่มความเสี่ยงในการลงทุนในช่วงหลังเกษียณอีกสักหน่อย ลงทุนหุ้นให้มากขึ้นอีกนิด ลงทุนในตราสารหนี้ที่มีอายุยาวขึ้น เพื่อเพิ่มโอกาสได้รับผลตอบแทนสูงขึ้น
9.วางแผนภาษี
ยังเข็ดไม่หายกับการไปเข้าคิวรอซื้อกองทุนเพื่อประหยัดภาษีในช่วงสัปดาห์สุดท้ายปลายปี ทั้งๆ ที่เราลงทุนได้ตลอดทั้งปี โดยเฉพาะคนที่ลงทุนเป็นประจำทุกเดือน ยิ่งสบายใหญ่
เพราะฉะนั้นขอให้ตั้งใจไว้ว่า ปีหน้าจะวางแผนภาษี โดยไม่ต้องรอให้ถึงนาทีสุดท้ายปลายปีก็ได้ เพราะยิ่งเริ่มคิดเรื่องการเสียภาษีเร็วขึ้น ก็ยิ่งช่วยให้การบริหารภาษีมีประสิทธิภาพมากขึ้น เสียภาษีน้อยลง
นอกจากนี้ การเตรียมรวบรวมเอกสารและข้อมูลต่างๆ ที่เกี่ยวกับสิทธิลดหย่อนภาษีแต่เนิ่นๆ จะทำให้พอมีเวลาแก้ไขหากมีข้อผิดพลาดเกิดขึ้น และถ้าจำเป็นต้องยื่นเอกสารเพิ่มจะได้ทำให้ทันที
เพราะฉะนั้นหลังจากจัดการกับภาษีปีนี้เรียบร้อยแล้ว อย่าลืมจัดเก็บหลักฐานต่างๆ เอาไว้สำหรับยื่นภาษีในปีหน้าไว้ตั้งแต่เนิ่นๆ โดยเฉพาะบรรดา “ใบกำกับภาษี” ที่ได้จากมาตรการ “ช็อปช่วยชาติ” ที่กระจัดกระจายได้มาจากหลายๆ ร้าน ต้องจัดเก็บให้ดี อย่าให้หาย จะได้คุ้มค่ากับที่ต้องไปต่อคิวยาวๆ
10.ทำพินัยกรรม
อย่าคิดว่าการทำพินัยกรรมจะเป็นการแช่งตัวเอง แต่เป็นหนึ่งในการวางแผนการเงินเพื่อส่งต่อความมั่งคั่งให้คนที่เรารัก เพราะฉะนั้นถ้ายังไม่มีพินัยกรรมควรจะเริ่มคิดเริ่มทำ หรือ ถ้ามีแล้วก็ต้องทำให้ทันสมัยอยู่เสมอ โดยเฉพาะเมื่อสำรวจรายการทรัพย์สินเสร็จเรียบร้อยแล้ว จะเห็นว่ามีอะไรเพิ่มขึ้น หรือลดลงไปบ้าง หรือคนที่ตั้งใจจะยกมรดกให้จะยังเป็นคนเดิมอยู่หรือไม่ หรือใจเปลี่ยนไปแล้ว
เพราะทุกสิ่งในโลกล้วนเปลี่ยนแปลง รวมทั้งคอลัมน์ “Money Tips” นี้ด้วย




