
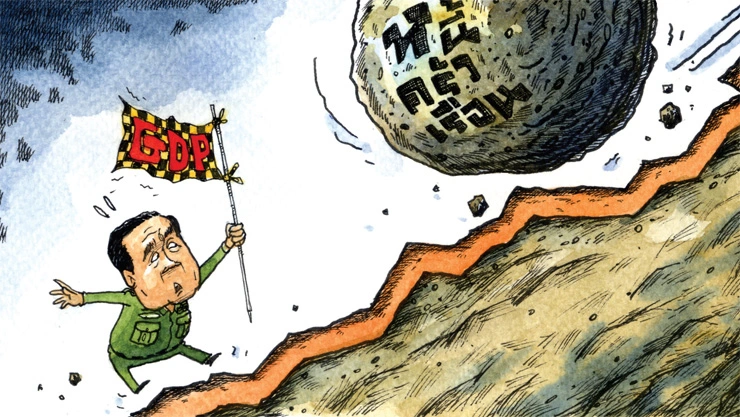


จับตาหนี้ครัวเรือน ไทยหายวับ
สัดส่วนหนี้ครัวเรือนไทยต่อผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) ที่ธนาคารแห่งประเทศไทย (ธปท.) ระบุว่า
สัดส่วนหนี้ครัวเรือนไทยต่อผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) ที่ธนาคารแห่งประเทศไทย (ธปท.) ระบุว่าในไตรมาสแรกของปีนี้หนี้อยู่ในระดับ 81.1% มีมูลค่า 11.08 ล้านล้านบาท เป็นอัตราที่ขยายตัวลดลงในรอบ 3 ปี ในขณะที่หอการค้าไทยรายงานว่าตัวเลขหนี้ครัวเรือนไทยในปีนี้จะเพิ่มขึ้นจากปี 2558 ถึง 20.2% เป็นการเพิ่มขึ้นสูงสุดในรอบ 9 ปี และประเทศไทยติดอันดับ 1 ใน 10 ประเทศที่มีหนี้ครัวเรือนต่อจีดีพีสูงที่สุดในโลก
ทั้งนี้ การมีหนี้ครัวเรือนในระดับสูง จะทำให้เกิดความเปราะบางต่อเสถียรภาพระบบการเงินในกรณีที่เกิดวิกฤตเศรษฐกิจอย่างไม่คาดฝัน เป็นต้น ที่สำคัญการมีหนี้สูงยังมีผลต่อการออมที่ไม่เพียงพอต่อการเกษียณอายุ ซึ่งจะเป็นปัญหาต่อประเทศในระยะยาว
อย่างไรก็ดี หนี้ครัวเรือนในอนาคตอาจจะมีสัดส่วนที่ลดลง เพราะ ธปท.กำลังดำเนินการปรับปรุงนิยามและรายละเอียดของหนี้ในส่วนของ ธปท.ใหม่ เพื่อให้ครอบคลุมมากขึ้น และจะช่วยให้สามารถนำตัวเลขและข้อมูลรายละเอียดดังกล่าวไปใช้ในการเปรียบเทียบ หรือกำหนดนโยบายประเทศได้อย่างเหมาะสมมากขึ้น
“ขณะนี้มีสินเชื่อบางส่วนที่จัดอยู่ในประเภทหนี้ครัวเรือน แต่อาจจะไม่ใช่หนี้ครัวเรือนเสียทีเดียว และมีหนี้สินบางประเภทที่ไม่ได้รวมในหนี้ครัวเรือน แต่ ธปท.มองว่าควรจะนำมารวมในนิยามของหนี้ครัวเรือน” วิรไท สันติประภพ ผู้ว่าการ ธปท. กล่าว
สำหรับการปรับนิยามนั้น ธปท.เห็นว่าหนี้กู้ยืมเพื่อการศึกษา โดยเฉพาะหนี้ของกองทุนเงินให้กู้ยืมเพื่อการศึกษา (กยศ.) เป็นหนี้ของผู้มีงานทำครั้งแรกและมีผลต่อการใช้จ่ายของภาคครัวเรือน แต่ยังไม่ได้รวมในนิยามหนี้ครัวเรือน ซึ่งควรจะนำเอามารวม ในขณะที่หนี้สินบางประเภทที่ไม่ควรนำมารวม เช่น กู้สินเชื่อบุคคล แต่นำเงินไปใช้ทำธุรกิจด้วย จึงควรจะต้องแยกออกจากหนี้ครัวเรือนเป็นหนี้ของภาคธุรกิจให้ชัดเจน
เชาว์ เก่งชน กรรมการผู้จัดการ ศูนย์วิจัยกสิกรไทย ระบุว่า หากปรับนิยามของหนี้ครัวเรือนใหม่ อาจทำให้หนี้ครัวเรือนต่อจีดีพีลดลงเหลือ 70% ได้ แต่การจะแยกว่าสินเชื่อใดเป็นสินเชื่อเพื่อการพาณิชย์ด้วย เป็นสินเชื่อเคหะหรือสินเชื่ออุปโภคบริโภคด้วยก็ไม่ง่าย หากมีการนำเงินไปใช้ผิดวัตถุประสงค์ แต่ไม่แจ้งให้เจ้าหนี้ทราบ ขณะนี้ต้องรอให้ ธปท.ศึกษาให้เสร็จก่อนจึงจะเห็นภาพหนี้ครัวเรือนที่เปลี่ยนแปลงอย่างชัดเจน
ทางด้านผลการวิจัย “มองมาตรการภาครัฐและหนี้ครัวเรือนผ่านข้อมูลเครดิตบูโร” ที่จัดทำการศึกษาข้อมูลของหนี้ครัวเรือนและวิเคราะห์ผลกระทบของโครงการรถคันแรก โดยใช้ข้อมูลสินเชื่อบุคคลรายสัญญาไม่ระบุตัวตนจากเครดิตบูโร (NCB) ที่ครอบคลุมสถาบันการเงิน 89 แห่ง คิดเป็น 74% ของสินเชื่อครัวเรือนทั้งระบบ พบว่าผู้มีหนี้จะมีการค้างชำระหนี้เกิน 90 วัน หรือเป็นหนี้เสีย คิดเป็นสัดส่วน 16% ของจำนวนผู้มีหนี้ทั้งหมด โดยส่วนใหญ่จะค้างหนี้เฉลี่ย 3 ใน 4 ของมูลค่าหนี้รวม ซึ่งกลุ่มคนที่ค้างชำระหนี้ส่วนใหญ่อยู่ในกรุงเทพฯ ปริมณฑล และภาคใต้
จากการศึกษายังพบว่าบุคคลผู้มีหนี้มีสัดส่วน 24% ของประชากรทั้งประเทศ และหนี้จะกระจุกตัว เห็นได้จากผู้ที่รับสินเชื่อ 61% ของสินเชื่อทั้งระบบ อยู่ในครัวเรือนในกลุ่มเพียง 10% เท่านั้น และหากแยกตามพื้นที่จะเห็นว่าจำนวนผู้มีหนี้ต่อจำนวนประชากรส่วนใหญ่อยู่ในภาคกลาง โดยเฉพาะกรุงเทพฯ และปริมณฑล แต่หากดูตามมูลค่าหนี้ต่อผู้มีหนี้จะพบคนในภาคตะวันออกเฉียงเหนือมีหนี้สูงกว่าภาคอื่น และหากดูด้านอายุ ผู้มีหนี้ส่วนใหญ่จะอยู่ในกลุ่มอายุ 25-35 ปี ซึ่งคนอายุ 35-60 ปี จะมีหนี้สูงที่สุด และที่น่าสนใจคือ ผู้มีหนี้หรือเคยกู้หนี้แล้วสถาบันการเงินก็มักให้กู้หนี้เพิ่มขึ้นอย่างต่อเนื่อง ขณะที่คนที่ไม่เคยใช้บริการหรือไม่มีฐานข้อมูลมักไม่ได้สินเชื่อ ทำให้คนที่เข้าไม่ถึงบริการยังมีสูง
สักกะภพ พันธ์ยานุกูล ผู้อำนวยการ กลุ่มงานด้านเสถียรภาพระบบการเงิน ธปท. ผู้วิจารณ์ กล่าวว่า ลำดับความสัมพันธ์ของหนี้ที่มีผลต่อคุณภาพจะมาจากพฤติกรรมการสะสมความเปราะบางของครัวเรือน ความเชื่อมโยงของหนี้ประเภทต่างๆ ระดับความรู้ทางการเงิน การแข่งขันของสถาบันการเงิน สินทรัพย์ทางการเงินของครัวเรือน และจากการสำรวจภาวะเศรษฐกิจของครัวเรือน จะพบครัวเรือนที่มีหนี้เพื่อที่อยู่อาศัยจะมีความเปราะบางทางการเงิน จากระดับหนี้ต่อรายได้สูง และเกราะป้องกันทางการเงินที่ต่ำ เมื่อเทียบกับครัวเรือนที่มีหนี้ประเภทอื่น โดยหนี้ครัวเรือนส่วนใหญ่มาจากหนี้เพื่อซื้อที่อยู่อาศัย มีสัดส่วน 28% ของหนี้ครัวเรือนทั้งหมด ซึ่งระดับหนี้ที่สูงของไทยมาจากหนี้ครัวเรือนเป็นหลัก ส่วนหนี้ในภาคธุรกิจและภาคการคลังอยู่ในระดับที่ไม่สูงและเพิ่มขึ้นช้า ซึ่งปัจจุบันนันแบงก์มีบทบาทมากขึ้นในการให้สินเชื่อกับครัวเรือน




