


Employee’s Choice มีมาก... เลือกยาก เลือกพลาด
เหมือนฟ้าผ่าลงกลางวงสนทนา เมื่อ ดวงมน จึงเสถียรทรัพย์ ผู้ช่วยเลขาธิการ สำนักงานคณะกรรมการ
โดย...สวลี ตันกุลรัตน์
เหมือนฟ้าผ่าลงกลางวงสนทนา เมื่อ ดวงมน จึงเสถียรทรัพย์ ผู้ช่วยเลขาธิการ สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาด หลักทรัพย์ (ก.ล.ต.) บอกว่า ก.ล.ต.เองเริ่มไม่แน่ใจแล้วว่า การเปิดให้สมาชิกกองทุนสำรองเลี้ยงชีพสามารถเลือกนโยบายลงทุนหลากหลายได้ด้วยตัวเอง (Employee’s Choice) นั้น มันเป็นสิ่งที่ถูก หรือผิด กันแน่
คงเป็นเพราะถ้าย้อนไปดูความตั้งใจของ Employee’s Choice จะเห็นว่าการมีทางเลือกที่หลากหลายจะทำให้สมาชิกกองทุนสำรองเลี้ยงชีพ หรือก็คือ “มนุษย์เงิน” อย่างเราๆ มีเงินไว้ใช้จ่ายหลังเกษียณมากขึ้นและมากขึ้น เพราะสามารถลงทุนในหุ้น หรือการลงทุนทางเลือกอื่นๆ นอกเหนือจากทุ่มเงินทั้งหมดลงไปในตราสารหนี้ที่มีผลตอบแทนน้อยนิด
แต่ข้อมูลที่ออกมากลับทำให้ “ความเชื่อ” เหล่านี้ถูกสั่นคลอน
เพราะในปัจจุบันสัดส่วนการลงทนุในหุ้นของกองทุนสำรองเลี้ยงชีพไทย แม้ว่าจะเพิ่มขึ้นมาบ้าง แต่ก็ยังอยู่ที่ 15% และส่วนใหญ่ยังทิ้งไว้ในตราสารหนี้เช่นเดิม ซึ่งหากเทียบกับกองทุนสำรองเลี้ยงชีพต่างประเทศ เช่น CalPERs จะให้น้ำหนักลงทุนในหุ้นมากถึง 51%
นอกจากนี้ ดวงมน ยังบอกอีกว่า แม้ว่าเมื่อไตรมาส 3 ปี 2558 จะมีนายจ้างที่มี Employee’s Choice อยู่ที่ 5,961 ราย หรือ 39% ของนายจ้างทั้งหมด 16,352 ราย หรือครอบคลุมสมาชิก 47% จากทั้งหมด 2.89 ล้านราย
แต่ในจำนวนนี้มีสมาชิกเพียง 31% ที่มีทางเลือกที่ถูกต้อง

“เมื่อก่อนคิดกันว่า การมีนโยบายหลากหลายให้สมาชิกกองทุนเลือกจะเป็นเรื่องดี แต่มีสมาชิกที่เลือกนโยบายที่เหมาะสมเพียง31% จากทั้งหมดที่สามารถเลือกนโยบายได้” ดวงมน กล่าว
เลือกยาก
ยกตัวอย่างง่ายๆ ใกล้ๆ ตัว คือ กองทุนสำรองเลี้ยงชีพของบริษัท โพสต์ พับลิชชิง ซึ่งไม่เคยมี “ทางเลือก” มาก่อน แต่เมื่อกองทุนเปิดให้มี Employee’s Choice โดยมีนโยบายลงทุนให้เลือกเพียงแค่ 3-4 นโยบาย หลายคนก็ยังไม่รู้จะเลือกนโยบายไหนให้เหมาะสมกับตัวเอง
ต้องใช้เวลาศึกษาหาข้อมูลอยู่นานกว่าจะตัดสินใจได้ว่า นโยบายแบบไหนที่เหมาะกับตัวเรามากที่สุด แต่แม้จะเลือกนโยบายที่เหมาะที่สุดเท่าที่มีให้เลือกแล้ว แต่ก็ยังคิดว่ามันอาจจะยังไม่ใช่นโยบายที่ดีที่สุด
ในขณะที่กองทุนสำรองเลี้ยงชีพภายใต้การจัดการของบริษัทหลักทรัพย์จัดการกองทุน (บลจ.) บางแห่งมีนโยบายให้เลือกมากกว่านี้ เช่น บลจ.ทหารไทย มีนโยบายการลงทุนมากถึง 18 นโยบาย เพื่อให้สมาชิกกองทุนได้เลือกผสมผสานการลงทุนให้เหมาะกับตัวเองมากที่สุด
กองทุนสำรองเลี้ยงชีพที่มีนโยบายให้เลือกหลากหลายและกำหนดสัดส่วนการลงทุนได้เองแบบนี้เหมาะมาก สำหรับสมาชิกกองทุนที่มีความรู้ความเข้าใจการลงทุน เพราะแทบจะไม่มีข้อจำกัดด้านการลงทุนเลย อยากจะลงทุนหุ้นเท่าไรก็ได้ ไม่มีใครห้าม
แม้ว่าจะเป็นสมาชิกกองทุนที่มีความรู้ความเข้าใจการลงทุนและเลือกนโยบายลงทุนที่เหมาะกับช่วงอายุและความเสี่ยงของตัวเองได้ แต่สิ่งที่ ก.ล.ต.เป็นห่วง คือ เมื่อเวลาผ่านไปอายุมากขึ้น ระยะเวลาในการลงทุนเหลือน้อยลง ที่ควรจะต้องลดสัดส่วนการลงทุนในหุ้น หรือสินทรัพย์เสี่ยงลงมา เพื่อรักษามูลค่าเงินลงทุนไว้ใช้ในวัยเกษียณ
“แต่กลับไม่มีเวลาในการปรับเปลี่ยนพอร์ตการลงทุน เพื่อทยอยลดสัดส่วนการลงทุนในทรัพย์สินที่มีความเสี่ยงสูง” รพี สุจริตกุล เลขาธิการ ก.ล.ต. แสดงความกังวล
เพราะฉะนั้น ไม่ใช่แค่เลือกยากเพียงอย่างเดียว แต่เมื่อเลือกได้แล้วต้องหมั่นตรวจสอบและปรับสัดส่วนการลงทุนให้เหมาะสม ซึ่งอย่างน้อยควรจะให้เวลาในการทบทวนตัวเองและนโยบายการลงทุนปีละครั้ง

เลือกพลาด
แต่สิ่งที่น่ากังวลมากกว่า “เลือกยาก” หรือ “เลือกแล้วลืม” (ปรับเปลี่ยนไปตามอายุที่มากขึ้น) คือ “เลือกพลาด” โดยเลือกนโยบายการลงทุนที่ไม่เหมาะสมกับตัวเอง ซึ่งสุดท้ายแล้วจะมีผลต่อจำนวนเงินที่จะใช้ในวัยเกษียณ
“บางคนอายุยังน้อย มีเวลาลงทุนอีกนาน หากผิดพลาดยังมีเวลาแก้มือได้หลายครั้ง ไม่ต้องกังวลกับความผันผวนในระยะสั้น แต่กลับเลือกนโยบายความเสี่ยงต่ำ ทำให้ได้ผลตอบแทนต่ำ สุดท้ายมีเงินไม่พอรองรับการเกษียณ” รพี ให้ความเห็น
หรือแม้แต่คนที่อายุมาก ใกล้เกษียณแล้ว แต่ชอบการลงทุนในหุ้น โดยไม่ได้ประเมินว่าเงินในกองทุนสำรองเลี้ยงชีพ เป็นเงินที่ต้องเตรียมไว้สำหรับใช้ในวัยเกษียณ (ซึ่งใกล้เข้ามาแล้ว) จึงไม่ควรจะลงทุนในสินทรัพย์เสี่ยงมากเกินไป
นอกจากนี้ บางคนที่ไม่รู้ว่าจะเลือกนโยบายลงทุนอะไรดีก็ “ลอกเพื่อน” เลือกนโยบายแบบเดียวกับเพื่อนข้างๆ โดยไม่รู้เลยว่านโยบายที่เลือกไปนั้นลงทุนในสินทรัพย์อะไรบ้าง และเหมาะสมกับตัวเราหรือไม่ เพราะแม้ว่าเพื่อนกับเราอาจจะมีอายุใกล้เคียงกัน แต่พื้นฐานอื่นๆ อาจจะไม่เหมือนกัน
แต่การลอกเพื่อนก็ยังไม่น่าเป็นห่วงเท่ากับคนที่ไม่รู้จะเลือกนโยบายอะไร ก็เลยไม่เลือกสักนโยบายปล่อยให้เป็นหน้าที่ของคณะกรรมการกองทุนเป็นคนเลือกให้ เพราะแต่ละกองทุนจะต้องมีนโยบายที่กำหนดในข้อบังคับกองทุน (Default Policy) สำหรับสมาชิกที่ไม่เลือกนโยบายการลงทุน ซึ่งโดยมากเรามักเรียกว่า “แผนหลัก”
อย่างไรก็ตาม “แผนหลัก” นี้ ไม่ได้เป็นนโยบายการลงทุนที่เหมาะกับทุกคน นอกจากนี้ยังมักจะกำหนดให้นโยบายการลงทุนที่มีความเสี่ยงต่ำที่สุดเป็นแผนหลักอีกด้วย
เพราะฉะนั้น หากเป็นสมาชิกที่อายุยังน้อย แต่ไม่เลือกนโยบายลงทุนอะไรเลยจะถูกเลือกให้อยู่ในแผนหลักแบบอัตโนมัติ และถ้าไม่มีการเปลี่ยนแปลงนโยบายอีกเลย รับรองว่าเงินที่จะได้รับจากกองทุนเมื่อถึงวันเกษียณจะน้อยมาก เมื่อเทียบกับเพื่อนวัยเดียวกันที่เลือกแผนลงทุนที่มีหุ้นมากกว่า
“ที่ผ่านมากองทุนสำรองเลี้ยงชีพของไทยเปิดให้สมาชิกเลือกนโยบายลงทุนด้วยตัวเอง ซึ่งเป็นเรื่องที่ดีมากที่สมาชิก แต่ในความเป็นจริงแล้วกลับพบว่า สมาชิกบางส่วนเลือกนโยบายที่ไม่เหมาะสม ส่งผลให้มีเงินไม่พอกินพอใช้ตอนเกษียณอายุ” รพี ระบุ
เงินไม่พอใช้วัยเกษียณ
หากอ้างอิงจากการสำรวจเพดานค่าใช้จ่ายหลังเกษียณของคนไทยส่วนใหญ่ โดยสำนักงานสถิติแห่งชาติ พบว่า ในระยะเวลา 20 ปี หลังจากเกษียณ คนส่วนใหญ่จะต้องการใช้เงินทั้งหมด 2.4 ล้านบาท หรือเดือนละประมาณ 1 หมื่นบาท
ขณะที่ K-expert ธนาคารกสิกรไทย เผยผลสำรวจผู้เกษียณอายุที่อยู่ในเขตกรุงเทพมหานครและปริมณฑล (สำรวจโดยNielsen) พบว่า จำนวนเงินที่พอเพียงสำหรับการดำรงชีพหลังเกษียณอยู่ที่ 3.7 ล้านบาท หรือ 1.55 หมื่นบาท/เดือน
แต่หากต้องการให้มีสุขในวัยเกษียณ โดยมีค่าใช้จ่ายในการสันทนาการบ้าง ต้องเพิ่มเป็น 6.2 ล้านบาท หรือเดือนละ 2.6 หมื่นบาท
แต่เมื่อมาสำรวจบริษัทหลักทรัพย์จัดการขนาดใหญ่ 5 แห่ง เมื่อปี 2557 พบว่า เมื่อถึงวันเกษียณจะมีสมาชิกกองทุนเกือบครึ่ง หรือ 49% ได้เงินจากกองทุนสำรองเลี้ยงชีพต่ำกว่า 1 ล้านบาท ขณะที่ 19% ได้เงินมากกว่า 1 ล้านบาท แต่ไม่ถึง 2.4 ล้านบาท
มีประมาณ 11% ได้รับเงินระหว่าง2.4-3.6 ล้านบาท และ 21% ที่ได้เงินมากกว่า 3.6 ล้านบาท
นอกจากนี้ ก.ล.ต.ยังพบอีกว่า ณ สิ้นไตรมาส 3 ปี 2558 สมาชิกกองทุนสำรองเลี้ยงชีพมีเงินเฉลี่ยอยู่เพียง 3.21 แสนบาทเท่านั้น
แสดงให้เห็นว่าสมาชิกกองทุนมากถึง 68% ยังมีเงินไม่ถึง 2.4 ล้านบาท ซึ่งเป็นเพดานค่าใช้จ่ายของคนเกษียณส่วนใหญ่ ขณะที่ 79% มีเงินไม่เพียงพอที่จะ “เกษียณพอเพียง” หากยึดตามตัวเลขของ K-expert
ลงทุนสมดุลตามอายุ
รพี ระบุว่า “ปัญหาในลักษณะนี้ไม่ได้เกิดขึ้นเพียงแต่ในประเทศไทย ในหลายประเทศทั่วโลกก็เกิดปัญหานี้เช่นกัน ทำให้เกิดความกังวลว่าผู้สูงอายุจะไม่มีเงินออมเพียงพอเพื่อวัยเกษียณที่จะดูแลตัวเองได้ จึงเกิดแนวคิดของนโยบายการลงทุนสมดุลตามอายุ (Life Path) ขึ้น”
เช่นเดียวกับ ดวงมน ที่บอกว่า “เมื่อ 2 ปีก่อน ก.ล.ต.กลับมาศึกษากันใหม่ และเห็นว่านโยบายสมดุลตามอายุน่าจะเป็นคำตอบที่ดี”
พร้อมกันนี้ รพี เปรียบเทียบให้เห็นภาพนโยบายการลงทุนสมดุลตามอายุที่ชัดเจนขึ้นว่า “เหมือนระบบ Auto Pilot ของเครื่องบินที่มีสมาชิกทำหน้าที่เป็นนักบิน” ซึ่งเมื่อนักบินเลือกโหมด Auto Pilot แล้ว ระบบคอมพิวเตอร์จะทำหน้าที่ควบคุมการบินของเครื่อง โดยนักบินไม่ต้องขับเครื่องบินเอง
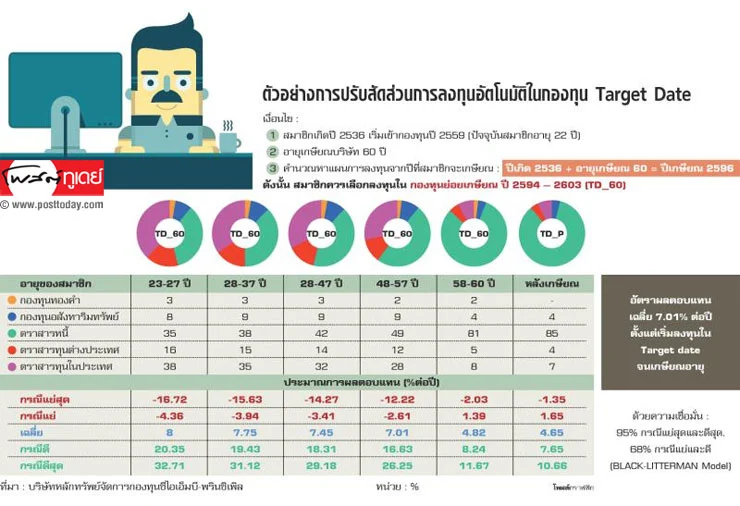
เช่นเดียวกับการเลือกนโยบายการลงทุนสมดุลตามอายุ ที่สมาชิกกองทุนเพียงแค่แจ้งอายุ จากนั้น บลจ.จะปรับสัดส่วนการลงทุนให้เหมาะสมเอง โดยในช่วงที่อายุน้อยๆ จะมีหุ้นมากหน่อย จากนั้นจะค่อยๆ ลดลงเมื่ออายุมากขึ้น
วิน พรหมแพทย์ ประธานเจ้าหน้าที่การลงทุน บลจ.ซีไอเอ็มบี-พรินซิเพิล (ซึ่งเป็น บลจ.เดียวในขณะนี้ที่มีนโยบายการลงทุนสมดุลตามอายุ ซึ่งใช้ชื่อว่า กองทุน Target Date) เปรียบเทียบให้เห็นชัดๆ เลยว่า การลงทุนในตราสารหนี้เพียงอย่างเดียวตั้งแต่อายุ 22-60 ปี เงินเกษียณที่ได้มา 4.04 ล้านบาท แต่จะหมดไปตั้งแต่อายุไม่ถึง 66 ปี
ถ้าเปลี่ยนมาลงทุนแบบสมดุลตามอายุ ซึ่งได้ผลตอบแทนเฉลี่ย 7.01% ต่อปี จะมีเงิน ณ วันเกษียณเท่ากับ 8.84 ล้านบาท และเพียงพอที่จะเกษียณสบายไปจนถึงอายุ 74 ปี
คิดแล้วน่าอิจฉากองทุนที่มีนโยบายการลงทุนสมดุลตามอายุให้เลือกลงทุน ซึ่งกองทุน อื่นๆ คงทำได้แค่เพียงอ้อนวอนให้ บลจ.อื่นๆ ใส่นโยบายนี้เข้ามาเป็นหนึ่งในทางเลือกของ Employee’s Choice จะได้ไม่ต้องกังวลว่าจะเลือกยาก เลือกพลาด หรือเลือกแล้วลืม




