


วางแผนการเงินง่ายๆ ด้วย NTER
ตั้งใจไปสำรวจตลาด FinTech ในงาน Startup Thailand 2016 ที่ศูนย์การประชุมแห่งชาติสิริกิติ์ เผื่อว่า
โดย...สวลี ตันกุลรัตน์ [email protected]
ตั้งใจไปสำรวจตลาด FinTech ในงาน Startup Thailand 2016 ที่ศูนย์การประชุมแห่งชาติสิริกิติ์ เผื่อว่า จะมี “ของดี” มาโชว์ (ใครสนใจไปเปิดหูเปิดตายังมีเวลาวันนี้กับพรุ่งนี้อีกหนึ่งวัน)
แล้วก็ไม่ผิดหวังจริงๆ เพราะไปเจอกับคนรู้จัก เจษฎา สุขทิศ ประธานเจ้าหน้าที่การลงทุน INFINITI Global Investors หนึ่งในกูรูและผู้ร่วมก่อตั้ง FINNOMENA กำลังถูกรุมล้อมจากคนที่สนใจบริการใหม่ล่าสุดที่ชื่อว่าFINNOMENA NTER ที่เขามั่นใจว่านี่จะเป็น “เครื่องมือวางแผนการเงินแห่งอนาคต”
แล้วแบบนี้เราจะปล่อยให้หลุดมือไปง่ายๆ ได้อย่างไร
เจษฎา บอกว่า NTER เป็นเครื่องมือวางแผนการเงินที่เน้นเป้าหมายปลายทาง และเป็นคำแนะนำแบบเดียวกับลูกค้ารายใหญ่ที่ให้INFINITI Global Investors เป็นที่ปรึกษาการลงทุน
“เราแนะนำลูกค้ารายใหญ่อย่างไร ลูกค้าที่ใช้ NTER ก็จะได้อย่างนั้น เพียงแต่จะไม่ได้เข้าไปพูดคุยเป็นรายบุคคลเท่านั้น” เจษฎา
ได้ฟังแค่นี้ก็คันไม้คันมืออยากจะลองใช้ NTER โดยเข้าไปที่ www.finnomena.com/nter จากนั้นก็ลงทะเบียนเริ่มใช้งาน โดยเริ่มจากเลือกเป้าหมายในการลงทุน ซึ่งมีอยู่ 6 ข้อ (ในขณะนี้) ได้แก่ ใช้ยามเกษียณ ซื้อรถ ซื้อบ้าน ช็อปครั้งใหญ่ ให้ลูก เก็บเงินก้อน
แม้จะมีหลายเป้าหมายให้เลือก แต่ เจษฎา บอกว่า สำหรับการกำหนดเป้าหมายการเงินในเบื้องต้น ขอให้มีเพียง 2 เป้าหมายก่อน เช่น ตั้งเป้าหมายว่า เมื่อเกษียณแล้วจะมีเงินเท่าไร และเป้าหมายในการเก็บเงินก้อน
จากนั้นกำหนดจำนวนเงิน ระยะเวลาเป้าหมาย และเลือกระดับความเสี่ยงที่รับได้ มี 7 ระดับ ซึ่งแต่ละระดับจะมีสัดส่วนการลงทุนในพอร์ตแตกต่างกัน ซึ่งเราต้องเข้าใจตัวเองก่อนว่า “อยู่ระดับไหน”
1.ช้าแต่ชัวร์ = ตราสารหนี้ 45% กองทุนรวมตลาดเงิน 40% ตราสารทุน 10% และการลงทุนทางเลือก 5% ผลตอบแทนเฉลี่ย 10 ปีย้อนหลัง อยู่ที่ 4.13%
2.ชนะเงินเฟ้อ ชนะเงินฝาก = ตราสารหนี้ 65% ตราสารทุน 14% กองทุนรวมตลาดเงิน 13% และการลงทุนทางเลือก 8% ผลตอบแทนเฉลี่ย 5.15%
3.หุ้นกู้สู้ไหว = ตราสารหนี้ 68% ตราสารทุน 22% และการลงทุนทางเลือก 10% ผลตอบแทนเฉลี่ย 6.06%
4.ทางสายกลาง = ตราสารหนี้ 56% ตราสารทุน 34% และการลงทุนทางเลือก 10% ผลตอบแทนเฉลี่ย 6.88%
5.พี่ไม่ได้มาเล่นๆ = ตราสารทุน 45% ตราสารหนี้ 45% และการลงทุนทางเลือก 10% ผลตอบแทนเฉลี่ย 7.61%
6.พี่มาจริงๆ = ตราสารทุน 57% ตราสารหนี้ 33% และการลงทุนทางเลือก 10% ผลตอบแทนเฉลี่ย 8.29%
7.เล่นของสูง = ตราสารทุน 68% ตราสารหนี้ 22% และการลงทุนทางเลือก 10% ผลตอบแทนเฉลี่ย 8.94%
นอกจากนี้ NTER ไม่ได้แนะนำแค่สัดส่วนสินทรัพย์ในพอร์ตเท่านั้น แต่ยังลงลึกไปถึงกองทุนที่แนะนำ เพื่อให้ได้ผลตอบแทนตามที่คาดหวัง
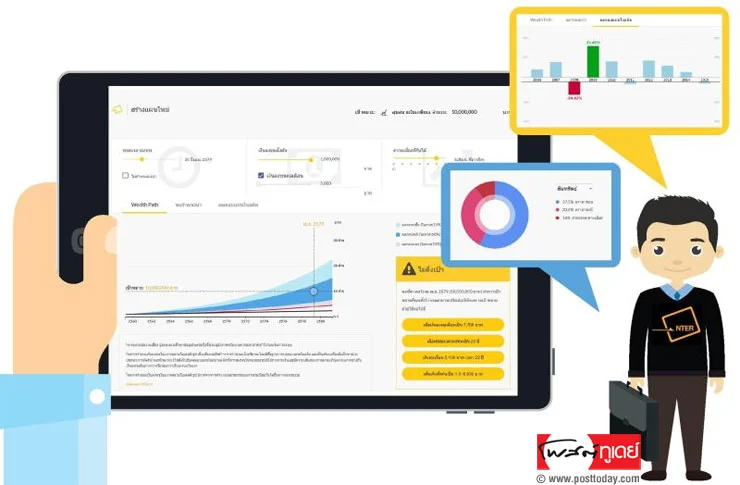
หลังจากตั้งชื่อแผนลงทุนนี้แล้ว คลิกไปที่ “สร้างแผน” หน้าจอจะแสดงผลการลงทุนตามแผนนี้ด้วย Wealth Path หรือ เส้นความมั่งคั่งจากวันนี้ไปในอนาคต ซึ่ง เจษฎา บอกว่า Wealth Path เป็นเครื่องมือที่ได้รับความนิยมในต่างประเทศ
“เพราะนอกจากจะช่วยในการกำหนดวัตถุประสงค์ทางการเงินแล้ว ยังเป็นตัวช่วยแสดงให้เห็นว่าแผนการเงินของเรากำลังเป็นไปอย่างที่ตั้งใจไว้หรือไม่”
เจษฎา บอกว่า ถ้าตลาดหุ้นมีผลตอบแทนดีมาก Wealth Path จะแสดงให้เห็นเลยว่า เราอยู่ในภาวะ “เกินเป้า” ซึ่งอาจจะถอนเงินออกไปทำอย่างอื่นได้ แต่ถ้าตลาดหุ้นอยู่ในภาวะวิกฤต Wealth Path จะเตือนให้เรา “เพิ่มการลงทุน” เพื่อรักษาเป้าหมายในอนาคตไว้
นั่นหมายความว่า เราจะสามารถติดตามผลการลงทุนของเราได้ตลอดเส้นทางการลงทุน และบอกได้เลยว่า แต่ละปีที่ผ่านไป เงินของเราจะงอกเงยขึ้นมาเป็นเท่าไร ซึ่งทำให้ NTER แตกต่างจากโมเดลการวางแผนการเงินทั่วไป นอกจากนี้ NTER ยังบันทึกราคาตลาดของกองทุนที่อยู่ในพอร์ตแนะนำอีกด้วย
ถ้ามองจากภาพประกอบเห็นแถบสีต่างๆ ซึ่งแต่ละสีจะมีความหมาย โดย
แถบสีน้ำเงิน หมายถึง โอกาสความน่าจะเป็น 60% ที่ตลาดอยู่ในภาวะปกติ
แถบสีฟ้าอ่อน หมายถึง โอกาสความน่าจะเป็น 15% ที่ตลาดหุ้นมีผลตอบแทนดี
แถบสีเทา หมายถึง โอกาสความน่าจะเป็น 15% ที่ตลาดหุ้นมีผลตอบแทนไม่ค่อยดี
เส้นสีดำ หมายถึง เงินลงทุนทั้งหมดที่เราลงทุนไป
เส้นสีแดง หมายถึง มีโอกาสความน่าจะเป็นประมาณ 5% ที่ตลาดหุ้นจะลงแรงมากๆ จึงเรียกเส้นสีแดงนี้ว่า “เส้นวิกฤต”
ขณะที่ จุดวงกลมใน Wealth Path จะเป็นตัวบอกว่า เป้าหมายการลงทุนในระยะเวลาที่เรากำหนดจะเป็นไป “ตามเป้า” หรือ “ไม่ถึงเป้า” ซึ่งหากจุดวงกลมอยู่ในแถบสีน้ำเงินค่อนไปข้างล่าง นั่นหมายความว่า มีโอกาสจะได้ตามเป้า
แต่หากผลที่ได้ไม่เป็นไปตามเป้าหมายก็อย่าเพิ่งตกใจ เพราะ NTER มีทางออกให้เลือก 4 แบบ คือ จะเพิ่มเงินลงทุน เลื่อนเวลาลงทุน เพิ่มเงินลงทุนต่อเดือน หรือเพิ่มเงินตั้งต้น ตามที่ NTER แนะนำไว้ เพียงเท่านี้ก็จะได้ตามเป้าแล้ว
แม้ว่า เราจะเห็นว่า NTER เข้าใจง่าย แต่ เจษฎา บอกว่า กว่าจะออกมาเป็นคำแนะนำแต่ละหัวข้อ NTER ใช้ Black - Litterman model โมเดลทางการเงินสำหรับการจัดพอร์ตและใช้ทฤษฎีการลงทุนทั้งหมดที่มี แต่ทำออกมาให้ใช้งานง่าย
และหลังจากได้พอร์ตลงทุนแล้ว สนใจขอรับคำปรึกษาเกี่ยวกับพอร์ต สามารถคลิกไปจองคิวได้เลย
“ผมเชื่อว่า FINNOMENA NTER จะช่วยให้คนไทยอีกมากมีคุณภาพการลงทุนที่ดีขึ้น” เจษฎา กล่าว




