


ตลาดสินเชื่อบุคคลปีนี้ พุ่งเป้าแย่งลูกค้าคุณภาพ
เครื่องชี้ทางเศรษฐกิจหลายตัวนับจากต้นปี ยังคงสะท้อนภาพเศรษฐกิจที่ไม่แน่นอน ทำให้ศูนย์วิจัยกสิกรไทยมองว่าปีนี้สินเชื่อส่วนบุคคลทั้งระบบมีโอกาสขยายตัว 4% ใกล้เคียงกับปีที่ผ่านมา ขณะที่ผู้ประกอบการทั้งธนาคารพาณิชย์และนันแบงก์ยังมีนโยบายสินเชื่อที่ระมัดระวัง คัดกรองลูกค้าใหม่ที่เข้มงวด มุ่งรักษาและขยายฐานลูกค้าคุณภาพมากขึ้น ผ่านกลยุทธ์การลดดอกเบี้ยและโปรโมชั่นต่างๆ
เครื่องชี้ทางเศรษฐกิจหลายตัวนับจากต้นปี ยังคงสะท้อนภาพเศรษฐกิจที่ไม่แน่นอน ทำให้ศูนย์วิจัยกสิกรไทยมองว่าปีนี้สินเชื่อส่วนบุคคลทั้งระบบมีโอกาสขยายตัว 4% ใกล้เคียงกับปีที่ผ่านมา ขณะที่ผู้ประกอบการทั้งธนาคารพาณิชย์และนันแบงก์ยังมีนโยบายสินเชื่อที่ระมัดระวัง คัดกรองลูกค้าใหม่ที่เข้มงวด มุ่งรักษาและขยายฐานลูกค้าคุณภาพมากขึ้น ผ่านกลยุทธ์การลดดอกเบี้ยและโปรโมชั่นต่างๆ
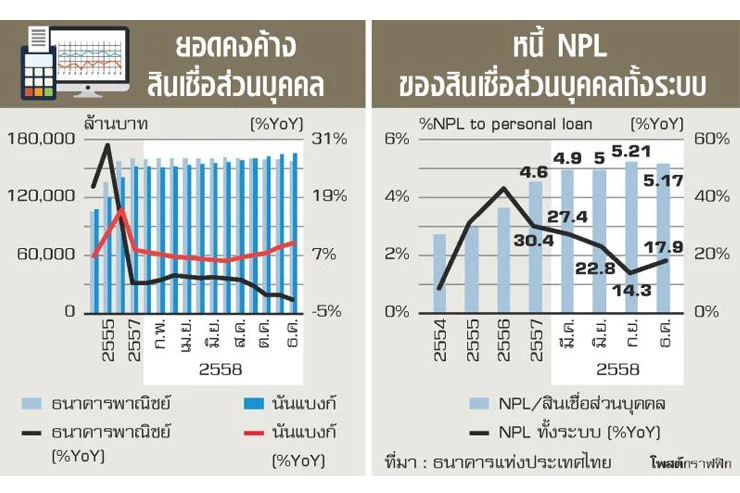
สำหรับปี 2558 พบว่ากลุ่มนันแบงก์สามารถพลิกกลับมาครองส่วนแบ่งตลาดสูงสุดในตลาดสินเชื่อส่วนบุคคลเป็นครั้งแรก นับตั้งแต่ปี 2554 โดยยอดคงค้างสินเชื่อส่วนบุคคลทั้งระบบ 3.25 แสนล้านบาท เพิ่มขึ้น 3.8 แสนล้านบาทนั้น เป็นยอดคงค้างของสินเชื่อในกลุ่มนันแบงก์ 1.67% เพิ่มขึ้น 9.6% ขณะที่ยอดคงค้างในกลุ่มธนาคารพาณิชย์ มี 1.58 แสนล้านบาท ลดลง 1.7% ชะลอตัวลงอย่างเห็นได้ชัด
ในปี 2559 แม้ว่าเศรษฐกิจมีแนวโน้มจะฟื้นตัวในครึ่งหลังของปี โดยเฉพาะหากรัฐบาลสามารถผลักดันโครงการใช้จ่ายและการลงทุนได้ตามแนวทางและกรอบเวลาที่วางไว้ แต่เศรษฐกิจไทยก็ยังเผชิญความเสี่ยงหลายประการ เช่น ปัญหาหนี้ครัวเรือนสะสม ภัยแล้ง และการชะลอตัวของภาคการส่งออกที่กระทบต่อภาคอุตสาหกรรมที่เกี่ยวข้องจนกระทบต่อรายได้ของแรงงานและผู้มีรายได้ประจำที่มีภาระหนี้สินอยู่
จากทิศทางดังกล่าว ศูนย์วิจัยกสิกรไทยจึงมองว่าผู้ประกอบการสินเชื่อส่วนบุคคลจะยังคงนโยบายการทำตลาดด้วยความระมัดระวัง ประกอบกับสินเชื่อส่วนบุคคลยังต้องแข่งขันกับผลิตภัณฑ์ใกล้เคียง อาทิ บัตรเครดิตที่เสนอให้ลูกค้าเปลี่ยนวงเงินเป็นเงินสดได้ในเงื่อนไขดอกเบี้ยต่ำพิเศษ ที่อาจเข้ามาแย่งตลาด จึงคาดว่าสินเชื่อส่วนบุคคลในปีนี้จะขยายตัวในระดับค่อนข้างต่ำต่อเนื่องที่ประมาณ 4% หรือเพิ่มขึ้นสุทธิราว 8,900-1.6 หมื่นล้านบาท
อย่างไรก็ตาม เมื่อพิจารณาลงเป็นรายกลุ่มของผู้ประกอบการ คงมีกลยุทธ์ที่แตกต่างกัน โดยธนาคารพาณิชย์จะมุ่งหาตลาดลูกค้าคุณภาพ โดยการแข่งขันด้วยกลยุทธ์ด้านราคายังมีบทบาทสำคัญ โดยเฉพาะธนาคารพาณิชย์ขนาดกลางและเล็ก เพื่อขยายพอร์ตสินเชื่อส่วนบุคคลให้ใหญ่ขึ้น ขณะที่ธนาคารขนาดใหญ่ยังคงเน้นการขายตรงหรือทางโทรศัพท์ เพื่อเสนอการรีไฟแนนซ์ที่มีการลดดอกเบี้ยให้ลูกค้าเก่าที่มีประวัติการชำระหนี้ดี เพื่อชิงส่วนแบ่งการตลาด ทำให้ไม่ส่งผลให้สินเชื่อโดยรวมทั้งระบบเติบโตดีขึ้นมากนัก
ด้านนันแบงก์รายใหญ่ คาดว่ายังมีการทำตลาดอย่างต่อเนื่อง ผ่านการออกโปรโมชั่น/สิทธิพิเศษตามโอกาส ควบคู่กับการแข่งขันด้านราคา เพื่อขยายและรักษาฐานลูกค้าที่มีคุณภาพ ขณะที่บางรายเน้นการขยายฐานลูกค้าสู่พื้นที่ต่างจังหวัดที่เศรษฐกิจเติบโตสูงเพื่อเพิ่มรายได้ ส่วนนันแบงก์รายเล็กหรือรายใหม่ คาดว่าจะเน้นการทำตลาดเฉพาะกลุ่มลูกค้า (นิชมาร์เก็ต) โดยเฉพาะกลุ่มพนักงานระดับล่างหรือจบใหม่ในพื้นที่ กทม.และหัวเมืองใหญ่ที่มีความต้องการสินเชื่อส่วนบุคคลสูง ผ่านการขยายสาขาในรูปแบบที่แปลกใหม่ เช่น สไตล์คอฟฟี่ช็อป
สำหรับโปรโมชั่นที่คาดว่าน่าจะเป็นเรือธงในการกระตุ้นสินเชื่อส่วนบุคคลปีนี้ ได้แก่ แคมเปญผ่อนชำระค่าสินค้าและบริการ ระยะเวลานานตั้งแต่ 10-60 เดือน ขณะที่อัตราดอกเบี้ยที่เรียกเก็บขึ้นกับโปรโมชั่นและร้านค้าพันธมิตร ตั้งแต่ 0% ขึ้นไป รวมถึงโปรโมชั่นลดอัตราดอกเบี้ย โดยเฉพาะฐานลูกค้ารายได้สูงที่ผู้ประกอบการอาจเสนอเงื่อนไขดอกเบี้ยที่ต่ำกว่า 20% รวมทั้งการเน้นนำเสนอบริการที่รวดเร็ว อนุมัติไว และสามารถรับเงินสดได้ทันที พร้อมการตั้งจุดให้บริการสินเชื่อนอกสถานที่ที่เข้าถึงกลุ่มลูกค้าโดยตรง
อย่างไรก็ตาม คาดว่าผู้ประกอบการจะยังคงเน้นหนักการคัดกรองลูกค้าใหม่อย่างเข้มงวด โดยยกระดับเกณฑ์ด้านรายได้และเกณฑ์ภาระหนี้ต่อรายได้ของผู้ขอสินเชื่อ มีการพิจารณาประวัติการใช้จ่ายและการชำระหนี้ยาวขึ้น รวมทั้งการปรับลดสัดส่วนเงินให้สินเชื่อต่อรายได้ และเฝ้าระวังความเสี่ยงอย่างใกล้ชิด เช่น ระบบทวงหนี้ทันทีที่ผิดนัดชำระหนี้ตั้งแต่รอบบัญชีแรก
นอกจากนี้ ผู้ประกอบการจะมีการปรับโครงสร้างหนี้อย่างทันท่วงที เช่น การให้ส่วนลดเพื่อปิดบัญชี เพื่อป้องกันการตกชั้นของสินเชื่อจนทำให้หนี้ที่ไม่ก่อให้เกิดรายได้หรือเอ็นพีแอลเพิ่ม รวมทั้งการที่ผู้ประกอบการบางส่วนอาจเลือกที่จะตัดขายพอร์ตสินเชื่อที่มีปัญหาด้านคุณภาพออกไป เชื่อว่าน่าจะช่วยประคองสถานการณ์เอ็นพีแอลในภาพรวมอยู่ในระดับที่ไม่น่ากังวลและยังสามารถบริหารจัดการได้
ขณะที่ผู้ประกอบการทั้งธนาคารพาณิชย์และนันแบงก์ยังมีการกันสำรองรองรับปัญหาการถดถอยของคุณภาพหนี้อย่างเหมาะสม โดยข้อมูลของผู้ประกอบการบางรายสะท้อนถึงระดับการกันสำรองที่สูงกว่ามูลค่าเอ็นพีแอลคงค้างหลายเท่าตัว
อย่างไรก็ตาม ศูนย์วิจัยกสิกรไทยเห็นว่าท่ามกลางความเสี่ยงทางเศรษฐกิจต่างๆ ที่ยังมีอยู่ กลยุทธ์การบริหารต้นทุนก็เป็นอีกหนึ่งหัวใจสำคัญของการดำเนินงานธุรกิจสินเชื่อบุคคล โดยผู้ประกอบการคงให้น้ำหนักกับการทำตลาดผ่านพันธมิตรทางธุรกิจมากขึ้น เพื่อหาลูกค้าเพิ่มเติมจากช่องทางธุรกิจเดิม และลดต้นทุนการประชาสัมพันธ์แบรนด์ นอกจากนี้ยังมีการปรับปรุงกระบวนการติดตามหนี้ภายในเพื่อลดต้นทุนและเพิ่มประสิทธิภาพ รวมถึงการพิจารณาขายหนี้ที่ติดตามยากให้แก่บริษัทที่เชี่ยวชาญ เพื่อลดความซับซ้อนในการติดตามหนี้ภายหลัง พ.ร.บ.การทวงถามหนี้ฉบับใหม่มีผลบังคับใช้ตั้งแต่วันที่ 2 ก.ย. 2558




