


ฟินเว่อร์ เมื่อเจอ FinTech
เวลานี้ ถ้าไม่พูดเรื่อง “ฟินเทค” (FinTech) ถือว่า ไม่ทันสมัย เพราะไม่ใช่แค่ประเทศไทยเท่านั้นที่กำลังตื่นเต้นกับ FinTech
โดย...สวลี ตันกุลรัตน์ [email protected]
เวลานี้ ถ้าไม่พูดเรื่อง “ฟินเทค” (FinTech) ถือว่า ไม่ทันสมัย เพราะไม่ใช่แค่ประเทศไทยเท่านั้นที่กำลังตื่นเต้นกับ FinTech แต่นี่คือ “กระแส” หรือ Mega Trend ของอุตสาหกรรมการเงินโลก ที่ว่ากันว่า จะเข้ามาเปลี่ยนโฉมหน้าของอุตสาหกรรมการเงิน รวมทั้งเปลี่ยนพฤติกรรม หรือความเคยชินที่เรามีต่อบริการทางการเงินแบบเดิมๆ ด้วย
เพราะฉะนั้นในฐานะ “ผู้บริโภค” จึงพลาดไม่ได้ที่จะทำความรู้จักกับ FinTech ที่กำลังจะดาหน้าวิ่งเข้ามาให้เราใช้บริการ
FinTech คืออะไร
FinTech เป็นคำย่อ หรือชื่อเล่นของคำว่า Financial Technology ซึ่งหมายถึงการนำเทคโนโลยี โดยเฉพาะเทคโนโลยีด้านการสื่อสารมาประยุกต์ใช้ในธุรกิจการเงิน การธนาคาร และการลงทุน ซึ่งทำให้มีประสิทธิภาพมากขึ้น และยังเปลี่ยนวิถีเดิมๆ ที่เราคุ้นเคย ไม่ว่าจะเป็นการกู้ยืม การออม การจ่ายเงิน การโอน และการแลกเปลี่ยนเงินตรา
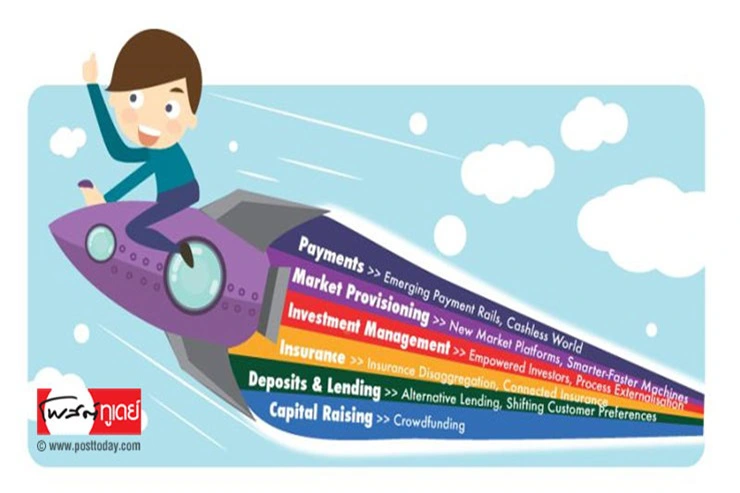
ในรายงานเรื่อง The Future of Financial Services ของ World Economic Forum (เมื่อเดือน มิ.ย. 2558) จัดแบ่งรูปแบบการให้บริการทางการเงินในโลกนี้ไว้ 6 กลุ่ม ได้แก่
1.การชำระเงิน (Payments)
2.ประกัน (Insurance)
3.การกู้ยืมและรับฝากเงิน (Deposits & Lending)
4.การระดมทุน (Capital Raising)
5.การบริหารจัดการลงทุน (Investment Management)
6.การซื้อขายและวิเคราะห์หลักทรัพย์ (Market Provisioning)
ในอุตสาหกรรมการเงินแบบเดิมที่เราคุ้นเคย บริการเหล่านี้ส่วนใหญ่จะอยู่ในมือ “ธนาคาร” ที่ผู้บริโภคอย่างเราๆ ไม่มีอำนาจจะไปเปลี่ยนแปลง หรือต่อรองอะไรได้เลย
แต่เมื่อมีนวัตกรรมทางการเงินเกิดขึ้น World Economic Forum บอกว่า รูปแบบธุรกิจในอุตสาหกรรมการเงินแบบเดิมๆ จะถูกสั่นสะเทือนจาก FinTech 11 กลุ่มธุรกิจที่เข้ามาทดแทน หรือ อย่างน้อยก็แบ่งเค้กทางธุรกิจไปได้
ธุรกิจที่เกี่ยวกับการชำระเงิน จะมี FinTech 2 กลุ่ม
- Emerging Payment Rails คือ ช่องทางการชำระเงินแบบใหม่ๆ เช่น สกุลเงินดิจิทัล ซึ่งเราน่าจะเคยได้ยินชื่อ Bitcoin
- Cashless World หรือโลกที่ไม่ต้องใช้เงินสด เพราะ FinTech สามารถสร้างระบบการชำระเงินในรูปแบบอื่น เช่น ชำระเงินผ่านโทรศัพท์มือถือ
ในธุรกิจประกัน มีโอกาสที่ FinTech 2 รูปแบบเข้ามาแทนที่ จากความได้เปรียบของเทคโนโลยีใหม่ๆ
- Insurance Disaggregation เช่น การจำหน่ายผ่านช่องทางดิจิทัล
- Connected Insurance
สำหรับการกู้ยืมและรับฝากเงิน ก็หนีไม่พ้นเช่นกัน เพราะ FinTech สามารถทำ 2 อย่างนี้ได้
- Alternative Lending หรือการให้กู้ยืมแบบใหม่ๆ เช่น การให้กู้ยืมกันแบบบุคคลต่อบุคคล และหลักการอนุมัติสินเชื่อแบบใหม่
- Shifting Customer Preferences ทำให้ผู้บริโภคพึงพอใจมากขึ้น โดยการให้บริการที่ดีขึ้น
การระดมทุน ที่เดิมจะต้องเป็นธุรกิจขนาดใหญ่ และระดมทุนผ่านตลาดหลักทรัพย์ แต่ FinTech ทำให้การระดมทุนง่ายขึ้น และทำให้ผู้ประกอบการรายใหม่ๆ สามารถระดมทุนจากนักลงทุนรายย่อยๆ ได้ง่ายขึ้น
- Crowdfunding หรือการระดมทุนสาธารณะจากมวลชนผ่านช่องทางออนไลน์
การบริหารจัดการลงทุน จะมี FinTech เข้ามาทำให้เกิด
- Empowered Investors เช่น การให้คำแนะนำลงทุนแบบอัตโนมัติ การซื้อขายหุ้นโดยใช้ระบบ ที่ให้นักลงทุนรายย่อยเข้าไปใช้งานได้
- Process Externalization เช่น การใช้ Cloud Computing
การซื้อขายและวิเคราะห์หลักทรัพย์ ที่อยู่ในมือโบรกเกอร์ แต่ FinTech 2 กลุ่มนี้จะเข้ามาทำให้เปลี่ยนไป
- New Market Platforms ตลาดรูปแบบใหม่ที่มีการรวบรวมข้มูลและการวิเคราะห์แบบอัตโนมัติ
- Smarter, Faster Machines เทคโนโลยีสมัยใหม่ทำให้ทุกอย่างเร็วขึ้นและสมาร์ทมากขึ้น
ไม่ต้องตกใจ ถ้าอ่านแล้วยังงงๆ ไม่รู้ว่ามันคืออะไร และนึกภาพไม่ออกว่า FinTech ทั้ง 11 กลุ่มจะออกมาเป็นแบบไหน และจะมาช่วยเราอย่างไร เพราะมันยังเป็นเรื่องใหม่มากสำหรับประเทศไทย (คนเขียนก็ยังงงๆ เพราะฉะนั้นอาจจะมีบางอย่างที่อธิบายแบบผิดๆ ถูกๆ ไปบ้าง-ต้องขออภัย)
และจริงๆ แล้ว การมาของนวัตกรรมทางการเงิน ก็ถือว่าล้าหลังอุตสาหกรรมอื่นๆ อยู่เหมือนกัน เพราะหลายอุตสาหกรรม โดยเฉพาะด้านการสื่อสารเขาล้ำหน้าไปมากแล้ว นอกจากนี้การพัฒนาของอุตสาหกรรมการเงินยังเกิดจากคนกลุ่มเล็กๆ ที่อยู่นอกอุตสาหกรรมการเงินอีกด้วย
ในต่างประเทศมีข้อสรุปว่า ปัจจัยที่ผลักดันให้เกิด FinTech มี 3 อย่าง คือ
1.วิกฤตการเงินในปี 2551 ที่ทำให้คนไม่ค่อยไว้วางใจคนในระบบการเงินเหมือนเดิมอีกแล้ว
2.การเกิดขึ้นของคนรุ่นใหม่ และการใช้อินเทอร์เน็ตกันอย่างแพร่หลาย ซึ่งทำให้การค้นหาข้อมูลต่างๆ บนโลกใบนี้ทำได้โดยใช้เวลาไม่กี่วินาที
3.จำนวนโทรศัพท์มือถือ หรืออุปกรณ์สื่อสารเคลื่อนที่มีมากขึ้น โดยเฉพาะในช่วงเวลา 5-6 ปีที่ผ่านมา
FinTech มาแล้วจะฟิน
จากแรงผลักดันที่มาจากความต้องการสิ่งใหม่ๆ บวกกับเทคโนโลยีใหม่ๆ ที่เกิดมาจาก “คนเล็กๆ” ที่ต้องการจะอุดช่องว่างและตอบสนองความต้องการทางการเงินของคนเล็กๆ ด้วยกัน ทำให้เชื่อได้ว่า การมาของ FinTech จะทำให้ผู้บริโภคอย่างเรา “ฟินเว่อร์” ได้แน่ๆ
ฟินแรก คือ ความสะดวกสบายมากกว่าเดิม เพราะ FinTech หลายอย่างมีเป้าหมายเพิ่มความสะดวกสบายให้ผู้ใช้บริการ เช่น การทำธุรกรรมการเงินผ่านช่องทางออนไลน์ โดยเฉพาะผ่านโทรศัพท์มือถือ ที่เราสามารถทำที่ไหน ทำเมื่อไรก็ได้ โดยไม่ต้องเดินไปธนาคาร
ฟินที่สองค่าใช้จ่ายที่เกี่ยวกับบริการทางการเงินจะลดลง เพราะการใช้บริการ FinTech มักจะมีค่าธรรมเนียมน้อยกว่าการใช้บริการกับธนาคาร หรือที่ดีที่สุดสำหรับผู้บริโภค คือ ไม่ต้องเสียค่าธรรมเนียมอะไรเลยก็ได้ เช่น
การโอนเงิน จากเดิมที่จะต้องจ่ายค่าธรรมเนียมการโอนให้กับธนาคาร คนที่ต้องโอนเงินกันบ่อยๆ จะรู้ว่า ไม่ใช่จำนวนเงินน้อยๆ เลย โดยเฉพาะการทำธุรกิจที่ต้องมีการชำระเงินกันบ่อยๆ
ฟินที่สาม จัดการชีวิตได้ดีขึ้น เพราะ FinTech มีบริการทางการเงินที่ตอบโจทย์การบริหารจัดการการเงินส่วนบุคคล เช่น การบันทึกรายรับรายจ่าย ที่ทำได้ง่ายและมีการเชื่อมโยงข้อมูลต่างๆ เข้าด้วยกัน
ฟินที่สี่ สามารถเข้าถึงบริการทางการเงินได้มากขึ้น จากเดิมผู้บริโภคกลุ่มหนึ่ง ซึ่งไม่ใช่กลุ่มเล็กๆ ไม่สามารถเข้าถึงบริการทางการเงินในระบบธนาคารได้ ด้วยเหตุผลหลายๆ อย่าง เช่น รายได้น้อย ไม่มีประวัติทางการเงิน แต่ FinTech กลุ่มหนึ่งจะทำให้เราสามารถเข้าถึงได้ง่ายขึ้นและมากขึ้น เช่น
การกู้เงิน ที่อาจจะเคยมีเงื่อนไข ข้อกำหนดมากมายก็จะถูกแทนที่ด้วย FinTech ที่ออกแบบมาเพื่อช่วยให้การกู้ทำได้ง่ายขึ้น ด้วยเงื่อนไขและข้อกำหนดที่ต่างไปจากเดิม
การระดมทุน ซึ่งก่อนหน้านี้ธุรกิจเล็กๆ ที่มีไอเดียดี มีอนาคตไกล แทบจะไม่มีโอกาสได้รับเงินทุน เพราะไม่มีช่องทางการระดมทุนสำหรับธุรกิจเล็กๆ ที่เกิดใหม่ แต่เมื่อมี Crowdfunding เกิดขึ้น ทำให้ข้อจำกัดเหล่านี้หายไป
ฟินที่ห้า มีโอกาสได้ผลตอบแทนจากการลงทุนดีขึ้น เพราะ FinTech จำนวนไม่น้อยที่ออกมาเพื่อช่วยให้นักลงทุนมีระบบการลงทุนอัตโนมัติที่นำเทคโนโลยีมาประยุกต์ใช้ มีข้อมูลที่ช่วยคัดกรองหุ้น หรือกองทุนรวม ที่ดีที่น่าลงทุน ซึ่งนักลงทุนรายย่อยๆ ก็สามารถใช้บริการเหล่านี้ได้
และเชื่อว่าในอนาคต FinTech จะทำให้เรา “ฟิน” ได้มากขึ้นเรื่อยๆ และบางอย่างก็เป็นความฟินที่เราไม่เคยคิดมาก่อนว่า มันจะมีอยู่จริง
กล้าไหมที่จะลองใช้ FinTech
ตอนนี้ในประเทศไทยมี FinTech เกิดขึ้นมาแล้วหลายราย ในหลายกลุ่ม เช่น
StockRadars
ShopSpot
Jitta
MarketAnyware
Dreamaker
MeeFund
Asiola
Finnomena
Piggipo
Digio
Omise
2C2P
mPay
truemoney
Paysbuy
Aommoney
Stock2morrow
iTax
Go Bear
Ask Hanuman
ฯลฯ
ต้องขออภัยที่ไม่ได้เอ่ยชื่อ FinTech รายอื่นๆ เพราะมีมากจริงๆ และในอนาคตจะเกิดขึ้นมาอีกมาก เพราะนอกจากจะมี Startup ที่ซุ่มคิดซุ่มทำกันเอง ยังมีธนาคารใหญ่หลายแห่งที่ประกาศสนับสนุน FinTech เต็มที่ โดยมีทั้งที่ตั้งหน่วยงานขึ้นมาเพื่อพัฒนาเอง และร่วมทุนกับ Startup ที่มีโอกาสเป็นไปได้
สัญญาว่า จะจับ FinTech ที่น่าสนใจมา “Review” ให้เห็นกันเต็มๆ ตาว่า บริการแต่ละอย่างจะทำให้ “ฟิน” ได้มากน้อยแค่ไหน
อย่างที่บอกไปแล้วว่า FinTech ทำให้ผู้บริโภคอย่างเราฟินได้หลายอย่าง แต่ไม่แน่ใจว่า คนส่วนใหญ่จะกล้าพอที่จะทดลองอะไรใหม่ๆ หรือไม่ เพราะ “ของดี” หลายอย่างก็ถูกละเลย หรือใช้เวลานานกว่าที่จะได้รับความนิยมและใช้บริการอย่างแพร่หลาย
เพราะกว่าที่คนไทยจะยอมรับการใช้บัตร ATM กว่ากินเวลาไปเป็น 10 ปี หรือแม้แต่ในปัจจุบันที่รู้ทั้งรู้ว่าเงินฝากให้ดอกเบี้ยน้อยนิด เทียบไม่ได้กับผลตอบแทนที่จะได้จากกองทุนรวม แต่คนส่วนใหญ่ก็ยังไม่กล้าที่จะก้าวออกมาจากการฝากเงิน
การยอมรับสินค้าหรือบริการใหม่ๆ มันขึ้นกับว่า “เราเป็นผู้บริโภคแบบไหน” ซึ่งแต่ละคนจะมี “ความเร็ว” ในการเปิดใจลองของใหม่ที่ไม่เท่ากัน โดยสามารถแบ่งกลุ่มการยอมรับสินค้านวัตกรรมของผู้บริโภคออกเป็น 5 กลุ่ม
1.Innovator คนกลุ่มนี้พร้อมที่จะลองของใหม่ เพราะฉะนั้นเวลาที่มีสินค้าหรือบริการอะไรใหม่ๆ ออกมา คนกลุ่มนี้จะไม่รอช้าที่จะทดลองใช้
2.Early Adopter คนกลุ่มนี้จะเป็นกลุ่มที่สองที่จะทดลองของใหม่ โดยจะยังไม่โดดเข้าไปทันที แต่จะหาข้อมูลก่อนที่จะทดลอง และยังเป็นกลุ่มที่มีอิทธิพลต่อกลุ่มอื่นๆ อีกด้วย
3.Early Majority คนกลุ่มนี้จะมีความระมัดระวัง ไม่ค่อยชอบทดลองอะไรใหม่ๆ แต่ยินดีจะทดลองถ้าได้รับคำแนะนำจากคนที่เคยทดลองใช้มาแล้ว โดยเฉพาะคำแนะนำจากกลุ่ม Early Adopter
4.Late Majority หลังจากที่คนส่วนใหญ่เริ่มใช้สินค้าใหม่ๆ ไปแล้ว จนกระทั่งสินค้าเป็นที่นิยมแล้ว คนกลุ่มนี้จึงเริ่มจะหันมาสนใจทดลองใช้ดูบ้าง
5.Laggards ไม่ว่าใครจะว่าอะไรดี อะไรฟิน แต่ก็ไม่มีผลกับคนกลุ่มนี้ เพราะจะเป็นคนที่ไม่ยอมเปลี่ยนแปลง ไม่ใช้สินค้าใหม่ๆ เว้นแต่ว่า จะไม่มีของเก่าให้ใช้แล้ว
แต่ถ้าเราเป็นคนกลุ่มแรกๆ โดยเฉพาะ Innovator ที่พร้อมทดลองใช้ FinTech ที่ออกมาใหม่ๆ ก็ต้องเตรียมพร้อมที่จะ “เจ็บ” ไว้ด้วย
เหมือนที่ รศ.สันติ ถิรพัฒน์ อาจารย์คณะพาณิชยศาสตร์และการบัญชี จุฬาลงกรณ์มหาวิทยาลัย บอกไว้ว่า
การทดลองใช้ FinTech “อาจจะมีเจ็บตัวบ้าง และผู้บริโภคต้องเสี่ยงเอาเอง ถ้าบริการนั้นๆ ยังไม่มีการกำกับดูแล แต่มันคือการเรียนรู้ และในที่สุดจะมีการพัฒนาไปสู่ระบบที่ใช่ แต่ถ้าเราปิดกั้นตั้งแต่ที่มันเริ่มต้น มันก็จะไม่มีโอกาสเกิดขึ้น”
นั่นเพราะการพัฒนาของ FinTech อาจจะล้ำหน้าไปจนทำให้การตรวจสอบและการกำกับดูแลพัฒนาตามไปไม่ทัน ซึ่งเราในฐานะผู้บริโภคก็ต้องยอมรับความเสี่ยงไว้เอง และยืดอกด้วยความภูมิใจว่า เราเป็นหนึ่งในกระบวนการพัฒนาของ FinTech เพื่อความฟินของคนส่วนใหญ่




