


ข้าราชการไทย เกษียณพอเพียง แต่ไม่สะดวกสบาย
ยังคงเป็นประเด็นคำถามที่ต้องหาคำตอบกันต่อไปว่า “เราควรมีเงินมากแค่ไหนถึงจะพอใช้ในวัยเกษียณ”
โดย...สวลี ตันกุลรัตน์
ยังคงเป็นประเด็นคำถามที่ต้องหาคำตอบกันต่อไปว่า “เราควรมีเงินมากแค่ไหนถึงจะพอใช้ในวัยเกษียณ” เพราะมันไม่เคยมีคำตอบที่ทำให้สบายใจ (ยิ่งรู้ยิ่งเครียด)
สำหรับ “ข้าราชการไทย” น่าจะเป็นกลุ่มที่ไม่ต้องกังวลกับชีวิตในวัยเกษียณมากนัก เพราะมีทั้งเงินบำนาญและสวัสดิการรักษาพยาบาล
แต่เชื่อหรือไม่ว่า แม้จะเป็นข้าราชการก็ยังวางใจไม่ได้ว่าเกษียณแล้วจะสบาย เพราะจากผลการวิจัย เรื่อง “การทบทวนอัตราสะสม/สมทบของสมาชิก กบข.” โดยทีมวิจัยจากภาควิชาการเงินและภาควิชาสถิติ คณะพาณิชยศาสตร์และการบัญชี จุฬาลงกรณ์มหาวิทยาลัย พบว่า...
ข้าราชการไทย ใช้ชีวิตแบบพอเพียงได้ แต่ก็ยังไม่ถึงขั้นมีชีวิตสะดวกสบาย
แบบไหนที่เรียกว่า ‘เพียงพอ’
จริงๆ แล้วงานวิจัยเรื่องนี้ตั้งต้นมาจากกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) อยากรู้ว่า ข้าราชการไทยต้องออมมากแค่ไหนถึงจะมีรายได้หลังเกษียณที่เพียงพอและมั่นคง
แต่ก่อนที่จะได้คำตอบนี้ต้องไปรู้กันก่อนว่า แบบไหนที่เรียกว่า “เพียงพอ” ซึ่งมีตัวชี้วัด 3 ข้อ คือ
1.อัตราส่วนเงินได้รับหลังเกษียณเทียบกับก่อนเกษียณ (Replacement Rate) ซึ่งตามมาตรฐานของธนาคารโลก เราควรจะต้องมีรายได้หลังเกษียณประมาณ 60-70% ของรายได้ก่อนเกษียณ
แต่คนที่มีรายได้น้อยอาจจะต้องเพิ่มอัตราส่วนนี้ขึ้นมาอีก เพราะรายได้ 100% ตอนที่ทำงานก็ไม่เพียงพออยู่แล้ว ถ้าหลังเกษียณรายได้ลดเหลือแค่ 60-70% ก็คงไม่มีทางที่จะเพียงพอได้
2.ระดับเงินออมที่เพียงพอสำหรับค่าใช้จ่ายหลังเกษียณ (Sufficient Saving) แต่ละคนจะมีตัวเลขนี้ไม่เท่ากัน เพราะขึ้นอยู่กับความจำเป็นในการใช้ชีวิต
3.ระดับความต้องการใช้จ่ายขั้นต้น สำหรับความต้องการพื้นฐานในการดำรงชีวิต (Minimum Cost of Living) โดยประเมินจากความจำเป็นขั้นต่ำในการดำรงชีวิต ซึ่งแตกต่างกันตามคุณภาพชีวิตที่ต้องการ
หลังจากนั้นจึงนำไปคำนวณหา “มูลค่าเงินออมขั้นต่ำที่พึงมี ณ วันเกษียณ” (Minimum Lump Sum) เพื่อทำให้มีรายได้สำหรับใช้จ่ายอย่างเพียงพอหลังเกษียณ
แค่ไหนที่ใช้จ่ายสบายมือ
งานวิจัยชิ้นนี้เก็บข้อมูลจากข้าราชการและผู้รับบำนาญทั่วประเทศ ทั้งข้าราชการพลเรือน ครู ทหาร ตำรวจ และอื่นๆ ที่มีฐานเงินเดือนไม่เกิน 5 หมื่นบาท และรายจ่ายต่อเดือนในระดับที่แตกต่างกัน โดยให้ความสำคัญกับกลุ่มรายจ่าย 2 กลุ่ม คือ
ระดับค่าใช้จ่ายแบบชีวิตพอเพียง และระดับค่าใช้จ่ายแบบชีวิตสะดวกสบาย
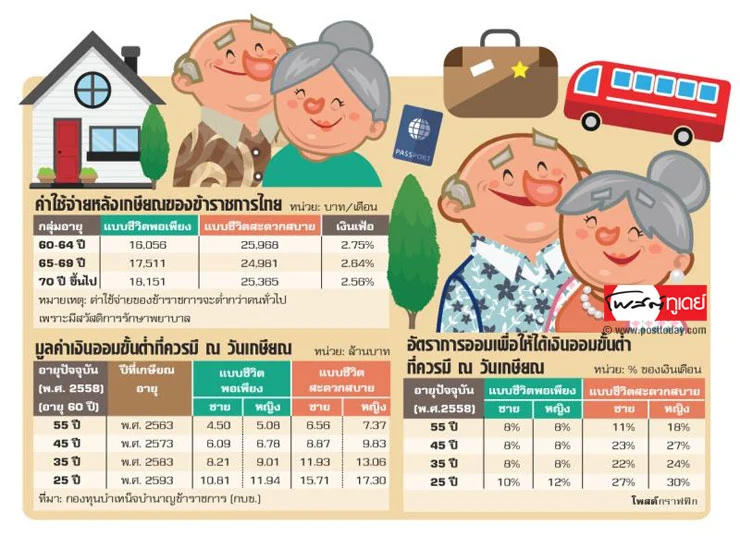
ข้าราชการเกษียณ ที่มีรายจ่ายแบบชีวิตพอเพียงจะใช้จ่ายกันเดือนละ 16,056-18,151 บาท (ยิ่งอายุมาขึ้น ก็ยิ่งต้องใช้จ่ายมากขึ้น)
แต่ถ้าใช้จ่ายแบบสะดวกสบายจะต้องจ่ายเพิ่มเป็นเดือนละ 24,981-25,968 บาท (รายจ่ายในแต่ละช่วงอายุไม่ต่างกันมากนัก)
เห็นค่าใช้จ่ายแบบนี้แล้วก็เบาใจ เพราะดูแล้วไม่มากนัก พอที่จะทำให้มีชีวิตพอเพียงไปจนถึงสะดวกสบายได้ไม่ยาก
คนที่ไม่ได้เป็นข้าราชการจะใช้ตัวเลขค่าใช้จ่ายนี้เป็นมาตรวัดส่วนตัวก็ได้ แต่ต้องบวกเพิ่มเข้าไปอีก เพราะอย่าลืมว่าข้าราชการไม่ต้องมีรายจ่ายค่ารักษาพยาบาล ซึ่งรู้ๆ กันอยู่ว่าสำหรับคนวัยเกษียณแล้วจะมีรายจ่ายค่ารักษาพยาบาลรออยู่แน่ๆ และไม่ใช่จำนวนน้อยๆ เลย
และอีกเรื่องที่ลืมไม่ได้ คือ นี่เป็นค่าใช้จ่ายของคนที่เกษียณในวันนี้ แต่ถ้าวันนี้เรายังอายุไม่มาก อีกนานกว่าจะถึงวันเกษียณ ตัวเลขค่าใช้จ่ายในวันที่เราเกษียณจะไม่อยู่แค่นี้แน่นอน เพราะทุกปีที่ผ่านไป ราคาข้าวของก็สูงขึ้น จากเงินเฟ้อที่เพิ่มขึ้นประมาณ 2-3% ต่อปี
แค่ไหนที่ต้องมี ณ วันเกษียณ
งานวิจัยนี้จึงหาคำตอบต่อไปว่า มูลค่าเงินออมขั้นต่ำที่พึงมี ณ วันเกษียณ ของคนในแต่ละช่วงวัยควรจะเป็นเท่าไร
ถ้าอายุ 25 ปี และจะเกษียณอายุในปี 2593 เมื่อถึงวันนั้น เราต้องมีเงินก้อนพร้อมใช้อยู่ที่ 10.81 ล้านบาท สำหรับผู้ชาย และ 11.94 ล้านบาท สำหรับผู้หญิง ถึงจะมีชีวิตแบบพอเพียงได้
แต่ถ้าอยากขยับมาตรฐานชีวิตขึ้นไปเป็นชีวิตสะดวกสบาย ผู้ชายอายุ 25 ปีในวันนี้ ต้องมีเงินก้อน 15.71 ล้านบาท ในวันเกษียณ และผู้หญิงต้องมีมากกว่าที่ 17.30 ล้านบาท
แม้จะเป็นตัวเลขที่มากจนน่าตกใจ แต่สำหรับคนรุ่นใหม่ยังมีเวลาให้เก็บออม ให้ลงทุนกันอีกนาน
ผิดกับคนที่อายุเยอะแล้ว เช่น ถ้าเราเป็นข้าราชการอายุ 55 ปี ที่จะเกษียณในปี 2563 ในวันนั้นเราต้องมีเงินก้อน 4.5 ล้านบาท สำหรับผู้ชาย และ 5.08 ล้านบาท สำหรับผู้หญิง เพื่อใช้ชีวิตพอเพียง แต่ถ้าอยากสะดวกสบายต้องขยับขึ้นไปเป็น 6.56 ล้านบาท สำหรับผู้ชาย และ 7.37 ล้านบาท สำหรับผู้หญิง
และย้ำอีกทีว่า นี่เป็นตัวเลขสำหรับข้าราชการ ที่มีสวัสดิการรักษาพยาบาล แต่ถ้าเราเป็นคนธรรมดาก็ต้องเพิ่มเงินก้อนให้มากกว่านี้อีก
แค่นี้เพียงพอ แต่ไม่สบาย
แม้ว่าตัวเลขที่ออกมาจะไม่ได้ทำให้แปลกใจมากเท่าไร เพราะคนอายุน้อยก็ต้องมีเงินก้อนมากกว่าคนอายุมาก เพราะมูลค่าเงินในอนาคตจะด้อยค่าลงเรื่อยๆ ทำให้เห็นว่า ต้องใช้เงินจำนวนมากกว่าคนอายุมากที่ใกล้เกษียณ เพราะเมื่อถึงวันนั้นก๋วยเตี๋ยวชามละ 50 บาท (ที่ว่าแพงในวันนี้) อาจจะกลายเป็นชามละ 100 บาท ไปแล้ว
แต่ที่น่าตกใจกว่าตัวเลขเงินก้อนที่พึงมี คือ แม้ว่าจะเป็นข้าราชการ แต่ถ้าคิดจะพึ่งพาเงินบำนาญอย่างเดียวก็ไม่เพียงพอ จำเป็นต้องมีเงินออมจาก กบข.เข้ามาเพิ่มด้วย
เมื่อนำเงินก้อนบำนาญ และเงิน กบข. ณ วันเกษียณ (คำนวณจากเงินสะสม+เงินสมทบ ในอัตรา 8% ของเงินเดือน โดยเลือกลงทุนในแผนหลัก และแผนสมดุลตามอายุ) มารวมกัน ก็เบาใจไปได้หลายเปลาะ โดยเฉพาะคนที่คาดหวังแค่ชีวิตพอเพียง ไม่ต้องไปถึงขั้นสะดวกสบาย เพราะงานวิจัยช่วยยืนยันว่า “มีโอกาส 100% ที่จะบรรลุเป้าหมายเงินออมขั้นต่ำที่พึงมี”
ยกเว้นคนกลุ่มเดียวที่ยังเหนื่อยต่อ คือ คนอายุ 25 ปี
และถ้าคาดหวังชีวิตสะดวกสบาย ยังต้องเหนื่อยเหมือนกันหมด เพราะไม่มีใครเลยที่มีโอกาส 100% ที่จะมีเงินก้อนมากพอ
แต่อย่าเพิ่งถอดใจ เพราะแค่เพิ่มอัตราเงินออมให้มากขึ้น ก็มีโอกาสที่จะมีเงินก้อน ณ วันเกษียณ ที่เพียงพอสำหรับชีวิตสะดวกสบายได้เช่นกัน
ถ้าเป็นคนอายุ 25 ปี ต้องการชีวิตพอเพียง ก็เพิ่มน้ำหน่อย แค่ 2% สำหรับผู้ชาย และ 4% สำหรับผู้หญิง เมื่อรวมกับอัตราเงินสะสมบวกเงินสมทบที่ออมอยู่เดิม 8% ก็เท่ากับอัตราการออม 10% และ 12% ของรายได้ต่อเดือน
อัตราการออมขนาดนี้ไม่น่าจะทำให้เหนื่อยเกินไป แต่ถ้าต้องการชีวิตสะดวกสบายต้องเพิ่มอัตราการออมเป็น 11-30% ของรายได้ต่อเดือน
และอีกครั้งที่ต้องบอกว่า นี่เป็นอัตราการออมของข้าราชการ แต่ถ้าเป็นคนทั่วไปอย่าลืมออมเผื่อค่าใช้จ่ายด้านสุขภาพ เพื่อชีวิตที่สะดวกสบาย ไม่ต่างจากข้าราชการเกษียณ




