


เปิดแผนกสิกรไทย รุกใหญ่ดิจิทัลแบงก์กิ้ง
เป้าหมายในอนาคต ธนาคารกสิกรไทย ในฐานะผู้นำอันดับ 1 ด้านดิจิทัลแบงก์กิ้ง ตั้งเป้ารุกตลาดไมโครเพย์เมนต์
โดย...ศุภลักษณ์ เอกกิตติวงษ์
ดิจิทัลแบงก์กิ้งเป็นส่วนสำคัญส่วนหนึ่งของเศรษฐกิจดิจิทัล ทำให้ธนาคารพาณิชย์ทุกแห่งต่างพัฒนาระบบและบริการขึ้นมาดึงดูดให้ลูกค้ามาใช้บริการ
ธนาคารกสิกรไทย เป็นอีกธนาคารที่เป็นผู้ขับเคลื่อนดิจิทัลแบงก์กิ้งอย่างจริงจัง จนเป็นผู้นำอันดับ 1 ของตลาดดิจิทัลแบงก์กิ้งในประเทศไทย
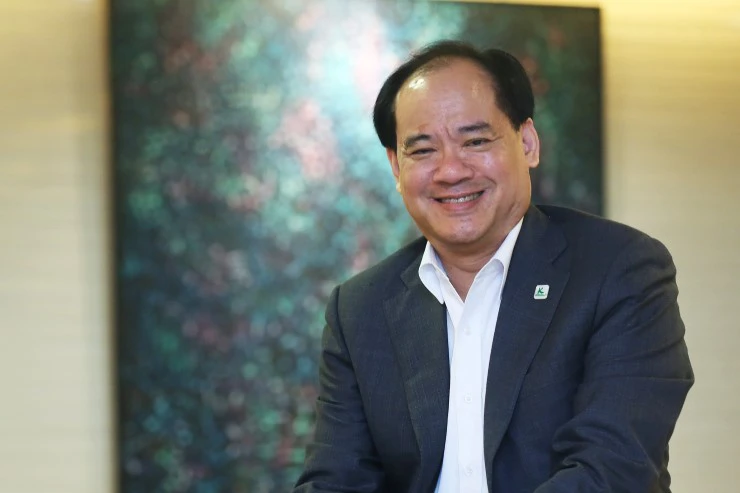
ปกรณ์ พรรธนะแพทย์ รองกรรมการผู้จัดการอาวุโส ธนาคารกสิกรไทย กล่าวว่า ขณะนี้ฐานลูกค้าดิจิทัลแบงก์กิ้งของธนาคารมี 7 ล้านราย ส่วนแบ่งตลาด 37% ของผู้ใช้งานทั่วประเทศ 19 ล้านราย และมูลค่าธุรกรรมสูงถึง 10.7 ล้านล้านบาท ส่วนแบ่งตลาด 54% ของมูลค่าธุรกรรมทั่วประเทศ 20 ล้านล้านบาท
หนึ่งในกลยุทธ์การขยายฐานลูกค้า ภายใต้การนำของ ปกรณ์ คือ แนวคิด “ไลฟ์สไตล์ ดิจิทัล เอ็กซ์พีเรียน” ที่มาเป็นตัวตั้งในการพัฒนาการให้บริการ รวมทั้งจัดทำแคมเปญหรือโปรโมชั่น เพื่อให้ดิจิทัลแบงก์กิ้งเข้าไปตอบโจทย์ในการใช้ชีวิตประจำวันของผู้บริโภคมากที่สุด
ในปีนี้ ธนาคารกสิกรไทยได้เปิดตัวบริการใหม่ของดิจิทัลแบงก์กิ้ง 2 ครั้งใหญ่ คือ แคมเปญรีวอร์ด พลัส ให้ส่วนลดสินค้าและบริการเครื่องดื่มฟรี เมื่อลูกค้าทำธุรกรรมผ่านดิจิทัลแบงก์กิ้ง ซึ่งมีการสร้างกิจกรรมการตลาดต่อเนื่องมาตั้งแต่กลางปี
ล่าสุดได้เปิดตัวบริการ เพย์ พลัส ร่วมกับพันธมิตร 8 ราย ประกอบด้วย เอไอเอส เซ็นทรัลออนไลน์ เอสเอฟ ซีเนม่า ไทยทิคเก็ตเมเจอร์ นครชัยแอร์ นกแอร์ ทรู ดิจิตอล พลัส และเมืองไทยประกันชีวิต เป็นนวัตกรรมใหม่ของการชำระเงินที่ใช้เพียงเบอร์โทรศัพท์มือถืออ้างอิง ปลอดภัยด้วยระบบป้องกัน 3 ชั้น คือ จดจำเบอร์โทร จดจำตัวเครื่อง และรหัสผ่าน 6 หลัก
เดินเครื่องใหญ่รุกอี-วอลเล็ต ปี 2559
ปกรณ์ ได้เปิดเผยแผนธุรกิจใหญ่ในปี 2559 กับโพสต์ทูเดย์เป็นแห่งแรกว่า กำลังพัฒนาระบบชำระเงินลูกค้ารายย่อย (ไมโครเพย์เมนต์) ที่เรียกกันว่า กระเป๋าเงินอิเล็กทรอนิกส์ หรือ อี-วอลเล็ต (E-Wallet) โดยคำจำกัดความของการชำระเงินรายย่อย คือ มูลค่าไม่เกิน 400 บาท
ปัจจุบัน มีผู้ประกอบการหลายรายให้บริการชำระเงินแบบอี-วอลเล็ตในประเทศไทย แต่ส่วนใหญ่ยังเป็นบริการชำระเงินภายในธุรกิจของผู้ให้บริการเป็นหลัก เช่น บัตรแรบบิท สมาร์ทเพิร์ส เอ็มเปย์ ทรูมันนี่ เป็นต้น
ตัวอย่างอี-วอลเล็ตที่ประสบความสำเร็จในต่างประเทศก็มักกระจุกอยู่ที่การใช้งานในระบบขนส่งมวลชนประเภทรางในเมืองใหญ่ ได้แก่ อังกฤษ คือ บัตรออยส์เตอร์ จำนวน 43 ล้านบัตร หรือฮ่องกงก็มีบัตรอ็อกโตปุส จำนวน 23 ล้านบัตร
ดังนั้น อี-วอลเล็ตบนบัตรและมือถือ เป็นเทรนด์ใหม่ของดิจิทัลแบงก์กิ้ง ที่ธนาคารกสิกรไทยให้ความสำคัญอย่างจริงจัง โดยมีการจัดโครงสร้างใหม่ ตั้งทีมงานขึ้นมาเพื่อพัฒนาระบบอี-วอลเล็ตโดยเฉพาะ
กุญแจ 3 ดอกความสำเร็จอี-วอลเล็ต
ปกรณ์ กล่าวว่า การที่อี-วอลเล็ตไม่แพร่หลายในประเทศไทย มีข้อจำกัดหลายด้านในการเข้าถึงผู้บริโภค ซึ่งธนาคารได้มีการศึกษาอย่างจริงจังโดยมีเป้าหมายในการเป็นผู้นำการชำระเงินรายย่อย จนได้กุญแจแห่งความสำเร็จของอี-วอลเล็ตถึง 3 ด้านด้วยกัน ได้แก่ 1.ร้านค้าที่รองรับต้องมีมากพอ และเกี่ยวข้องกับชีวิตประจำวันของผู้บริโภค เช่น การเดินทาง การรับประทานอาหาร
2.ตอบโจทย์ปัญหาของผู้บริโภค (Pain Point) โดยต้องตอบโจทย์ในความสะดวก และเสริมประโยชน์ในการใช้จ่าย และ 3.สะดวกกับการใช้งาน ไม่บังคับลูกค้าเปิดบัญชีของธนาคาร เพื่อง่ายต่อการเติมเงินได้หลายช่องทาง และเมื่อเปิดระบบให้สามารถใช้งานได้ทันที
อย่างไรก็ตาม ธนาคารมีความพร้อมเบื้องต้นในการรองรับอี-วอลเล็ต คือ เครือข่ายรับบัตร โดยขณะนี้ธนาคารเป็นผู้นำของธุรกิจร้านค้ารับบัตร (EDC) ด้วยส่วนแบ่งตลาด 43% มีจุดบริการ 2 แสนเครื่อง ครอบคลุมมากกว่า 1.65 แสนธุรกิจ และชำระเงินออนไลน์อีกกว่า 5,000 ธุรกิจ
อีกสิ่งหนึ่งที่ขาดไม่ได้ จะต้องมีกลยุทธ์มัดใจลูกค้า (Loyalty Program) โดยจะใช้รูปแบบคะแนนสะสม ให้สิทธิประโยชน์ ลด แลก แจก แถม ซึ่งเป็นยุทธวิธีหลักที่จะสร้างธุรกรรมจากลูกค้าใหม่ๆ ในมาผูกการชำระเงินกับอี-วอลเล็ต
นำร่องเฟสแรกปีหน้า
ปกรณ์ เผยว่า ไมโครเพย์เมนต์ของธนาคารในระยะแรก จะเริ่มเปิดตัวในปีหน้า เป็นรูปแบบอี-วอลเล็ต การ์ด ซึ่งเป็นแถบแม่เหล็กที่ผู้บริโภคคุ้นเคย สามารถใช้กับเครื่อง EDC ของธนาคารที่มีกระจายอยู่ทั่วประเทศ
ส่วนในระยะที่ 2 จะพัฒนาไปสู่การใช้เทคโนโลยี NFC (Near Field Communication) หรือการแตะบัตรเพื่อชำระเงิน ซึ่งธนาคารจะต้องใช้เวลาปรับระบบฮาร์ดแวร์ของเครื่อง EDC ทั่วประเทศเพื่อรองรับการใช้งานส่วนนี้
นอกจากนี้ ด้านฝั่งรับชำระสินค้า หรือก็คือร้านค้า ซึ่งนอกจากจะใช้เทคโนโลยีที่มีอยู่เดิม คือ เครื่อง EDC และ mPos ซึ่งเป็นเครื่องเชื่อมต่อกับสมาร์ทโฟนเพื่อเสียบการ์ดแล้ว ธนาคารกำลังศึกษาเทคโนโลยีการรับชำระเงินแบบใหม่ ที่สะดวก ง่าย และต้นทุนต่ำ
ในบรรดาหลายตัวเลือกที่กำลังศึกษาความเหมาะสม และเพื่อให้ตอบโจทย์กับคนไทยมากที่สุด เบื้องต้นมีแนวคิดว่าต้องการให้เป็นโปรแกรม หรือแอพพลิเคชั่นที่เชื่อมกับสมาร์ทโฟน เพราะคนไทยส่วนใหญ่ใช้สมาร์ทโฟนแพร่หลายอยู่แล้ว
เป้าหมายในอนาคต ธนาคารกสิกรไทย ในฐานะผู้นำอันดับ 1 ด้านดิจิทัลแบงก์กิ้ง ตั้งเป้ารุกตลาดไมโครเพย์เมนต์ผ่านการสร้างเครือข่ายการชำระเงินบนร้านค้ารับบัตรที่มีส่วนแบ่งทางการตลาดมากที่สุด ตลอดจนพันธมิตรที่เป็นผู้นำในอุตสาหกรรมต่างๆ พร้อมกลยุทธ์ในการสร้าง Loyalty Program ที่เป็นการสร้างคุณค่าให้ลูกค้า ทั้งลูกค้ารายย่อยและพันธมิตรทางธุรกิจ เพื่อขึ้นสู่การเป็นผู้นำทางด้านระบบชำระเงินลูกค้ารายย่อยให้ได้




