


สูงวัย ไร้ญาติ ใช้ 5 พันบาท กันตาย?
ในการสำรวจของสำนักงานสถิติแห่งชาติ ครั้งล่าสุด (ปี 2557) พอจะบอกได้ว่า ผู้สูงอายุไทยส่วนใหญ่ไม่ได้ “เดือดร้อนทางการเงิน”
โดย...สวลี ตันกุลรัตน์
ในการสำรวจของสำนักงานสถิติแห่งชาติ ครั้งล่าสุด (ปี 2557) พอจะบอกได้ว่า ผู้สูงอายุไทยส่วนใหญ่ไม่ได้ “เดือดร้อนทางการเงิน” มากนัก เพราะ 62% บอกว่ามีรายได้เพียงพอกับค่าใช้จ่าย และอีก 1.9% บอกว่ามีเกินพอ
ในขณะที่เบื้องหลังความเพียงพออันนี้ ส่วนใหญ่น่าจะเป็นเพราะลูกหลานช่วยกันดูแล เพราะ 36.7% ของผู้สูงอายุมีรายได้จากลูกหลาน และอีก 33.9% มาจากการทำงาน
แต่ถ้าเราเป็นผู้สูงอายุที่ไม่มีลูกไม่มีหลาน แถมยังไม่รู้จะหันหน้าไปพึ่งใคร และไม่ได้ทำงานแล้ว เราจะยังเป็นผู้สูงอายุที่มีรายได้เพียงพออยู่ได้หรือไม่
ต้องใช้เดือนเท่าไร
ลองคิดดูว่า ถ้าวันนี้เราเป็นผู้สูงอายุที่ไม่ต้องดูแลใครและไม่มีใครมาดูแลเรา เราจะต้องใช้เงินเดือนละเท่าไรถึงจะ “พออยู่ได้”
และเพื่อตอบคำถามนี้ ทีมวิจัยจากภาควิชาการธนาคารและการเงิน คณะพาณิชยศาสตร์และการบัญชี จุฬาลงกรณ์มหาวิทยาลัย จึงนำผลสำรวจของสำนักงานสถิติแห่งชาติ ในปี 2556 มาดูว่า ครัวเรือนที่มีสมาชิกคนเดียว และมีอายุ 55 ปีขึ้นไป หรือที่เราเรียกสั้นๆ ง่ายๆ ว่า “สูงวัย ไร้ญาติ” มีค่าใช้จ่ายกันเดือนละกี่บาท
จากจำนวนคนสูงวัยไร้ญาติทั้งหมด 3,183 คน ที่มีตั้งแต่ยากจนไปจนถึงร่ำรวย แต่เพื่อ “ความเป็นกลาง” ทีมวิจัยก็เลยนำรายได้ของทุกคนมาเรียงลำดับตั้งแต่น้อยสุดไปหามากสุด แล้วเลือกคนที่อยู่ตรงกลางออกมา เพราะน่าจะเป็นตัวแทนของค่าใช้จ่ายที่พออยู่รอด (แม้ว่าจะไม่ได้สบายนัก)
ผลที่ได้ คือ ถ้าอายุ 55-59 ปี จะใช้จ่ายกันเดือนละ 5,679 บาท (ไม่รวมค่ารักษาพยาบาล เพราะใช้สวัสดิการของรัฐ) ซึ่งก็ไม่ได้เดือดร้อนอะไร เพราะมีรายได้ 7,867 บาท
แต่ถ้าจะใช้จ่ายแบบคนที่มีรายได้อยู่ระดับบนๆ ก็จะอยู่ที่เดือนละ 21,541 บาท แต่ก็เรียกว่าเหลือกินเหลือใช้ เพราะมีรายได้เดือนละ 45,158 บาท
พออายุ 60-64 ปี ที่น่าจะเรียกว่าเข้าสู่วัยเกษียณแบบเต็มตัว ใช้จ่ายแค่เดือนละ 4,374 บาท ก็คงไม่อดตาย แต่ทางฝั่งรายได้ก็เริ่มจะปริ่มๆ แล้ว เพราะมีอยู่แค่ 5,422 บาท
และในช่วงอายุนี้ของคนระดับบน ซึ่งน่าจะเดาได้ว่าเป็นมนุษย์เงินเดือน เพราะพอเกษียณปุ๊บรายได้หายไปกว่าครึ่ง แต่รายจ่ายก็ลดลงไปเกือบครึ่งเช่นกัน เพราะฉะนั้นไม่ต้องเป็นห่วง แถมยังมีรายได้มากกว่ารายจ่ายไปจนถึงวันสุดท้ายของชีวิต
แต่ที่น่าเป็นห่วง คือ คนที่มีรายได้พออยู่รอดในช่วงอายุ 55-74 ปี ชักจะเริ่มไม่รอดแล้วเมื่ออายุยืนไปถึง 75 ปี เพราะแม้ว่าจะใช้จ่ายแค่เดือนละ 3,152 บาท แต่มีรายได้แค่ 2,867 บาท และพออายุเกิน 80 ปี ยิ่งจะไม่รอด เพราะต้องใช้เดือนละ 2,849 บาท แต่มีอยู่แค่ 2,021 บาท

ต้องมีเงินก้อนมากแค่ไหน
ในทางทฤษฎีบอกว่า ถ้าอยากจะใช้ชีวิตสบายๆ ในบั้นปลายชีวิต ในแต่ละเดือนเราควรมีเงินไว้ใช้จ่ายประมาณ 70% ของที่เราเคยใช้ในช่วงก่อนเกษียณ เพราะพอไม่ต้องออกไปทำงานแล้ว ค่าใช้จ่ายต่างๆ ก็จะลดลงไปหน่อย
หลังจาก “เดา” จำนวนเงินที่ต้องใช้ในแต่ละเดือนได้แล้ว ก็ค่อยมาคิดว่าจะมีอายุยืนยาวกันกี่ปี จากนั้นก็บวกลบคูณหารกันเข้าไป จะได้ออกมาเป็นเงินก้อนที่เราต้องมี
แต่ตัวเลขที่ออกมาจะเป็น “ของใครของมัน” ทีมวิจัยจากภาควิชาการธนาคารและการเงิน คณะพาณิชยศาสตร์และการบัญชี จุฬาลงกรณ์มหาวิทยาลัย จึงพยายามจะหาคำตอบให้ได้ว่าอย่างน้อยที่สุดในวันที่เราอายุ 55 ปี จะต้องมีเงินก้อนนอนอยู่ก้นกระเป๋าสักกี่บาทถึงจะไม่อดตาย และไม่เป็นภาระให้ใคร
ความพยายามนี้จึงออกมาเป็นงานวิจัยเรื่อง “เป้าหมายเงินก้อนขั้นต่ำสำหรับการเกษียณอายุอย่างพอเพียง” โดยตั้งต้นแค่ว่าขอให้มีค่าใช้จ่ายในระดับ “พออยู่รอด” หรือเดือนละ 5,679 บาท ตอนอายุ 55 ปี
และนี่คือคำตอบ...
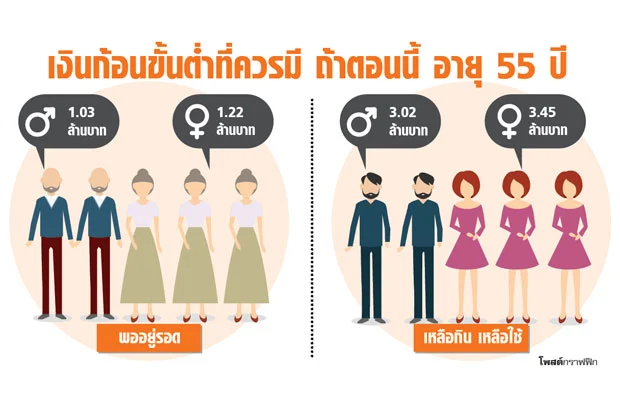
ถ้าวันนี้เราอายุ 55 ปี ขอแค่มีเงินไว้ใช้จ่ายเดือนละ 5,679 บาท จะต้องมีเงินก้อนอยู่ในมือ 1.03 ล้านบาท สำหรับผู้ชาย แต่ถ้าเป็นหญิงจะต้องมีให้มากกว่า เพราะต้องมี 1.22 ล้านบาท ถึงจะไม่อดตาย
แต่ถ้าเราไม่ได้อยากมีชีวิตแค่พออยู่รอด ก็ต้องมีให้มากกว่านี้ โดยถ้าต้องการชีวิต “เหลือกินเหลือใช้” ผู้ชายต้องมีเงินตุนเอาไว้ไม่น้อยกว่า 3.02 ล้านบาท และ 3.44 ล้านบาท สำหรับผู้หญิง
และถ้าวันนี้เรายังอายุน้อยๆ จำนวนเงินที่ต้องมีในวันที่เราอายุ 55 ปี จะไม่หยุดอยู่แค่นี้ เพราะในแต่ละปีที่ผ่านไปราคาข้าวของจะแพงขึ้น ค่าใช้จ่ายๆ ต่างๆ จะสูงขึ้น
เพราะฉะนั้นถ้าวันนี้เราอายุแค่ 22 ปี แล้วมองไปถึงวันที่อายุ 55 ปี ในวันนี้เราต้องมีเงินก้อน 1.94 ล้านบาท สำหรับผู้ชาย และ 2.05 ล้านบาท สำหรับผู้หญิง ถึงจะอยู่รอด และถ้าหวังจะใช้ชีวิตสบายๆ เหลือกินเหลือใช้ต้องสะสมให้ได้ถึง 5.63 ล้านบาท สำหรับผู้ชาย และ 5.87 ล้านบาท สำหรับผู้หญิง
รอด หรือ ไม่รอด
คนที่เป็น “แรงงานในระบบ” ไม่น่าห่วงมากนัก โดยเฉพาะถ้าเป็นแรงงานในระบบมาตั้งแต่อายุยังน้อย (เริ่มที่อายุ 22 ปี) เพราะจะมีเงินบำนาญชราภาพจากประกันสังคม บวกกับเบี้ยยังชีพผู้สูงอายุ มากพอที่จะให้อยู่รอด
แต่ถ้ามาเริ่มเป็นแรงงานในระบบเมื่ออายุเข้าสูงเลข 3 แล้วก็อาจจะลำบากสักหน่อย เพราะมีเวลาออมน้อย เงินที่ได้จากประกันสังคมก็น้อยตามไปด้วย เพราะฉะนั้นถ้ารู้ตัวว่า เริ่มต้นช้าก็ต้องเร่งออมเพิ่ม และลงทุนที่ให้ผลตอบแทนสูงขึ้น
แต่คนที่น่าห่วงมากที่สุด คือ “แรงงานนอกระบบ” เพราะไม่มีเงินจากประกันสังคมมาช่วย ก็ไม่รู้ว่าการออมกับกองทุนการออมแห่งชาติ (กอช.) จะช่วยเพิ่มโอกาสการอยู่รอดได้ไหม ไว้คราวหน้าจะมาหาคำตอบกัน




