


ชี้ช่องเลี่ยงภาษี กองทุนสำรองเลี้ยงชีพ
เห็นชื่อเรื่องนี้แล้ว หวังว่าสรรพากรจะไม่เรียกไปปรับความเข้าใจ เพราะจริงๆ แล้ว “กองทุนสำรองเลี้ยงชีพ”
โดย...สวลี ตันกุลรัตน์ [email protected]
เห็นชื่อเรื่องนี้แล้ว หวังว่าสรรพากรจะไม่เรียกไปปรับความเข้าใจ เพราะจริงๆ แล้ว “กองทุนสำรองเลี้ยงชีพ” ก็ให้สิทธิประโยชน์ทางภาษีค่อนข้างมาก ตั้งแต่เริ่มต้นส่งเงินสะสมเข้ากองทุนไปจนถึงนำเงินออกจากกองทุน จะมีเหตุที่ต้องเสียภาษีอยู่ไม่กี่อย่าง
แต่เมื่อเข้าข่ายต้องเสียภาษี เงินจำนวนนี้ก็ไม่ใช่น้อยเลย
ภาษีที่ต้องจ่าย...เสียดายตังค์
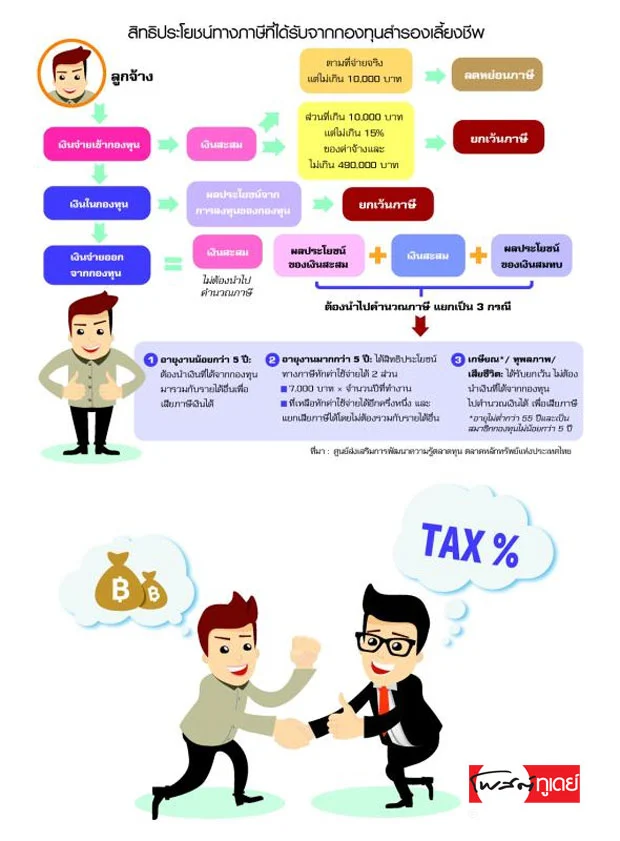
ถ้าเป็น “เงินสะสม” หรือเงินที่เรา (ในฐานะลูกจ้าง) จ่ายเข้าไปในกองทุนสำรองเลี้ยงชีพ สามารถนำไปลดหย่อนภาษีได้ตามที่จ่ายจริง แต่ไม่เกิน 1 หมื่นบาท แต่ส่วนที่เกิน 1 หมื่นบาท (แต่ไม่เกิน 15% ของค่าจ้างและไม่เกิน 4.9 แสนบาท) จะได้สิทธิยกเว้นภาษี
ขณะที่ “ผลประโยชน์จากการลงทุนของกองทุน” หรือกำไรที่เกิดจากการลงทุนทั้งหมดไม่ต้องเสียภาษี ไม่ว่าจะกำไรที่มาจากเงินสะสมที่เราจ่ายไป หรือ “เงินสมทบ” ที่นายจ้างเป็นคนจ่ายให้
และเมื่อถึงเวลาที่ต้องออกจากกองทุน ทั้งๆ ที่อายุยังไม่ครบ 55 ปี และเป็นสมาชิกกองทุนมาไม่น้อยกว่า 5 ปี สรรพากรก็ใจดีไม่คิดภาษีในส่วนที่เป็นเงินสะสมของเรา แต่จะเก็บภาษีจากเงิน 3 ส่วนที่เหลือ คือ
- เงินสมทบ
- ผลประโยชน์ของเงินสมทบ
- ผลประโยชน์ของเงินสะสม
ถ้าออกจากกองทุนตอนที่อายุงานยังไม่ถึง 5 ปี ต้องนำ “เงิน 3 ส่วน” ที่ได้จากกองทุนไปรวมกับรายได้อื่นเพื่อเสียภาษีเงินได้ในปีภาษีนั้น
แต่ถ้าออกจากกองทุนตอนที่อายุงานเกิน 5 ปีไปแล้ว จะสามารถนำ “เงิน 3 ส่วน” นั้นไปหักเป็นค่าใช้จ่ายได้ 2 ส่วน โดยจำนวนแรก คือ 7,000 บาท × จำนวนปีที่ทำงาน และส่วนที่เหลือหักเป็นค่าใช้จ่ายได้อีกครึ่งหนึ่ง
นอกจากนี้ ยังสามารถแยกเสียภาษีเฉพาะเงินก้อนนี้ได้โดยไม่ต้องรวมกับรายได้อื่น (แต่ไม่ได้สิทธิยกเว้นภาษี 1.5 แสนบาทแรก เหมือนภาษีเงินได้บุคคลธรรมดา)
ไม่ต้องจ่ายภาษี...ดีใจจัง
และแม้ว่าจะได้สิทธิลดหย่อนภาษีและยกเว้นภาษี แต่หลายคนก็อาจจะยังไม่จุใจ โดยเฉพาะเมื่อมีเหตุจำเป็นให้ต้อง “ออกจากกองทุน” ทั้งๆ ที่ยังไม่เกษียณอายุ เลยต้องหาทาง “เลี่ยงภาษี” เพื่อให้ได้ประโยชน์จากกองทุนสำรองเลี้ยงชีพแบบเต็มเม็ดเต็มหน่วย
จริงๆ แล้ววิธีการเลี่ยงภาษี (แบบไม่ผิดกฎหมาย) เมื่อต้องออกจากกองทุนง่ายนิดเดียว ก็แค่ “ไม่รับเงินสด” ออกจากกองทุนสำรองเลี้ยงชีพ แต่เปลี่ยนไปใช้วิธีการอื่นแทน
1.โอนไปกองทุนใหม่
ถ้ามีเหตุให้ต้องลาออกจากบริษัทเดิม หลายคนมักจะเลือกลาออกจากกองทุนสำรองเลี้ยงชีพไปด้วย และก็มักจะนำเงินที่ได้ไปใช้จ่าย แทนที่จะเก็บไว้ใช้ในวัยเกษียณตามวัตถุประสงค์ของมัน เพราะฉะนั้นถ้าเลือกที่จะนำเงินออกจากกองทุนก็ต้องยอมจ่ายภาษี
แต่ถ้าโชคดี นายจ้างใหม่มีกองทุนสำรองเลี้ยงชีพ เราสามารถโอนเงินในกองทุนเดิมไปลงทุนกับกองทุนใหม่ได้เลย ซึ่งนอกจากจะทำให้การลงทุนเพื่อวัยเกษียณของเราต่อเนื่องแล้ว ยังไม่ต้องเสียภาษีอีกด้วย
2.โอนไป RMF
แต่ถ้าโชคร้าย นายจ้างใหม่ไม่มีกองทุนสำรองเลี้ยงชีพ (รวมถึงกรณีที่บริษัทยกเลิกกองทุน) ก็อย่าเพิ่งร้อนใจว่าต้องยอมจ่ายภาษี
เพราะถ้าร่างพระราชบัญญัติกองทุนสำรองเลี้ยงชีพ ปี 2558 มีผลบังคับใช้เราก็ไม่ต้องเสียภาษี เนื่องจากเราสามารถโอนเงินจากกองทุนสำรองเลี้ยงชีพไปลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) ได้
ขณะนี้ ร่าง พ.ร.บ.ฉบับนี้อยู่ในขั้นตอนการเสนอลงพระปรมาภิไธยและมีผลใช้บังคับหลังจากประกาศในราชกิจจานุเบกษาไปแล้ว 90 วัน ในระหว่างนี้สำนักงานคณะกรรมการกำกับหลักทรัพย์ตลาดหลักทรัพย์ (ก.ล.ต.) จะไปหารือกับสรรพากรในประเด็นภาษีที่เกี่ยวข้อง
3.คงเงินไว้กองทุนเดิม
หรือต่อให้เราออกจากงาน (ไม่ว่าจะด้วยสาเหตุอะไร รวมทั้งการเกษียณอายุ) เราก็ไม่จำเป็นต้องเอาเงินออกจากกองทุน เพราะสามารถ “คงเงิน” ไว้ที่กองทุนได้เหมือนเดิม และยังคงมีฐานะเป็นสมาชิกกองทุนได้เหมือนเดิม โดยไม่ต้องส่งเงินสะสมและนายจ้างก็ไม่ต้องใส่เงินสมทบให้ด้วย
นอกจากนี้ เราเงินทั้งหมดที่เราขอคงไว้กับกองทุนก็มีโอกาสงอกเงยได้ แต่ในทางกลับกันก็มีโอกาสขาดทุนได้เช่นกัน
แต่จะขอคงเงินไว้ได้นานแค่ไหน ก็ขึ้นอยู่กับข้อบังคับของแต่ละกองทุน แต่อย่างน้อยต้องให้สิทธิเราคงเงินไว้ไม่น้อยกว่า 90 วัน และถ้าคงเงินไว้จนเกษียณ หรือหลังจากอายุครบ 55 ปี ยังสามารถทยอยขอรับเงินเป็นรายงวด
แต่หากสิ้นสุดเวลาการขอคงเงินตามข้อบังคับของกองทุนแล้ว เราไม่มาแจ้งโอนเงินไปกองทุนอื่น บริษัทจัดการจะจัดการให้เราเอง โดยโอนเงินเข้าบัญชีธนาคารที่แจ้งไว้ และยังจัดการหักภาษีนำส่งสรรพากรให้ด้วย เพราะฉะนั้นถ้าข้อบังคับกองทุนให้เราคงเงินไว้แค่ระยะสั้น ก็ควรจะโอนเงินไปลงทุนต่อใน RMF จะดีกว่า
เพียงเท่านี้ ก็ไม่มีภาษีมากวนใจ



