


กำไร (กองทุน) ไม่คงที่ ค่าธรรมเนียม นี่สิ... ‘คงทน’
รู้ทั้งรู้นะว่า ในโลกนี้ไม่มี “ผู้ชนะตลอดกาล” เพราะวันนี้ชนะ วันพรุ่งนี้อาจจะแพ้ แต่ก็อดไม่ได้ที่จะพยายาม
โดย...สวลี ตันกุลรัตน์ [email protected]
รู้ทั้งรู้นะว่า ในโลกนี้ไม่มี “ผู้ชนะตลอดกาล” เพราะวันนี้ชนะ วันพรุ่งนี้อาจจะแพ้ แต่ก็อดไม่ได้ที่จะพยายามหาให้ได้ว่าจะมีสักคนไหม (จริงๆ คือมีสักกองทุนไหม) ที่สามารถเกาะกลุ่มผู้นำได้ต่อเนื่องยาวนาน
แต่ไม่รู้ว่าจะถูกดับฝันด้วย “งานวิจัย” ของฝ่ายวิจัย สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) และสถาบันบัณฑิตพัฒนบริหารศาสตร์ (นิด้า) ที่บอกเป็นเสียงเดียวกันว่า เป็นเรื่องยากมากๆ ที่จะหากองทุนที่เป็นผู้ชนะตลอดกาล
ผลตอบแทน...ไม่แน่นอน
ถ้าย้อนไปดูเมื่อสิ้นปี 2555 มีกองทุนหุ้นที่ติดอยู่ในกลุ่มผลตอบแทนดีที่สุด 20% แรก ทั้งหมด 73 กองทุน จะมีใครเดาถูกไหมว่า พอถึงสิ้นปี 2557 จะมีสักกี่กองทุนที่ยังรักษาตัวให้ติดอยู่ในกลุ่มเดิมได้
ชาญชัย เมธีพิทักษ์ธรรม เจ้าหน้าที่บริหารฝ่ายวิจัย ก.ล.ต. บอกว่า จากงานวิจัยเรื่อง Mutual Fund Fee & Performance พบว่า จาก 73 กองทุนนี้ จะเหลือแค่ 3 กองทุนเท่านั้นที่ยังอยู่รอดในกลุ่ม “ผู้ชนะ”
และถ้าเพิ่มระยะเวลาให้นานขึ้นไปเป็น 5 ปี ผลที่ได้จะน่าตกใจมากขึ้นอีก เพราะ 69 กองทุนที่ให้ผลตอบแทนสูงสุด 20% แรกในปี 2553 จะไม่เหลือแม้แต่กองทุนเดียวที่ยังรักษาตัวรอดอยู่ในกลุ่มเดิมได้ในปี 2557
แต่เพื่อเพิ่มความยุติธรรมให้กองทุนหุ้นอีกหน่อย ชาญชัย จึงเพิ่มเงื่อนไขเข้าไปเพื่อให้แน่ใจว่าได้เลือกกองทุนที่มีผลดำเนินงานสม่ำเสมอมาระยะหนึ่งแล้ว ไม่ใช่ขึ้นมาอยู่ในกลุ่มผู้ชนะแบบฟลุกๆ
กองทุนหุ้นที่เป็นผู้ชนะต่อเนื่อง 3 ปี นับตั้งแต่ปี 2552-2554 มีอยู่ 65 กองทุน จะสามารถรักษาความเป็นผู้นำในอีก 3 ปีถัดมาได้เพียง 12-13% เท่านั้น แต่ถ้าขยายเวลาออกไปเป็น 5 ปี จะมีกองทุนผู้นำถึง 50% จาก 50 กองทุนที่สามารถรักษาตำแหน่งไว้ได้
นั่นอาจจะพอช่วยให้มีความหวังขึ้นมาได้บ้างว่า แม้ว่ามันจะยาก แต่ถ้าเราให้เวลาผู้จัดการกองทุนพิสูจน์ฝีมือนานพอ และเราลงทุนนานพอ เราก็อาจจะพอหากองทุนที่ให้ผลตอบแทนดีสม่ำเสมอได้บ้าง
แต่สิ่งที่สม่ำเสมอมากกว่าการเป็นผู้ชนะ คือ การเป็นผู้แพ้ เพราะในงานวิจัยเดียวกันนี้ทำให้เห็นว่า ถ้าเราเลือกลงทุนกับกองทุนผู้แพ้ หรือกองทุนที่อยู่ในกลุ่มให้ผลตอบแทนแย่ที่สุด จะมีโอกาสมากกว่า 50% ที่กองทุนเหล่านี้จะรักษาความเป็นผู้แพ้ไว้ได้อย่างต่อเนื่อง

ค่าธรรมเนียม...แน่นอน
แต่ไม่ว่าจะเป็นกองทุนผู้ชนะ หรือกองทุนผู้แพ้ มีสิ่งหนึ่งที่มีความสม่ำเสมอและแน่นอนที่สุดเหมือนๆ กัน คือ “ค่าธรรมเนียม” หรือค่าใช้จ่ายที่เราในฐานะนักลงทุนต้องจ่าย (ทั้งแบบรู้ตัวและไม่รู้ตัว) และไม่ว่ากองทุนจะกำไรหรือขาดทุน เราก็ต้องจ่ายค่าใช้จ่ายพวกนี้
ค่าใช้จ่ายแบบรู้ตัว คือ ค่าธรรมเนียมที่เก็บจากนักลงทุนโดยตรง ซึ่งจะจ่ายกันตอนที่ซื้อหรือขายหน่วยลงทุน
ค่าใช้จ่ายแบบไม่รู้ตัว คือ ค่าธรรมเนียมที่เก็บจากกองทุน เช่น ค่าธรรมเนียมการจัดการ ทำให้นักลงทุนไม่รู้สึกว่าถูกเก็บค่าใช้จ่าย เพราะถูกหักออกไปก่อนจะคำนวณเป็นมูลค่าหน่วยลงทุน หรือ NAV ในแต่ละวัน
จากการสำรวจของ Morningstar, Inc. ปี 2558 พบว่า นักลงทุนไทยต้องเสียค่าธรรมเนียมค่อนข้างสูง เมื่อเทียบกับ 24 ประเทศทั่วโลก โดยเฉพาะกองทุนหุ้นที่จ่ายกันอยู่ระหว่าง 1.75-2% ซึ่งเกือบจะแพงที่สุด เช่นเดียวกับกองทุนตลาดเงิน ที่แม้จะเก็บอยู่เพียง 0.4-0.6% แต่ก็เทียบไม่ได้กับประเทศอื่น ซึ่งส่วนใหญ่จะเก็บต่ำกว่า 0.4% ของมูลค่าทรัพย์สินสุทธิ
และเมื่อพิจารณาลงลึกลงไปอีก ชาญชัย พบว่าตั้งแต่ปี 2553-2557 กองทุนหุ้นประเภททริกเกอร์ฟันด์ มีค่าใช้จ่ายมากกว่า 2% สูงที่สุดเมื่อเทียบกับกองทุนหุ้นประเภทอื่น
กองทุนหุ้นขนาดใหญ่ มีค่าใช้จ่ายรวม 1.5-1.75% กองทุนหุ้นขนาดกลางและเล็ก ประมาณ 2% ขณะที่กองทุนหุ้นประเภท Index Fund จะมีค่าใช้จ่ายต่ำที่สุดไม่ถึง 1%
หลายคนคงคิดว่า “จะอะไรกันนักหนากับค่าใช้จ่ายเพียงแค่ 1-2%” เพราะเมื่อเราจ้างผู้จัดการกองทุนมาบริหารเงินให้เรา เราก็ต้องจ่ายค่าจ้างเป็นธรรมดา
แต่รู้หรือไม่ว่าค่าใช้จ่ายที่ต้องเสียแค่ไม่กี่เปอร์เซ็นต์มันจะกลายเป็นเงินก้อนใหญ่ และความแตกต่างของค่าธรรมเนียมเพียงเล็กน้อย สามารถสร้างผลตอบแทนที่แตกต่างกันได้มากมาย
ถ้าเราเริ่มลงทุนด้วยเงิน 1 แสนบาท และได้ผลตอบแทนเฉลี่ยปีละ 7% นาน 20 ปี ถ้าเราไม่ต้องเสียค่าธรรมเนียมเลย เงินของเราจะเพิ่มเป็น 3.86 แสนบาท และหากค่าธรรมเนียมอยู่ที่ 1.5% จะเสียค่าธรรมเนียม 9.8 หมื่นบาท หรือประมาณ 34% ของกำไรที่ได้
ค่าใช้จ่ายเหล่านี้ก็น่าจะเป็นเรื่องปกติ ถ้าเราจ่ายไปแล้ว เราได้รับผลตอบแทนคุ้มกับค่าจ้าง เพราะถ้าเราจะยอมควักกระเป๋าจ่ายค่าธรรมเนียมแพงๆ เราก็น่าจะคาดหวังที่จะได้ผลตอบแทนมากกว่ากองทุนที่คิดค่าธรรมเนียมถูกๆ
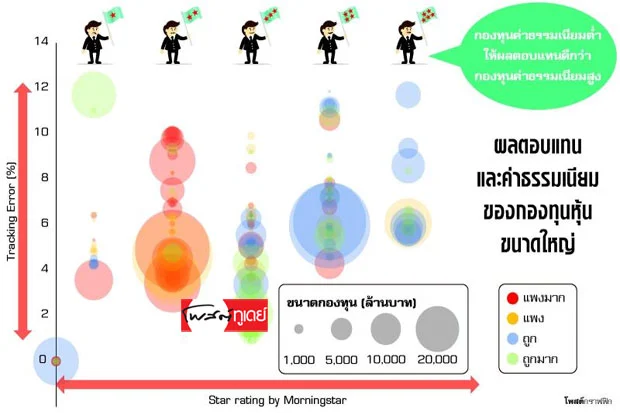
แต่ความจริงมันอาจจะไม่เป็นแบบที่เราคาดหวังก็ได้ เพราะงานวิจัยของ ชาญชัย พบความจริงที่เจ็บปวดว่า กองทุนที่เก็บค่าธรรมเนียมแพงถึงแพงมาก กลับมีผลดำเนินงานไม่ดีนัก ดูได้จาก “จำนวนดาว” ที่ได้การจัดอันดับของมอร์นิ่งสตาร์ ที่ได้แค่ 1-3 ดาวเท่านั้น
และที่เจ็บปวดกว่านั้น คือ กองทุนที่ผลงานไม่ดี แต่ค่าธรรมเนียมแพง กลับได้รับความนิยมจากนักลงทุน (เห็นได้จากวงกลมขนาดใหญ่แดงๆ ส้มๆ ที่เรียงกันเป็นทิวแถวในกลุ่ม 2 ดาว)
ขณะที่กองทุนที่เก็บค่าธรรมเนียมถูกถึงถูกมาก กลายเป็นกองทุนที่มีผลดำเนินงานดี มี 5 ดาว ซึ่งหากเราลงทุนในกองทุนนี้ก็เรียกว่า “ได้ 2 เด้ง”
เพราะฉะนั้น ก่อนจะซื้อกองทุนครั้งต่อไป นอกจากจะพยายามหากองทุนที่มีผลตอบแทนสม่ำเสมอแล้ว อย่าลืมมองที่ค่าธรรมเนียมหรือค่าใช้จ่ายของกองทุนด้วย




