


เปิดปูม "ประกันสินเชื่อช.พ.ค."
หน่วยงานที่เกี่ยวข้อง ควรจะออกมาทำการตรวจสอบกระบวนการปล่อยกู้ของช.พ.ค.ให้กับครู
โดย...วารุณี อินวันนา
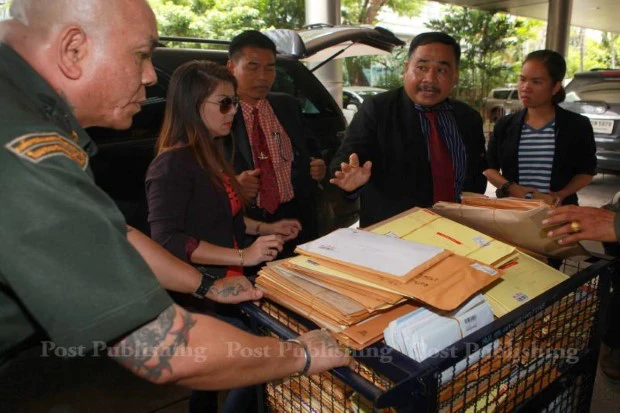
การเดินสายยื่นหนังสือร้องเรียนและร้องทุกข์ของกลุ่มครูที่เป็นสมาชิกของ กองทุนฌาปนกิจสงเคราะห์ช่วยเพื่อนสมาชิกคุรุสภา (ช.พ.ค.) ต่อนายกรัฐมนตรี คณะกรรมการป้องกันและปราบปรามการฟอกเงิน (ปปง.) และกรมสอบสวนคดีพิเศษ(ดีเอสไอ) ให้ตรวจสอบความไม่ชอบมาพากลกระบวนการกู้เงินจากธนาคารออมสิน
รวมถึง ให้ตรวจสอบ กระบวนการที่ ธนาคารออมสิน ให้บริษัททิพยประกันภัย เข้ามารับประกันสินเชื่อกลุ่มครูที่กู้เงินจากโครงการ ช.พ.ค. แต่แทนที่จะเป็นประกันสินเชื่อ กลับให้ทำประกันอุบัติเหตุและสุขภาพ คิดเบี้ยประกันครั้งเดียว 9 ปี แทน ทั้งๆ ที่ประกันอุบัติเหตุและสุขภาพ ควรเก็บเบี้ยเป็นรายปี รวมทั้งยังไม่ได้รับกรมธรรม์ ซึ่งครูต้องการที่จะยกเลิกกรมธรรม์ดังกล่าว อย่างไรก็ตาม ที่ผ่านมา ธนาคารออมสิน ซึ่งเป็นผู้ให้กู้ ยังไม่มีการชี้แจงกรณีดังกล่าว
ขณะที่ วราวรรณ เวชชสัสถ์ รองเลขาธิการสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ยืนยันว่า กรมธรรม์ประกันอุบัติเหตุและสุขภาพ สามารถนำไปเป็นหลักทรัพย์ค้ำประกันสินเชื่อได้หากผู้ให้กู้ยอมรับ เช่น การกู้เงินจากสหกรณ์ฯ บางสหกรณ์จะให้ทำประกันอุบัติเหตุเพื่อค้ำประกันสินเชื่อ กรณีผู้กู้เสียชีวิตจากอุบัติเหตุ ทางบริษัทประกันภัย จะเป็นผู้จ่ายสินไหมทดแทน โดยสหกรณ์จะเป็นผู้รับผลประโยชน์ เพื่อนำเงินก้อนนั้นไปชำระหนี้ที่เหลือ
รวมทั้ง การที่บริษัทประกันภัยเก็บเบี้ยหลายปีในครั้งเดียวก็สามารถทำได้หากได้รับการอนุมัติจากคปภ. แต่การทำประกันภัยจะต้องเป็นไปตามวัตถุประสงค์หรือความสมัครใจของผู้ซื้อประกันด้วย
"ในมุมของคปภ. จะกำกับให้บริษัทประกันภัย จ่ายสินไหมทดแทน หรือให้ปฏิบัติตามเงื่อนไขกรมธรรม์"รองเลขาธิการ กล่าว
สำหรับ บริษัทที่เข้าไปทำประกันสินเชื่อ สมาชิก ช.พ.ค. คือ บริษัททิพยประกันภัย โดยได้เข้าไปให้บริการช่วงที่ ช.พ.ค. ขยายวงเงินให้สมาชิกกู้จาก 2 แสนบาท เป็นรายละ 6 แสนบาท ซึ่งช่วง 2 แสนบาทแรก ไม่ได้ประกัน เพราะให้สมาชิก ช.พ.ค. 1 คนค้ำประกัน และเงินฌาปกิจที่สมาชิกช.พ.ค.แต่ละคนจะได้เฉลี่ย 7 แสนบาท เพียงพอในการเป็นหลักทรัพย์ค้ำประกัน หากมีอันเป็นไป ทางช.พ.ค.ก็นำเงินตรงนั้นไปชำระหนี้
อย่างไรก็ตาม หลังจากทางช.พ.ค.ได้เพิ่มวงเงินให้สมาชิกกู้เพิ่มอีก 6 แสนบาท- 3 ล้านบาทต่อราย เพื่อช่วยแก้ปัญหาหนี้สิน ได้มีเงื่อนไขการเพิ่มจำนวนคนค้ำประกันตามวงเงินกู้
กรณีกู้ 6 แสนบาท ต้องหาสมาชิกช.พ.ค.มาค้ำประกัน 2 คน กรณีกู้ 6 แสนบาท-1.2 ล้านบาท ต้องหาสมาชิกค้ำประกัน 4 คน ถ้ากู้ตั้งแต่ 1.2 ล้านบาท -1.8 ล้านบาท ต้องมีคนค้ำ 6 คน และถ้ากู้ 1.8-2.4 ล้านบาท ต้องมีคนค้ำประกัน 8 คน และถ้ากู้ตั้งแต่ 2.4 ล้านบาท -3 ล้านบาท ต้องมีคนค้ำประกัน 10 คน
นอกจากนี้ คนที่มาค้ำประกันเมื่อรวมสิทธิในกองทุนช.พ.ค.ต้องคุ้มมูลหนี้ แต่เนื่องจากมีการค้ำประกันไขว้กันไปมา ทำให้ความสามารถของผู้ค้ำไม่คุ้มมูลหนี้ รวมทั้งในการไล่เบี้ยจากผู้ค้ำประกัน จะไล่เบี้ยได้กรณีผู้กู้เบี้ยวหนี้เท่านั้น
ทำให้ทาง สำนักงานคณะกรรมการส่งเสริมสวัสดิการและสวัสดิภาพครูและบุคลากรทางการศึกษา(สกสค.) ในฐานะดูแล ช.พ.ค.ดึงบริษัทประกันภัยเข้าไป โดยมีเงื่อนไขว่า หากสมาชิก ช.พ.ค. ทำประกันเพื่อคุ้มครองสินเชื่อ ก็ไม่ต้องมีคนค้ำประกันในการกู้เงิน
จากเงื่อนไขดังกล่าว ทำให้สมาชิกช.พ.ค.ตัดสินใจซื้อประกันสินเชื่อ แทนการหาคนมาค้ำประกันในการกู้เงิน
สมพร สืบถวิลกุล กรรมการผู้จัดการใหญ่ บริษัททิพยประกันภัย อธิบายว่า บริษัทได้เข้าไปรับประกันสินเชื่อกลุ่มครูตามโครงการเงินกูู้ ช.พ.ค.จริง ตั้งแต่ 5 ปีที่ผ่านมา ใช้ชื่อ 'กรมธรรม์ประกันอุบัติเหตุสุขภาพสินเชื่อปลอดภัย'ได้รับการอนุมัติจากคปภ.อย่างถูกต้องตามกฎหมาย โดยเป็นประกันสินเชื่อกลุ่มสำหรับผู้กู้เงินวงเงินตั้งแต่ 6 แสนบาทถึง 3 ล้านบาท คิดเบี้ยประกันเท่ากันทุกกลุ่มอายุ ทุกเพศ ทุกวัย ที่ 620 บาท ต่อวงเงินความคุ้มครอง 1 แสนบาท ซึ่งต่ำกว่าราคาตลาด 15% เช่น ถ้ากู้เงิน 3 ล้านบาท เบี้ยประกัน 9 ปี จะอยู่ประมาณ 9 หมื่นบาท
ทั้งนี้ ให้ความคุ้มครองการเสียชีวิตจากอุบัติเหตุ และสุขภาพ ที่เสียชีวิตจาก 4 โรคร้าย คือ โรคหลอดเลือดสมอง โรคภาวะโคม่า โรคภาวะระบบทางเดินหายใจล้มเหลว และโรคภาวะสมองตาย ระบบประสาทล้มเหลว
หากผู้กู้เสียชีวิต ทางบริษัทฯจะเป็นผู้ชำระหนี้ที่ผู้กู้ยังค้างชำระกับธนาคารออมสินทั้งหมด หากมีเงินเหลือ ทางธนาคารออมสินจะส่งคืนให้ทายาท ไม่เป็นภาระให้กับทายาทต่อไป และทำให้ธนาคารไม่มีหนี้เสีย
"เนื่องจากเป็นประกันกลุ่ม เราจึงออกกรมธรรม์ 2 ฉบับ ให้ธนาคารออมสิน ในฐานะเจ้าหนี้เก็บไว้ 1 ฉบับ ให้ สกสค. 1 ฉบับ ส่วนผู้กู้ จะออกเป็นใบสรุปเงื่อนไขความคุ้มครองให้ แต่ก็ได้แจ้งไว้ว่าหากอยากได้กรมธรรม์จริงให้แจ้งเข้ามาที่บริษัท ซึ่งประกันกลุ่มสินเชื่อ จะออกกรมธรรม์ในลักษณะเดียวกันนี้หมด"สมพร อธิบาย
ขณะที่ การเก็บเบี้ยครั้งเดียวล่วงสามารถทำได้ตามจำนวนปีที่ขอสินเชื่อ โดยบริษัทประกันชีวิต สามารถเก็บเบี้ยประกันสินเชื่อล่วงหน้าครั้งเดียวได้สูงสุด 30 ปี แต่บริษัทได้รับการอนุมัติจากคปภ.ให้เก็บเบี้ยได้สูงสุดครั้งเดียวได้ 9 ปี หากชำระหนี้ครบก่อน 9 ปี ก็สามารถมาขอเบี้ยคืนได้ในส่วนที่ชำระไว้เกิน หรือ หากชำระหนี้ยังไม่หมดภายใน 9 ปี จะต้องทำประกันใหม่ครั้งละ 9 ปี
สมพร กล่าวว่า ตั้งแต่บริษัททิพยประกันภัย ทำประกันดังกล่าวมา 5 ปี มีสมาชิก ช.พ.ค.ที่ทำประกันภัยเสียชีวิตไปแล้วประมาณ 6,500 คน ซึ่งถือว่าเสียชีวิตจำนวนมาก เพราะกลุ่มครูที่ทำประกันจะอยู่ในช่วงอายุ 40-60 ปี โดยบริษัทได้จ่ายสินไหมทดแทนออกไปแล้วประมาณ 6,900 ล้านบาท จากเบี้ยที่รับมาประมาณ 1 หมื่นล้านบาท ซึ่งเงินที่เหลือก็ต้องเก็บไว้เพื่อเตรียมชำระค่าสินไหมตามกรมธรรม์ ถือว่าโครงการนี้ไม่มีกำไรจากการรับประกัน แต่จะได้ในส่วนของการนำเงินก้อนนี้ไปลงทุน
ส่วนกรณีที่ ประเวช องอาจสิทธิกุล เลขาธิการ คปภ.ระบุว่า กรมธรรม์ของบริษัทเป็นประกันอุบัติเหตุและสุขภาพ ไม่ใช่ประกันชีวิต นั้นก็ถูกต้อง แต่ประกันของบริษัทออกมาเพื่อคุ้มครองสินเชื่อ เป็นที่ยอมรับจากเจ้าหนี้ในการให้ใช้เป็นหลักทรัพย์ค้ำประกันหนี้ที่กู้ได้
หากลูกค้าต้องการยกเลิกกรมธรรม์ ก็สามารถทำได้ แต่ต้องได้รับการยินยอมจากเจ้าหนี้อย่างเป็นลายลักษณ์อักษร แล้วนำหลักฐานดังกล่าวมาที่บริษัท เพื่อจะได้คืนเบี้ยประกันให้ และเจ้าหนี้สามารถที่จะเรียกหลักทรัพย์อื่นไปเป็นหลักทรัพย์ค้ำประกันหนี้ แทนกรมธรรม์ของบริษัท
อย่างไรก็ตาม หน่วยงานที่เกี่ยวข้อง ควรจะออกมาทำการตรวจสอบกระบวนการปล่อยกู้ของช.พ.ค.ให้กับครู และการทำประกันภัยดังกล่าว ให้ถูกต้องตามกฎหมาย โปร่งใส ตรวจสอบได้ เพื่อสร้างความพึงพอใจกับทุกฝ่าย




