


มาตรการป้องกันกำหนดราคาโอน ชาติอาเซียน
เมื่อวันที่ 7 พ.ค.ที่ผ่านมา คณะรัฐมนตรีได้ให้ความเห็นชอบร่างพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร
โดย...เบญจมาศ กุลกัตติมาส
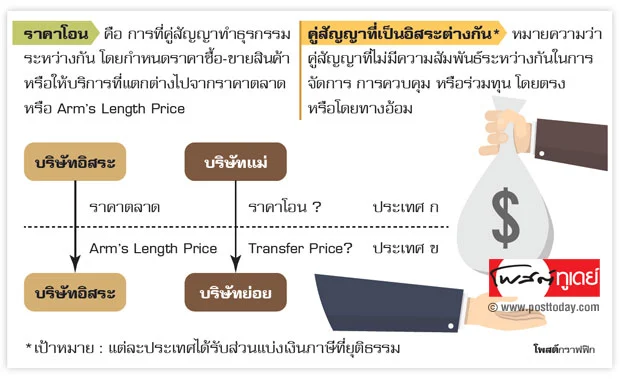
เมื่อวันที่ 7 พ.ค.ที่ผ่านมา คณะรัฐมนตรีได้ให้ความเห็นชอบร่างพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร เรื่องมาตรการป้องกันการกำหนดราคาโอนระหว่างบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีความสัมพันธ์กันตามที่กระทรวงการคลังเสนอ เรื่องมาตรการกำหนดราคาโอน หรือ Transfer Pricing
นี่ไม่ใช่เรื่องใหม่ของไทยเพราะกรมสรรพากรเคยออกคำสั่งกรมสรรพากรที่ ป 113/2545 เพื่อเป็นแนวปฏิบัติสำหรับเจ้าพนักงานในการตรวจสอบภาษี และประเมินภาษีโดยใช้บทบัญญัติในเรื่องการคำนวณกำไรขาดทุนสุทธิเพื่อเสียภาษีเงินได้นิติบุคคล
แต่เนื่องจากคำสั่งดังกล่าวไม่ใช่กฎหมายจึงขาดมาตรการบังคับใช้ด้านการลงโทษ ดังนั้นการแก้ไขประมวลรัษฎากรจึงเป็นการเพิ่มประสิทธิภาพการบังคับใช้กฎหมาย โดยสาระสำคัญของร่างกฎหมาย คือ การเพิ่มบทบัญญัติหลักเกณฑ์ในการพิจารณาราคาโอนระหว่างบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีความสัมพันธ์กัน และให้อำนาจเจ้าพนักงานประเมินมีอำนาจ ในการปรับปรุงรายได้และรายจ่ายอันเนื่องมาจากราคาโอนได้
กฎหมายเกี่ยวกับราคาโอน เป็นกฎหมายหนึ่งที่นานาประเทศใช้ป้องกันการเลี่ยงภาษี เนื่องมาจากผู้เสียภาษีโดยเฉพาะบริษัทข้ามชาติที่มีบริษัทในกลุ่มตั้งอยู่ในหลายๆประเทศจัดการ อาจจะใช้การกำหนดราคาซื้อขายสินค้าหรือบริการระหว่างกันในกลุ่มเพื่อวางแผนภาษีให้กำไรส่วนใหญ่อยู่ในประเทศที่มีอัตราภาษีต่ำกว่า ซึ่งจะมีผลให้กิจการสามารถประหยัดภาษีในภาพรวมได้ แต่การกระทำดังกล่าวอาจทำให้ประเทศที่ควรได้รับภาษีตามความเหมาะสมกับกิจการที่ผู้เสียภาษีกระทำในประเทศของตนต่ำกว่าที่ควรจะเป็น
ด้วยเหตุนี้หลายประเทศจึงมีมาตรการรับมือปัญหาดังกล่าว ซึ่งมาตรการป้องกันการกำหนดราคาโอนที่ไม่เหมาะสมเป็นหนึ่งในมาตรการป้องกันการเลี่ยงภาษี ดังนั้นการเพิ่มกฎหมายนี้จึงเป็นครั้งแรกที่ไทยมีบทบัญญัติเกี่ยวกับมาตราป้องกันการเลี่ยงภาษี (anti–avoidance rule) ในประมวลรัษฏากร
ในปัจจุบันประเทศสมาชิกอาเซียนที่มีกฎหมายป้องกันการเลี่ยงภาษีที่บัญญัติไว้เป็นหลักทั่วไปมีเฉพาะมาเลเซียกับสิงคโปร์
ในช่วงสองสามปีที่ผ่านมาประเทศสมาชิกอาเซียนมีการเคลื่อนไหว ในส่วนของมาตรการเพื่อป้องกันการกำหนดราคาโอนกันมาก มีการออกเป็นแนวทางหรือกฎหมายให้ผู้เสียภาษีปฏิบัติ
ล่าสุดสิงคโปร์ที่ได้ออกแนวทางป้องกันราคาโอนใหม่ โดยมีผลตั้งแต่ 1 ม.ค. 2558 ผู้เสียภาษีที่มีรายการระหว่างบริษัทในกลุ่มที่อยู่ในเกณฑ์ที่กำหนด จะต้องจัดให้มีเอกสารเกี่ยวกับราคาโอน (Transfer Pricing Documentation) ในขณะที่มีการทำรายการระหว่างกัน และพร้อมให้ตรวจสอบ โดยหากเจ้าหน้าที่สรรพากรของสิงคโปร์ร้องขอให้นำส่งจะต้องส่งมอบภายใน 30 วัน
มาเลเซียได้ออกกฎหมายโดยให้มีผลตั้งแต่ปีภาษี 2557 กำหนดให้ผู้เสียภาษีต้องมีการเปิดเผยข้อมูลเกี่ยวกับรายการระหว่างกัน และยืนยันว่าได้มีการเตรียมเอกสารเกี่ยวกับราคาโอน ในขณะที่มีรายการระหว่างกันไว้แล้วในแบบแสดงรายการภาษีเงินได้
เวียดนามและอินโดนีเซียเป็นอีกสองประเทศที่กำหนดให้ผู้เสียภาษีต้องเปิดเผยข้อมูลเกี่ยวกับรายการระหว่างกัน โดยเวียดนามให้ยื่นแบบฟอร์มที่ผู้เสียภาษีต้องจัดทำเป็นการเฉพาะ และยื่นพร้อมกับการยื่นแบบแสดงรายการภาษีเงินได้ ขณะที่อินโดนีเซียให้เปิดเผยในแบบแสดงรายการภาษีเงินได้ว่ามีการจัดทำเอกสารเกี่ยวกับราคาโอนไว้หรือไม่
นอกจากนี้ ในเดือน ต.ค. 2556 อินโดนีเซียได้ออกแนวทางเกี่ยวกับการตรวจสอบราคาโอน โดยกำหนดให้ผู้เสียภาษีต้องให้ข้อมูลในรูปของการตอบแบบสอบถาม ซึ่งเจ้าหน้าที่กรมสรรพากรของอินโดนีเซียจะใช้เป็นข้อมูลในการตรวจสอบว่ารายการระหว่างกันได้จัดทำกันในราคาตลาด หรือที่เรียกว่า arms’ length price หรือไม่
ฟิลิปปินส์เป็นอีกประเทศที่ออกกฎหมายเกี่ยวกับมาตรการป้องกันการกำหนดราคาโอน โดยออกเมื่อเดือน ก.พ. 2556 แม้ฟิลิปปินส์ยังไม่ใช้มาตรการดังกล่าวอย่างเข้มงวด แต่ในกฎหมายได้มีการกำหนดไว้แล้วว่า ผู้เสียภาษีจะต้องมีการเปิดเผยข้อมูลของรายการระหว่างกัน พร้อมกับการยื่นแบบแสดงรายการภาษีประจำปี ประเทศที่ยังไม่มีการเคลื่อนไหวในเรื่องนี้คือ บรูไน กัมพูชา ลาว และพม่า
จากความเคลื่อนไหวของประเทศสมาชิกอาเซียน จึงเป็นการสมควรที่ประเทศไทยควรจะต้องมีกฎหมายในเรื่องนี้เช่นกัน อย่างไรก็ตาม ร่างกฎหมายที่ผ่าน ครม.ดูเหมือนว่าไทยจะเป็นประเทศเดียวในอาเซียนที่กำหนดให้มีโทษปรับหากไม่ดำเนินการจัดทำเอกสารและนำส่งภายในกำหนดเวลา โดยให้ระวางโทษปรับไม่เกิน 4 แสนบาท ดังนั้นกิจการจึงต้องดำเนินการในเรื่องนี้เสียแต่เนิ่นๆ




