


ก่อการหนี้ ดี หรือ ร้าย...
ไม่แปลกใจเลยที่ธนาคารแห่งประเทศไทย (ธปท.) ดูจะเป็นห่วงเรื่อง “หนี้ครัวเรือน” ของคนไทย
ไม่แปลกใจเลยที่ธนาคารแห่งประเทศไทย (ธปท.) ดูจะเป็นห่วงเรื่อง “หนี้ครัวเรือน” ของคนไทย
เพราะไม่ใช่เฉพาะสัดส่วนหนี้ครัวเรือนต่อผลิตภัณฑ์มวลรวมในประเทศ (GDP) เท่านั้นที่เพิ่มขึ้นอย่างน่าตกใจ แต่จากสถิติการรับเรื่องร้องเรียนเกี่ยวกับบริการทางการเงิน ของศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธปท. พบว่า ปัญหาที่ผู้ใช้บริการทางการเงินมีมากที่สุด คือ ปัญหาด้านสินเชื่อ
ข้อมูลล่าสุด เมื่อไตรมาส 3 ปี 2556 จากจำนวนเรื่องร้องเรียนทั้งหมด 889 เรื่อง เป็นการร้องเรียนเกี่ยวกับบริการทางการเงินของสถาบันการเงิน 849 เรื่อง หรือ 96% และมีจำนวนมากถึง 464 เรื่อง หรือ 55% ของเรื่องร้องเรียนบริการทางการเงิน เป็นการร้องเรียนเรื่องการให้สินเชื่อ
ปัญหาด้านสินเชื่อที่ได้รับการร้องเรียนมากที่สุด คือ การปรับโครงสร้างหนี้

ธปท.แสดงถึงความวิตกกังวลต่อการก่อหนี้ของประชาชนไว้ใน “ผลสำรวจทักษะทางการเงินของไทย ปี 2556” ว่า...
ประชาชนหลายรายประสบปัญหาด้านสินเชื่อ เนื่องจากเวลาขอสินเชื่อไม่ได้ตระหนักถึงภาระดอกเบี้ยจ่าย ว่าสูงเกินกำลังความสามารถในการชำระหนี้หรือไม่ และยังไม่ได้ตระหนักด้วยว่า ภาระหนี้นั้นจะสร้างปัญหาในอนาคตได้ หากมีเหตุฉุกเฉินเกิดขึ้น
“ท้ายที่สุดก็ประสบปัญหาไม่สามารถชำระหนี้ได้ ส่งผลให้ต้องมีการปรับปรุงโครงสร้างหนี้” ธปท. ระบุไว้ในรายงาน
ดังนั้น ธปท.จึงเป็นอีกแรงหนึ่งที่ออกมาช่วยสร้างการเรียนรู้ด้านการเงินให้ประชาชน โดยเฉพาะ “การบริหารจัดการหนี้อย่างเป็นสุข” เพื่อไม่ทำให้ ก่อการหนี้ ไม่ใช่ ก่อการร้าย
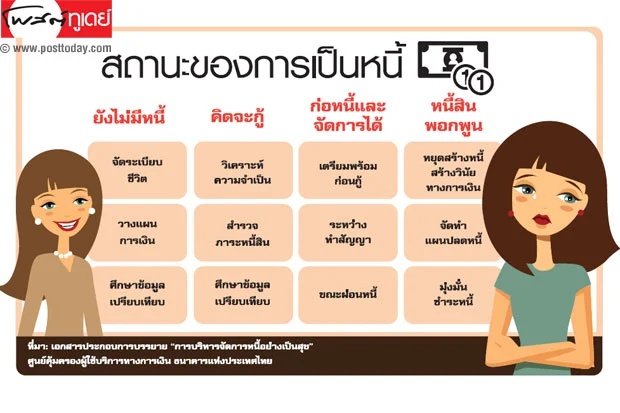
ในเอกสารการบรรยายเรื่อง การบริหารจัดการหนี้อย่างเป็นสุข โครงการอบรมความรู้ทางการเงินแก่ครู ประจำปี 2556 ธปท.แบ่ง “พัฒนาการของการเป็นหนี้” หรือสถานะของการเป็นหนี้ไว้ 4 ขั้นตอน ได้แก่
1.ยังไม่มีหนี้
“ช่วงเวลาปลอดหนี้” น่าจะเป็นช่วงชีวิตที่มีความสุขและสบายใจมากที่สุดซึ่ง ธปท.แนะนำให้ใช้ช่วงเวลานี้ในการจัดระเบียบชีวิตและวางแผนทางการเงิน แต่ในขณะเดียวกัน ก็ต้องศึกษาข้อมูลที่เกี่ยวกับสินเชื่อประเภทต่างๆ ไว้ประดับความรู้ด้วยเช่นกัน
เพราะแม้ว่าในช่วงนี้จะยังไม่จำเป็นต้องก่อหนี้ และตั้งมั่นว่า “ความไม่มีหนี้ เป็นลาภอันประเสริฐ” แต่ก็ไม่รู้ว่าวันหนึ่งวันใดในอนาคตข้างหน้าอาจจะได้ใช้บริการสินเชื่อก็เป็นได้
อย่างไรก็ตาม “หากจะเป็นหนี้แล้ว ขอให้เป็นหนี้ที่ดีเถิด” โดย ธปท. ให้ข้อมูลเกี่ยวกับหนี้ดีไว้ว่า จะต้องเป็นหนี้ที่เข้าลักษณะข้อใดข้อหนึ่ง ดังต่อไปนี้
- หนี้ที่ก่อให้เกิดรายได้ ก่อให้เกิดความมั่งคั่ง
- หนี้ที่ไม่กระทบต่อสภาพคล่อง
- หนี้เพื่อซื้อสินทรัพย์ที่มูลค่าเพิ่มขึ้นเมื่อเวลาผ่านไป
- หนี้เพื่อการลงทุน เพื่ออนาคตที่ดี
- หนี้ที่นำไปใช้ตรงตามวัตถุประสงค์
- หนี้ที่มีกฎหมายคุ้มครอง ซึ่งควบคุมอัตราดอกเบี้ยสูง และทวงหนี้อย่างเหมาะสม
2.คิดจะกู้
สิ่งแรกที่ต้องทำเมื่อคิดจะเป็นหนี้ คือ วิเคราะห์ความจำเป็นของการเป็นหนี้ในครั้งนี้ เพราะสาเหตุของการก่อหนี้มีอยู่หลายรูปแบบ
ธปท.แบ่ง “บ่อเกิดแห่งหนี้” ไว้ 4 ข้อ
ก. หนี้ที่เกิดจากความจำเป็น เช่น ต้องกู้เงินมาใช้ในเวลาฉุกเฉิน
ข. หนี้ที่เกิดจากความอยากได้อยากมี
ค. หนี้ที่เกิดจากความไม่รู้ เช่น การค้ำประกันให้บุคคลอื่น
ง. หนี้เพื่อการสานฝัน เช่น ซื้อบ้าน เรียนต่อ ท่องเที่ยว
ถัดจากการวิเคราะห์ความจำเป็นในการก่อหนี้แล้ว ก็มาถึงขั้นตอนที่สำคัญไม่แพ้กัน คือ การสำรวจภาระหนี้สินที่มีอยู่แล้วว่า ยังพอจะมีความสามารถในการผ่อนชำระเหลืออยู่หรือไม่
จากนั้นก็ไปศึกษาข้อมูลเปรียบเทียบ เพื่อเตรียมข้อมูลให้แน่นหนา ไม่ว่าจะเป็น อัตราดอกเบี้ย ค่าใช้จ่ายที่เกี่ยวข้อง ค่าปรับกรณีชำระล่าช้า ค่าใช้จ่ายในการติดตามทวงถามหนี้ โดยต้องไม่ลืมเปรียบเทียบคุณภาพการให้บริการของสถาบันการเงินแต่ละแห่งด้วย และในท้ายที่สุด คือ เลือกสิ่งที่ดีที่สุด
3.ก่อหนี้และจัดการได้
ถ้าคิดจะเป็นหนี้ ต้องเป็นหนี้ให้ได้ อย่าให้สถาบันการเงินปฏิเสธคำขอสินเชื่อของเราให้เสียความตั้งใจ
หลักเกณฑ์สำคัญในการอนุมัติสินเชื่อของสถาบันการเงิน คือ ประวัติการขอสินเชื่อและพฤติกรรมการชำระเงินที่ผ่านมา และความสามารถในการผ่อนชำระหนี้ เพราะฉะนั้น ธปท.จึงแนะนำให้เตรียมข้อมูลให้แน่น เตรียมเอกสารให้พร้อม
อีกสิ่งหนึ่งที่ “คนกำลังจะเป็นหนี้”มักจะละเลย คือ ขั้นตอนในระหว่างการทำสัญญา ที่ต้องตรวจสอบสัญญาเงินกู้ในประเด็นต่อไปนี้ ได้แก่
- จำนวนเงินที่ขอกู้ถูกต้อง ตัวเลขกับตัวหนังสือตรงกัน
- ระยะเวลาและความถี่ในการผ่อนชำระ
- อัตราดอกเบี้ยที่เรียกเก็บ และวิธีคิดดอกเบี้ย เป็นแบบคงที่หรือลอยตัว
- หลักประกัน เช่น ค่าประเมิน ค่าจดจำนองหลักประกัน เงื่อนไขการไถ่ถอน
- เงื่อนไขที่อาจก่อให้เกิดเบี้ยปรับ เช่น ดอกเบี้ยผิดนัด ค่าใช้จ่ายในการติดตามทวงถาม การชำระคืนเงินกู้ก่อนกำหนด
- ตารางแสดงจำนวนเงินผ่อนต่องวด ซึ่งควรจะมีทั้งเงินต้นและดอกเบี้ยต่องวด
- และอื่นๆ เช่น การทำประกันภัย หลายคนจะลงมือเซ็นชื่อในสัญญาเงินกู้ทันที โดยไม่ได้อ่านเงื่อนไขต่างๆ ให้ละเอียดรอบคอบเสียก่อน และนี่จะเป็นส่วนหนึ่งของปัญหาที่อาจจะตามมาในภายหลัง ซึ่งเมื่อเราลงชื่อไปแล้ว คงจะปฏิเสธความรับผิดชอบตามสัญญานั้นได้ลำบาก
เมื่อได้เป็นหนี้สมดังตั้งใจแล้ว ก็ต้องรักษาประวัติทางการเงินที่ดีเอาไว้ให้ได้ โดยการชำระหนี้ตรงตามกำหนดเวลา (ซึ่งช่วยหลีกเลี่ยงค่าปรับชำระล่าช้า ดอกเบี้ยผิดนัดชำระอีกด้วย)
ถ้าเป็นหนี้บัตรเครดิต ควรจะชำระเต็มจำนวน เพื่อหลีกเลี่ยงดอกเบี้ยบัตรเครดิต เพราะการชำระขั้นต่ำจะต้องเสียดอกเบี้ย และยิ่งปล่อยค้างไว้นาน ดอกเบี้ยก็ยิ่งบาน
นอกจากนี้ ในระหว่างการเป็นหนี้จะต้องตรวจสอบใบเสร็จรับเงิน ยอดการชำระเงินและการคำนวณดอกเบี้ยว่าถูกต้องหรือไม่ เก็บเอกสารไว้รอตรวจสอบ หากพบว่ามีข้อมูลที่ไม่ถูกต้องจะต้องติดต่อสถาบันการเงินทันที
และอย่าลืมแจ้งสถาบันการเงินทันทีหากเปลี่ยนที่อยู่ เพราะหากมีการเปลี่ยนแปลงยอดที่เรียกเก็บโดยที่เราไม่รู้ ก็อาจจะชำระไม่ครบตามยอดที่สถาบันการเงินกำหนด จนทำให้เสียเบี้ยปรับ
4.หนี้สินพอกพูน
ถ้าทำได้ดีในขั้นที่ 2 และ 3 การเป็นหนี้จะจบลงอย่างมีความสุข แต่ถ้าไม่ จะเข้าสู่สถานะสุดท้ายของการเป็นหนี้ คือ หนี้สินพอกพูน
ถ้ายังนึกไม่ออกว่า อาการแบบไหนกันที่เป็นสัญญาณบ่งบอกว่า หนี้นี้ได้พัฒนาเข้าสู่เขตที่เรียกว่า “วิกฤตทางการเงิน” ธปท.รวบรวมอาการที่เป็นสัญญาณบ่งชี้เอาไว้ 2 ระดับใหญ่ๆ คือ ระดับที่เริ่มมีปัญหาทางการเงิน และระดับที่ปัญหาเข้าขั้นวิกฤต
คนที่เริ่มมีปัญหาทางการเงิน จะมีอาการต่อไปนี้
- ไม่มีเงินเก็บ
- อยู่อย่างรอคอย (เงินเดือน)
- เงินออกปุ๊บ หายไปกับหนี้ปั๊บ
- จ่ายค่าน้ำ ค่าไฟ ค่าเช่า ฯลฯ ไม่ตรง
- จ่ายบัตรเครดิตขั้นต่ำ จ่ายบัตรเงินผ่อนไม่เต็มยอด
- เริ่มซื้อของใช้จำเป็นเข้าบ้านด้วยเงินเชื่อ เงินผ่อน
แต่เมื่อปัญหาเข้าขั้นวิกฤต อาการจะขยับความรุนแรงขึ้นมาเป็นแบบนี้
- ยืมโน่น โปะนี่ ไม่รู้ว่ายอดหนี้จริงเท่าไร
- ใช้บัตรเครดิตรูดซื้อของไม่ได้ เพราะเต็มวงเงิน
- ขอสินเชื่อใหม่ หรือขอวงเงินเพิ่มไม่ได้ ไม่มีแหล่งเงินให้หยิบยืม
- หมดหนทาง หันไปพึ่งสินเชื่อนอกระบบ
- ได้รับโทรศัพท์ทวงหนี้บ่อยๆ
- เครียด คิดแต่เรื่องหนี้สินตลอดเวลา
พอเห็นสัญญาณว่า ชักเริ่มจะเข้าข่ายหนี้สินพอกพูน ก็ต้องรีบจัดการกับหนี้เกินตัวนั้นให้เร็วที่สุด โดยหยุดสร้างหนี้และสร้างวินัยทางการเงิน ตามคำแนะนำ ต่อไปนี้
- กล้าเผชิญความจริง
- หาที่ปรึกษาที่ไว้ใจได้เพื่อพูดคุย
- หาสาเหตุของที่มาของหนี้ (ด้วยตนเอง หรือร่วมกับที่ปรึกษา)
- ยอมรับและเข้าใจปัญหาอย่างแท้จริง
- ตั้งใจที่จะแก้ไขปัญหาอย่างจริงจัง
- จัดทำแผนปลดหนี้
- สร้างอุปนิสัยที่ดี คือ “การมีวินัยทางการเงิน”
- จัดทำแผนการใช้จ่ายช่วงปลดหนี้
ธปท.แนะนำวิธีการสร้างอุปนิสัย “การมีวินัยทางการเงิน” เพื่อปลดหนี้ ไว้ดังนี้
- วางแผนการใช้จ่ายเงิน จำกัดจำนวนเงินที่ใช้จ่าย ตาม 3 วิธีการนี้
1.คำนวณหาเงินเหลือต่อเดือนโดยเงินเดือนค่าใช้จ่ายประจำหนี้ = เหลือใช้จ่ายต่อเดือน
2.คำนวณหาจำนวนเงินใช้จ่ายต่อวัน
3.วางแผนเก็บเงินสำหรับค่าใช้จ่ายก้อนโต เช่น ค่าเล่าเรียนลูก
- จัดทำบัญชีรายรับรายจ่ายทุกวัน
- กำจัดรายการฟุ่มเฟือยที่ไม่จำเป็น เช่น บุหรี่ กาแฟ เสื้อผ้า ฯลฯ
- ใช้แต่เงินสด ไม่มีไม่ใช้ ไม่ก่อหนี้เพิ่ม
- ขยันหารายได้เพิ่ม ไม่หมิ่นเงินน้อย (แต่ก็ต้องรู้จักรักษาสมดุล)
- เงินเหลือใช้เก็บสะสม (อาจแยกเป็นก้อนๆ เช่น สำหรับโปะหนี้เพิ่ม ฉุกเฉิน)
- มุ่งมั่น อดทน มีสติ
และสุดท้าย คือ จัดทำแผน“ปลดหนี้” โดย
- สำรวจหนี้ (จดยอดหนี้ แหล่งที่มา อัตราดอกเบี้ยที่จ่าย จำนวนที่จ่ายต่อเดือน วันที่จ่าย และความถี่ที่จ่าย)
- จัดลำดับของหนี้ที่ต้องการปลดหนี้
- ปลดหนี้ที่ง่ายๆ ก่อน เช่น หนี้จำนวนน้อย ดอกเบี้ยต่ำ
- ปลดหนี้ดอกเบี้ยแพงๆ ก่อน เช่น หนี้นอกระบบ สินเชื่อบุคคลภายใต้การกำกับ (หนี้สินค้าเงินผ่อน) หนี้บัตรเครดิต
- ปลดหนี้ที่ไม่ดี และเลือกเก็บหนี้ที่ดี
- สำรวจทรัพย์สิน (เผื่อแปลงเป็นเงินปลดหนี้) จดรายละเอียด และประเมินมูลค่า
- ขายสินทรัพย์เพื่อปลดหนี้ที่อยากปลดก่อน
- สำรวจความสามารถชำระหนี้ (เจรจาต่อรอง ขอผ่อนผัน)
- ห้ามหนีหนี้เด็ดขาด
จากนั้นก็เดินตามแผนที่วางไว้ ด้วยความมุ่งมั่นจนหมดหนี้




