


บริษัทจดทะเบียนกับการตั้งกองทุน มองโลกสวย...ช่วยไม่ได้!
สงสัยว่า สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) คงจะอัดอั้นตันใจถึงขนาดเรียกนักข่าว
สงสัยว่า สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) คงจะอัดอั้นตันใจถึงขนาดเรียกนักข่าวและนักวิเคราะห์ไปสั่งสอน (ฮ่า ฮ่า ฮ่า จริงๆ แล้วต้องบอกว่า เชิญไปทำความเข้าใจน่าจะถูกต้องกว่า)
เหตุเพราะ ก.ล.ต.เห็นว่า บทวิเคราะห์และการนำเสนอข่าวเกี่ยวกับสารพัดสิ่งดีที่จะเกิดกับบริษัทจดทะเบียนจากการจัดตั้งกองทุนรวมอสังหาริมทรัพย์และกองทุนรวมโครงสร้างพื้นฐานนั้น อาจจะเป็นการมองโลกในแง่ดีเกินไป และยังเร็วเกินไปที่จะตัดสิน
ก็แค่ได้ยินว่า บริษัทมีแผนจะจัดตั้งกองทุนฯ ก็จะมีเสียงลือเสียงเล่าอ้าง
คาดว่า จะจ่ายปันผลเพิ่ม
คาดว่า จะมีกำไรเพิ่ม
คาดว่า ภาระหนี้จะลดลง
คาดว่า ราคาเป้าหมายเพิ่ม
และเพียงเท่านี้ก็ทำให้นักลงทุนมองเห็น “โลกสวย” ขึ้นมาทันตา
ก็โลกมันสวยจริงๆ นะ

ไม่ใช่เรื่องผิดที่จะเชื่อว่า ฐานะการเงินของบริษัทจดทะเบียนจะสวยหรูขึ้นทันทีหลังจากการจัดตั้งกองทุนฯ สำเร็จเสร็จสิ้น เพราะถ้าการขายอสังหาริมทรัพย์ หรือสินทรัพย์โครงสร้างพื้นฐานให้กองทุน เป็น “การขายขาด”
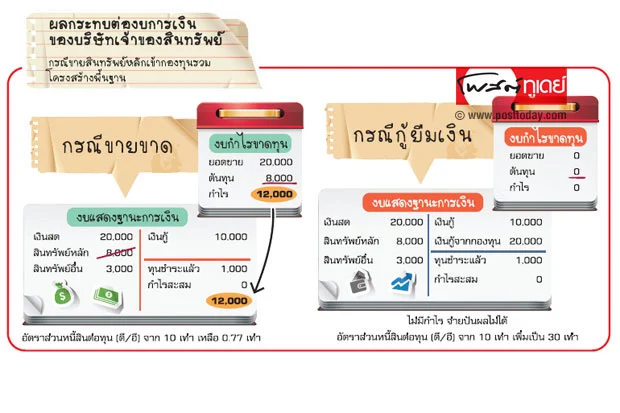
ธวัชชัย เกียรติกวานกุล ผู้อำนวยการฝ่ายกำกับบัญชีตลาดทุน ก.ล.ต. ยกตัวอย่างบริษัทที่จัดตั้งกองทุนรวมโครงสร้างพื้นฐาน โดยขายสินทรัพย์โครงสร้างพื้นฐานมูลค่า 2 หมื่นล้านบาท ให้กับกองทุนแบบขายขาด
สิ่งที่จะเกิดขึ้นในงบการเงินของบริษัทแห่งนี้ คือ ภาระหนี้ลดลง (ดูกราฟฟิกประกอบ)
เพราะเมื่อบริษัทขายสินทรัพย์โครงสร้างพื้นฐานออกไปแล้ว จะมีรายได้จากการขาย 2 หมื่นล้านบาท รับเป็นเงินสดเหนาะๆ ในขณะที่ต้นทุนของสินทรัพย์นี้อยู่ที่ 8,000 ล้านบาท ทำให้บริษัทมีกำไรจากการขายทันที 1.2 หมื่นล้านบาท
กำไรจากการขายสินทรัพย์โครงสร้างพื้นฐาน 1.2 หมื่นล้านบาทนี้ จะถูกนำไปบันทึกเป็น “ส่วนทุน”
ดังนั้น บริษัทนี้ที่เดิมมีหนี้สินต่อทุน (Debt to Equity ratio : D/E ratio) อยู่ที่ 10 เท่า คำนวณจากเงินกู้ 1 หมื่นล้านบาท หารด้วยทุน 1,000 ล้านบาท
แต่เมื่อขายสินทรัพย์ออกไปแล้วหนี้สินต่อทุนจะลดเหลือเพียง 0.77 เท่า เพราะหนี้ยังอยู่ที่ 1 หมื่นล้านบาทเท่าเดิม แต่ทุนเพิ่มขึ้นเป็น 1.3 หมื่นล้านบาท (ทุนเดิม 1,000 ล้านบาท บวกกับกำไรจากการขายอีก 1.2 หมื่นล้านบาท)
เมื่อกำไรเพิ่ม หนี้ลดแบบนี้แล้ว จะไม่ให้มองว่า บริษัทนี้สวยใสน่าสนใจลงทุนได้อย่างไร เพราะบริษัทจะมีโอกาสจ่ายปันผลเพิ่มขึ้น ราคาหุ้นก็คงจะวิ่งขึ้นไปอีก
แต่โลกก็ไม่ได้สวยเสมอไป
แต่เป็นเพราะหลายครั้งหลายกรณีที่การจัดตั้งกองทุนรวมอสังหาริมทรัพย์ หรือกองทุนรวมโครงสร้างพื้นฐานสลับซับซ้อนกว่าแค่การขายสินทรัพย์ทั่วๆ ไป
มีทั้งการให้กองทุนเช่าสินทรัพย์ และบริษัทเช่ากลับมาบริหาร
มีทั้งการขายสินทรัพย์ให้กองทุน แต่บริษัทยังทำหน้าที่บริหารจัดการสินทรัพย์นั้นต่อ
มีทั้งการให้เช่าสิ่งปลูกสร้างระยะยาว แต่มีสัญญาว่า เมื่อครบสัญญาเช่าจะต้องคืนมาเป็นที่ดินเปล่า
มีทั้งการขายที่ดินพร้อมสิ่งปลูกสร้าง และบริษัทเช่ากลับมาบริหาร
และอีกหลากหลายรูปแบบ
เพราะฉะนั้นสิ่งที่ปรากฏในงบการเงินอาจจะไม่ได้สวยอย่างที่คิดก็ได้ ถ้าการตั้งกองทุนไม่ได้เป็นการขายขาด แต่เข้าข่ายเป็น “การกู้ยืมเงิน”
จากตัวอย่างบริษัทเดิมที่จัดตั้งกองทุนรวมโครงสร้างพื้นฐานเหมือนเดิม แต่เปลี่ยนใจจากการขายขาดมาเป็นการทำเป็น “สัญญาเช่าระยะยาว” แทน
เมื่อเปลี่ยนใจ เปลี่ยนวิธีการ สิ่งที่ปรากฏในงบการเงินก็เปลี่ยนไปด้วย
และไม่น่าเชื่อว่า สิ่งที่เกิดขึ้นในงบการเงินจะกลับกันคนละขั้ว เพราะวิธีการนี้จะทำให้หนี้สินเพิ่มขึ้นพรวดเดียวจาก 10 เท่า เป็น 30 เท่า
เพราะแม้ว่า บริษัทจะได้รายได้จากการนำสินทรัพย์ออกไปให้เช่า ซึ่งนำมาบันทึกเป็นรายได้ 2 หมื่นล้านบาทในฝั่งซ้ายของงบแสดงฐานะการเงิน แต่ก็ต้องบันทึกเงินกู้กองทุนรวมโครงสร้างพื้นฐาน 2 หมื่นล้านบาทในฝั่งขวาของงบเช่นเดียวกัน
เมื่อ 2 หมื่นล้านบาท เป็นการกู้เงิน จึงทำให้ภาระหนี้ของบริษัทนี้เพิ่มเป็น 3 หมื่นล้านบาท (หนี้เดิม 1 หมื่นล้านบาท และหนี้ใหม่อีก 2 หมื่นล้านบาท) ในขณะที่ทุนยังอยู่ที่ 1,000 ล้านบาทเท่าเดิม
เพราะฉะนั้น ถ้าบริษัทเลือกแนวทางนี้ บริษัทจะไม่มีกำไร แถมยังมีหนี้เพิ่มขึ้น จึงไม่ต้องไปหวังเลยว่า บริษัทจะจ่ายปันผลให้ผู้ถือหุ้นได้
ระวังโลกจะไม่สวย
แล้วจะรู้ได้อย่างไรว่า บริษัทขายสินทรัพย์แบบขายขาด หรือบริษัทไหนทำเป็นแบบกู้ยืมเงิน เพราะแม้แต่ชื่อกองทุนยังไม่สามารถบอกได้ว่า รูปแบบการขายสินทรัพย์เป็นแบบไหน
ธวัชชัย บอกว่า มีอยู่ 2 ข้อที่ใช้ในการตัดสินว่า เป็นการขายขาด หรือกู้ยืมเงิน คือ ความเป็นเจ้าของและการบริหารงาน
“ต้องดูให้แน่ใจว่า ผลประโยชน์ในสินทรัพย์โอนมาให้ผู้ลงทุนแล้วหรือยัง บริษัทกลับมาบริหาร โดยทำเยี่ยงเจ้าของกิจการ หรือเป็นแค่ผู้รับจ้าง” ธวัชชัย กล่าว
เพราะจะนับเป็นการขายขาดเมื่อบริษัทเจ้าของสินทรัพย์โอนความเสี่ยงและผลตอบแทนที่มีนัยสำคัญในการเป็นเจ้าของทรัพย์สินมาให้กองทุน และทำหน้าที่เพียงแค่เป็นผู้รับจ้างบริหารงานเท่านั้น
ประเด็นที่มักจะเป็นที่ถกเถียงกัน คือ การทำเป็นสัญญาเช่าระยะยาว ที่จะถูกตีความว่าเป็นการกู้ยืม
สำหรับสัญญาเช่าระยะยาวจะมี 2 ลักษณะ คือ สัญญาเช่าทางการเงิน และสัญญาเช่าดำเนินงาน
สัญญาเช่าทางการเงิน คือ สัญญาที่โอนความเสี่ยงและผลตอบแทนทั้งหมด หรือเกือบทั้งหมดที่เจ้าของพึงได้รับในทรัพย์สินที่เช่าไปให้ผู้เช่าไม่ว่าในที่สุดจะมีการโอนกรรมสิทธิ์หรือไม่
ตัวอย่างง่ายๆ ของสัญญาเช่าทางการเงิน คือ การเช่าซื้อรถยนต์ ซึ่งแม้ว่าจะทำเป็นสัญญาเช่า แต่ในทางบัญชีถือเป็นการกู้ยืมเงิน
พร้อมกันนี้ ธวัชชัย ยังยกตัวอย่างสถานการณ์ที่เข้าข่ายสัญญาเช่าการเงิน ซึ่งส่งผลให้การขายสินทรัพย์สินเข้าเงื่อนไขกู้ยืมเงินมา 5 กรณี โดยเทียบเคียงกับการเช่ารถยนต์เพื่อให้เข้าใจง่ายขึ้น ได้แก่
1.กรรมสิทธิ์ในทรัพย์สินที่เช่าโอนไปให้ผู้เช่าเมื่อสิ้นสุดสัญญา เช่น สัญญาเช่าซื้อรถยนต์ เพราะบริษัทที่ให้เช่าซื้อจะโอนกรรมสิทธิ์ในรถยนต์มาให้ผู้เช่าซื้อเมื่อเก็บเงินค่างวดจนครบตามสัญญา
2.ผู้เช่ามีสิทธิซื้อทรัพย์สินในราคาต่ำกว่าราคาตลาด หรือเรียกว่า มี Bargain Purchase Option ให้กับผู้เช่า เพราะหากมีเงื่อนไขแบบนี้แล้วในที่สุดผู้เช่าก็จะตัดสินใจซื้อทรัพย์สินนั้นอย่างแน่นอน
3.อายุสัญญาเช่าครอบคลุมอายุการใช้งานส่วนใหญ่ของทรัพย์สิน ตัวอย่างเช่น รถยนต์ที่มีอายุการใช้งาน 5 ปี และสัญญาเช่ามีอายุ 4 ปี เพราะระยะเวลาที่เหลืออีกเพียง 1 ปี ไม่สามารถนำรถออกไปหาประโยชน์ได้มากนัก
“ในกรณีนี้อาจจะมี Bargain Purchase Option ร่วมด้วย เพื่อเป็นสิทธิในการซื้อซากรถยนต์” ธวัชชัย กล่าว
4.มูลค่าปัจจุบันของค่าเช่าขั้นต่ำที่ผู้เช่าต้องจ่ายตามสัญญาใกล้เคียงหรือสูงกว่ามูลค่ายุติธรรมของทรัพย์สินที่เช่า
ธวัชชัย บอกว่า การขายสินทรัพย์ให้กองทุนมักจะเข้าเงื่อนไขในข้อนี้มากที่สุด
5.ทรัพย์สินมีลักษณะเฉพาะจนกระทั่งมีผู้เช่าเพียงผู้เดียวที่สามารถใช้ทรัพย์สินนั้นได้ ซึ่งหากสินทรัพย์ที่ให้เช่าเข้าลักษณะนี้ ผู้ให้เช่าจะต้องทำสัญญาที่มั่นใจว่าจะได้เงินลงทุนพร้อมดอกผลจากการให้เช่าอย่างเต็มเม็ดเต็มหน่วย
แม้ว่า เข้าเงื่อนไขเพียงข้อใดข้อหนึ่งก็จะถือเป็นสัญญาเช่าทางการเงิน
และสิ่งที่น่าเศร้ากว่านั้น คือ เราจะไม่รู้เลยว่า การจัดตั้งกองทุนของบริษัทจดทะเบียนจะเข้าข่าย 1 ใน 5 ข้อนี้ หรือเข้าเงื่อนไขเป็นสัญญาเช่าทางการเงิน ซึ่งเป็นรูปแบบการกู้ยืมเงิน ไม่ใช่การขายขาดหรือไม่ จนกว่าบริษัทจะยื่นแบบคำขอเสนอขายหลักทรัพย์ (Filing) ต่อ ก.ล.ต.
เพราะถ้าบริษัทยังไม่ยื่น Filing ก็ยังสามารถปรับโครงสร้างในการจัดตั้งกองทุนได้ตลอดเวลา
และมีหลายบริษัทที่ประกาศตัวว่า สนใจจะจัดตั้งกองทุน แต่ไม่สามารถจัดตั้งได้ เพราะรูปแบบในการขายสินทรัพย์เข้ากองทุนไม่เป็นผลดีต่องบการเงินของบริษัท
ดังนั้น ในฐานะของนักลงทุนที่หวังจะเก็งกำไรหุ้นบริษัทที่มีข่าวว่า จะจัดตั้งกองทุนนั้น ธวัชชัย บอกว่า “ต้องมีสติ วิเคราะห์ให้ดีก่อนตัดสินใจ”
เพราะโลกอาจจะไม่สวยอย่างที่เราหวังก็เป็นได้




