


โอกาสและความท้าทายด้านพลังงานของไทยและภูมิภาคอาเซียนในอนาคต
ผมได้อ่านรายงานเรื่อง Southeast Asia Energy Outlook (ณ เดือน ก.ย. 2556) ที่จัดทำโดยสถาบัน International Energy Agency (IEA)
ผมได้อ่านรายงานเรื่อง Southeast Asia Energy Outlook (ณ เดือน ก.ย. 2556) ที่จัดทำโดยสถาบัน International Energy Agency (IEA) ซึ่งคาดการณ์ว่าภายในปี พ.ศ. 2578 ขนาดเศรษฐกิจของภูมิภาคอาเซียนจะเพิ่มขึ้น 3 เท่า และประชากรในภูมิภาคอาเซียนเพิ่มขึ้นร้อยละ 25 และจะส่งผลให้การใช้พลังงานของภูมิภาคอาเซียนเพิ่มขึ้นร้อยละ 80 ทั้งนี้ ภูมิภาคอาเซียนจะกลายเป็นผู้นำเข้าน้ำมันรายใหญ่เป็นอันดับ 4 ของโลก รองจากจีน อินเดีย และสหภาพยุโรป โดยที่ประเทศไทยและอินโดนีเซียจะเป็นประเทศที่มีการใช้จ่ายค่าน้ำมันมากที่สุด นอกจากนี้ รายงานประเมินว่าถ่านหินจะมีบทบาทสำคัญในการกำหนดอนาคตพลังงานของภูมิภาคอาเซียนในอนาคต โดยเฉพาะการใช้เป็นเชื้อเพลิงในการผลิตไฟฟ้า ซึ่งจะมีสัดส่วนเพิ่มขึ้นจากร้อยละ 30 เป็นร้อยละ 50 ในปี 2578 ทั้งนี้ ประเด็นหนึ่งที่ผมคิดว่าพวกเราต้องมาคิดทบทวนกันในวันนี้ คือรายงานฉบับนี้ได้สรุปว่าความมั่นคงด้านพลังงานของไทยจะมีความเสี่ยงสูงสุดในภูมิภาคอาเซียน เนื่องจากการขยายตัวทางเศรษฐกิจ การขาดแคลนพลังงานภายในประเทศ และการเป็นศูนย์กลางภูมิภาคอาเซียน จะทำให้ไทยต้องมีปริมาณการใช้พลังงานและการนำเข้าสูงที่สุดในภูมิภาคอาเซียน โดยคาดว่าจะขยายตัวเพิ่มขึ้นถึงร้อยละ 80 อีกทั้งไทยจะต้องมีการนำเข้าก๊าซธรรมชาติและน้ำมันเพิ่มขึ้นจากร้อยละ 25 และ 65 ซึ่งรายงานนี้กล่าวว่า ในอนาคตประเทศไทยจำเป็นต้องพัฒนาแนวทางการใช้พลังงานจากถ่านหินด้วยเทคโนโลยีที่ทันสมัยและเป็นมิตรกับสิ่งแวดล้อม รวมทั้งดำเนินนโยบายเพื่อให้เกิดการใช้พลังงานอย่างมีประสิทธิภาพ
สำหรับความท้าทายของภูมิภาคอาเซียน คือการมีพลังงานใช้อย่างเพียงพอต่อความต้องการที่เพิ่มขึ้นในระดับราคาที่เหมาะสม ภูมิภาคอาเซียนจึงควรมีนโยบายเพื่อรองรับความเสี่ยงด้านพลังงาน ได้แก่ การลดการอุดหนุนราคาพลังงาน การส่งเสริมการเชื่อมโยงเครือข่ายพลังงานระหว่างกัน และการส่งเสริมนโยบายการเพิ่มประสิทธิภาพการใช้พลังงานมากขึ้น โดยคาดว่าวงเงินลงทุนในการเพิ่มประสิทธิภาพการใช้พลังงานจะสูงถึง 3,300 ล้านเหรียญสหรัฐ ซึ่งจะประหยัดพลังงานได้ 5 แสนเหรียญสหรัฐ สามารถกระตุ้นเศรษฐกิจอาเซียนร้อยละ 2 และลดการนำเข้าน้ำมันได้ 7 แสนบาร์เรลต่อวัน หรือคิดเป็นมูลค่า 3 หมื่นล้านเหรียญสหรัฐต่อปี
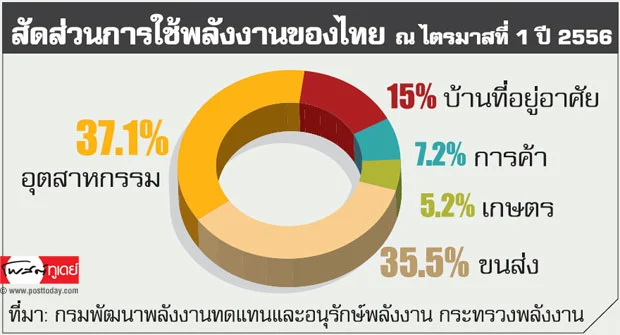
แน่นอนว่าเราทุกคนคงจะรู้ดีว่าประเทศไทยจำเป็นต้องพึ่งพาการนำเข้าพลังงานจากต่างประเทศ โดยเฉพาะผลิตภัณฑ์ปิโตรเลียมเป็นหลักในการดำเนินกิจกรรมทางเศรษฐกิจต่างๆ มาอย่างต่อเนื่อง และมีแนวโน้มเพิ่มขึ้นตามการเติบโตของเศรษฐกิจไทย ซึ่งส่งผลให้ค่าใช้จ่ายด้านพลังงานของไทยสูงขึ้นอย่างต่อเนื่อง โดยล่าสุดในปี พ.ศ. 2555 ค่าใช้จ่ายด้านพลังงานของไทยคิดเป็นร้อยละ 18.8 ต่อ GDP ซึ่งสูงขึ้นมากเมื่อเทียบกับในอดีตเมื่อปี พ.ศ. 2538 ที่มีค่าใช้จ่ายอยู่ที่ร้อยละ 10.9 ต่อ GDP โดยภาคอุตสาหกรรมและภาคขนส่งของไทยมีการใช้พลังงานสูงสุดในสัดส่วนที่ใกล้เคียงกัน คือ ร้อยละ 37.1 และ 35.5 ของการใช้พลังงานทั้งหมด ตามลำดับ
อย่างไรก็ตาม ผมคิดว่ารัฐบาลเองได้ตระหนักถึงความสำคัญกับการพัฒนาและสร้างความมั่นคงด้านพลังงานของประเทศ โดยเท่าที่วิเคราะห์ดูแล้วได้มีการเตรียมแผนงานสำคัญต่างๆ เช่น (1) การจัดทำแผนการพัฒนาพลังงานทดแทนและพลังงานทางเลือกร้อยละ 25 ภายในระยะเวลา 10 ปี (พ.ศ. 2555-2564) หรือ Alternative Energy Development Plan : AEDP (ค.ศ. 2012-2021) โดยมีเป้าหมายสำคัญคือ ลดการใช้พลังงานให้ได้ร้อยละ 25 ภายใน 20 ปี และเพิ่มสัดส่วนการใช้พลังงานทดแทนร้อยละ 25 ภายใน 10 ปี (2) การใช้พลังงานทดแทนในภาคขนส่ง โดยการผลิตเอทานอล (ทดแทนเบนซิน) ไบโอดีเซล (ทดแทนดีเซล) และเชื้อเพลิงใหม่ (ทดแทนดีเซลในอนาคต) (3) การทยอยลดการอุดหนุนพลังงาน เช่น การทยอยปรับขึ้นราคา LPG (4) การจัดทำแผนพัฒนาไฟฟ้าระยะยาว (PDP) และการสร้างโรงไฟฟ้าถ่านหิน ซึ่งอยู่ระหว่างการดำเนินการ
โดยส่วนตัวผมเห็นด้วยกับแนวคิดการพัฒนาเทคโนโลยีเพื่อเพิ่มการใช้ถ่านหินของไทย เนื่องจากราคาถ่านหินมีราคาถูกกว่าเชื้อเพลิงประเภทอื่นๆ และประเทศไทยมีพลังงานเชื้อเพลิงสำรองที่ได้พิสูจน์แล้ว โดยเฉพาะถ่านหินลิกไนต์ที่มีเวลาเหลือใช้ได้ถึง 65 ปี นอกจากนี้ แหล่งสำรองถ่านหินในภูมิภาคอาเซียนยังมีอยู่มาก โดยเฉพาะการผลิตจากอินโดนีเซีย อีกทั้งเทคโนโลยีการผลิตถ่านหินในปัจจุบันมีประสิทธิภาพมากขึ้นในการดูแลสิ่งแวดล้อมมากขึ้น ซึ่งจะเป็นปัจจัยที่สนับสนุนการผลิตไฟฟ้าจากถ่านหินให้มากขึ้น เราคงต้องจับตาดูนโยบายพลังงานของประเทศไทยว่าจะรองรับความท้าทายด้านพลังงานได้อย่างไรครับ




