
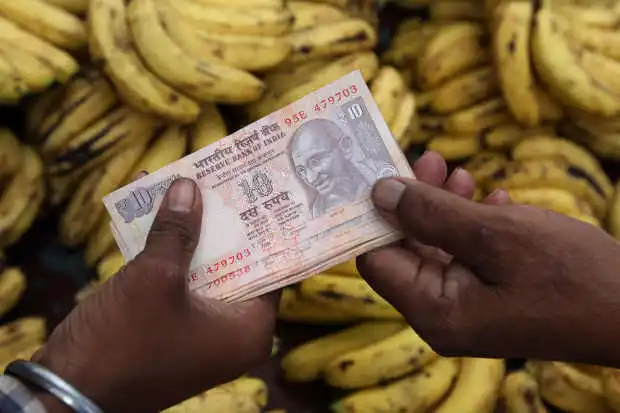


ศก.อินเดียอ่อนแอกระทบส่งออกไทย
ศูนย์วิจัยกสิกรไทย ระบุ เงินรูปีอ่อนค่าสุดในเอเชีย เป็นสัญญาณย้ำความเปราะบางของเศรษฐกิจอินเดีย จับตานโยบายธนาคารกลางอินเดีย
ศูนย์วิจัยกสิกรไทย ระบุ เงินรูปีอ่อนค่าสุดในเอเชีย เป็นสัญญาณย้ำความเปราะบางของเศรษฐกิจอินเดีย จับตานโยบายธนาคารกลางอินเดีย
ศูนย์วิจัยกสิกรไทย ประเมินสถานการณ์ทางเศรษฐกิจของอินเดีย นับเป็นภาพตัวแทนสะท้อนภาวะตลาดเกิดใหม่ในขณะนี้ได้ค่อนข้างชัดเจน ด้วยตัวแปรกระตุ้นความเสี่ยงที่สำคัญคือ กระแสเงินทุนไหลออกจากความกังวลที่สหรัฐฯ จะถอนมาตรการกระตุ้นเศรษฐกิจในราวเดือนกันยายนนี้ ซึ่งสร้างความผันผวนต่อเสถียรภาพของเงินรูปีจนส่งผลให้เงินรูปีได้อ่อนค่าลงไปแตะระดับต่ำสุดเป็นประวัติการณ์ที่ 68.845 รูปี/ดอลลาร์สหรัฐฯ (ณ 28 สิงหาคม 2556) ก่อนแข็งค่าเล็กน้อยมาอยู่ที่ราว 66.02 รูปี/ดอลลาร์สหรัฐฯเมื่อวันที่ 5 กันยายน 2556 ที่ผ่านมา ซึ่งได้อานิสงส์จากการที่ตลาดขานรับการที่นาย Raghuram Rajan เข้ามารับตำแหน่งผู้ว่าการธนาคารกลางอินเดีย (Reserve Bank of India: RBI) คนใหม่
ทั้งนี้ ประเด็นที่ต้องจับตาอย่างใกล้ชิดต่อไปคือ แนวทางการจัดการปัญหาของธนาคารกลางอินเดียหลังจากผู้ว่าการธนาคารกลางอินเดียคนใหม่เข้ารับตำแหน่ง โดยธนาคารกลางอินเดียจะเปิดเผยแนวนโยบายดังกล่าวในวาระการประชุมแถลงการทบทวนนโยบายการเงินกลางไตรมาสประจำไตรมาสที่ 3/2556 ในวันที่ 20 กันยายนที่จะถึงนี้ ซึ่ง ศูนย์วิจัยกสิกรไทย มองว่า โจทย์ด้านเสถียรภาพของเงินรูปี เป็นสิ่งจำเป็นลำดับแรกที่ทางการอินเดียคงต้องเร่งจัดการเพื่อฟื้นความเชื่อมั่นของนักลงทุนต่อเสถียรภาพเงินรูปีและเศรษฐกิจอินเดีย แต่ในระยะยาว การแก้ไขสถานะขาดดุลบัญชีเดินสะพัดและขาดดุลการคลัง เป็นประเด็นสำคัญที่อินเดียคงต้องดำเนินการเพื่อสร้างเสถียรภาพการเติบโตทางเศรษฐกิจในระยะยาว
“เศรษฐกิจชะลอตัว-เงินเฟ้อ-ปัญหาการขาดดุลแฝด”...ความเปราะบางทางเศรษฐกิจของอินเดีย
ปัญหาเงินรูปีที่อ่อนค่า นับเป็นตัวกระตุ้นความเสี่ยงด้านความเปราะบางทางเศรษฐกิจที่มีอยู่เดิมของอินเดียให้เห็นชัดมากขึ้น และยังสร้างประเด็นความเสี่ยงใหม่ด้านเสถียรภาพของค่าเงินและบั่นทอนความเชื่อมั่นของนักลงทุนมากขึ้น โดย ศูนย์วิจัยกสิกรไทย มองประเด็นความเสี่ยงทางเศรษฐกิจของอินเดียดังนี้
● เศรษฐกิจของอินเดียขยายตัวชะลอตัวต่อเนื่อง ตัวเลขอัตราการขยายตัวทางเศรษฐกิจของอินเดียไตรมาส 2/2556 ล่าสุด ขยายตัวแผ่วลงเหลือร้อยละ 4.4 เมื่อเทียบกับช่วงเดียวกันของปีก่อน (YoY) จากร้อยละ 4.8 (YoY) ในไตรมาสแรกของปี 2556 อันเป็นระดับการเติบโตต่ำสุดนับตั้งแต่ปี 2552 จากการบริโภคภายในประเทศ (ครองสัดส่วนถึงราวร้อยละ 57 ของ GDP) ที่ขยายตัวชะลอลงมาที่ร้อยละ 1.6 (YoY) ขณะที่การลงทุนหดตัวลงร้อยละ 1.2 (YoY) โดยปัจจัยที่ยังหนุนการเติบโตได้ต่อเนื่องคือการใช้จ่ายจากภาครัฐที่ขยายตัวร้อยละ 10.5 (YoY) สะท้อนให้เห็นถึงความเปราะบางทางเศรษฐกิจที่การใช้จ่ายภาคเอกชนไม่แข็งแกร่งและยังค่อนข้างพึ่งพาการใช้จ่ายภาครัฐในการประคองเศรษฐกิจ
● ปัญหาเงินเฟ้อ...ปัจจัยเสี่ยงที่แก้ไม่หาย และยังถูกกดดันเพิ่มขึ้นจากเงินรูปีที่อ่อนค่า ทั้งนี้ อัตราเงินเฟ้อของอินเดีย ทั้งในด้านดัชนีราคาผู้ผลิต (WPI) และดัชนีราคาผู้บริโภค (CPI) อยู่ในระดับสูงต่อเนื่อง โดยล่าสุดในเดือนกรกฎาคม 2556 ดัชนี WPI อยู่ที่ร้อยละ 5.8 (YoY) และ CPI อยู่ที่ระดับใกล้เคียงเลข 2 หลัก ที่ร้อยละ 9.6 (YoY) ซึ่งเมื่อผนวกกับทิศทางเงินรูปีที่อ่อนค่า ต้นทุนการนำเข้าสินค้ารวมถึงราคาน้ำมันที่เพิ่มขึ้น ย่อมเป็นการเพิ่มภาระต้นทุนในการผลิตและต้นทุนการใช้จ่ายของผู้บริโภคอย่างยากที่จะหลีกเลี่ยงได้
● ปัจจัยเงินเฟ้ออาจดันต้นทุนทางการเงินพุ่ง ซ้ำเติมกิจกรรมเศรษฐกิจในประเทศ บั่นทอนการบริโภคและการลงทุนมากขึ้น จากความเสี่ยงด้านเงินเฟ้อย่อมกดดันธนาคารกลางอินเดียให้น้ำหนักมากขึ้นในการเลือกดำเนินนโยบายการเงินเข้มงวด ทั้งเพื่อดึงดูดเงินทุนเข้าสู่ประเทศและเพื่อควบคุมภาวะเงินเฟ้อ ขณะที่อัตราดอกเบี้ยของอินเดียก็นับว่าอยู่ในระดับสูงเมื่อเทียบกับประเทศอื่นในภูมิภาค โดย Reverse Repo Rate อยู่ที่ร้อยละ 6.25 และ Repo Rate อยู่ที่ร้อยละ 7.25 นั่นหมายความว่า ภาระต้นทุนของภาคเอกชนย่อมสูงขึ้นอันอาจบั่นทอนขีดความสามารถในการแข่งขันของอินเดีย ขณะเดียวกันภาคเอกชนที่พยายามเลี่ยงต้นทุนทางการเงินที่อยู่ในระดับสูงอาจแสวงหาแหล่งเงินทุนในต่างประเทศ ซึ่งก็จะส่งผลทางอ้อมกลับมาที่ค่าเงินรูปีและกดดันให้ฐานะดุลบัญชีเดินสะพัดของอินเดียแย่ลงไปอีกได้
● การขาดดุลบัญชีเดินสะพัดของอินเดียมีความเสี่ยงขาดดุลในสัดส่วนต่อ GDP ที่สูงขึ้น เนื่องจากอินเดียมียอดขาดดุลการค้าที่อยู่ในระดับสูงถึงร้อยละ 10.6 ของ GDP (ณ สิ้นปีงบประมาณ 2555/2556) และยังมีแนวโน้มขาดดุลสูงขึ้นจากเงินรูปีที่อ่อนค่าส่งผลให้มูลค่านำเข้าสินค้าเร่งตัวขึ้นท่ามกลางภาคส่งออกที่อาจขยับดีขึ้นเล็กน้อยจากอานิสงส์จากเงินรูปีที่อ่อนค่าแต่ตลาดส่งออกหลักโดยรวมยังคงอยู่ในภาพการฟื้นตัวที่ไม่แข็งแกร่งนัก อาทิ สหภาพยุโรป สหรัฐฯ รวมถึงจีน ทำให้ตัวเลขการขาดดุลบัญชีเดินสะพัดของอินเดียเผชิญความเสี่ยงที่จะขาดดุลสูงขึ้นได้ในเวลาอันใกล้ หลังจากที่ล่าสุดอินเดียขาดดุลบัญชีเดินสะพัดที่ประมาณร้อยละ 4.8 ของ GDP ในปีงบประมาณ 2555/2556 (เมษายน 2555 – มีนาคม 2556) ซึ่งสูงกว่าระดับเฉลี่ยในรอบ 5 ปีที่ผ่านมาที่ขาดดุลเฉลี่ยราวร้อยละ 2.6 ของ GDP
● ฐานะการคลังของอินเดียขาดดุลมากขึ้น ส่วนหนึ่งจากการใช้จ่ายภาครัฐผ่านการอุดหนุนราคาน้ำมันและราคาอาหาร แม้ว่าทางการอินเดียจะมีแผนการปฏิรูปการใช้จ่ายเพื่อการอุดหนุน แต่ระดับการใช้จ่ายเพื่อการอุดหนุนของทางการอินเดียยังคงมีสัดส่วนที่เพิ่มขึ้นต่อเนื่อง โดยคาดว่าในปี 2556/57 จะอยู่ที่ประมาณร้อยละ 2.5 ของ GDP ซึ่งจะเป็นระดับที่สูงสุดในรอบ 10 ปี โดยรัฐบาลอินเดียมีการใช้จ่ายเพื่อการอุดหนุนหลายด้าน โดยเฉพาะการอุดหนุนราคาน้ำมัน ปุ๋ย และอาหาร ประกอบกับภาระต้นทุนที่เพิ่มขึ้น อาจส่งผลให้รัฐบาลอินเดียจำเป็นต้องแก้ไขปัญหาเฉพาะหน้าด้วยการช่วยเหลือผ่านการอุดหนุน ส่วนหนึ่งอาจเป็นผลในเชิงการเมืองเนื่องจากอินเดียมีกำหนดจะจัดการเลือกตั้งทั่วไปสมัยหน้าในราวเดือนพฤษภาคม 2557 อีกทั้งการใช้จ่ายเพื่อเตรียมจัดการเลือกตั้งดังกล่าวก็ยังมีส่วนเพิ่มภาระการใช้จ่ายของภาครัฐด้วยเช่นกัน
แนวโน้มเศรษฐกิจอินเดียในระยะข้างหน้า โดยรวมแล้ว ศูนย์วิจัยกสิกรไทย มองว่า น่าจะเติบโตชะลอลงต่อเนื่องไปอีก โดยเฉพาะการใช้จ่ายเพื่อการบริโภคและลงทุนในประเทศ มีความเสี่ยงที่จะถูกกดดันมากขึ้น ขณะที่ในภาคการผลิตเริ่มมีสัญญาณจากเครื่องชี้วัดทางเศรษฐกิจว่าเริ่มเข้าสู่ภาวะอ่อนแรงด้วยเช่นกัน โดย จากดัชนีผู้จัดการฝ่ายจัดซื้อของอินเดีย HSBC & Markit Purchasing Managers Index ประจำเดือนสิงหาคม 2556 อยู่ที่ระดับ 48.5 จุด ซึ่งถือเป็นการหดตัวเป็นครั้งแรกนับตั้งแต่เดือนมีนาคม 2552 และเป็นระดับต่ำสุดในรอบ 4 ปีครึ่ง เป็นสัญญาณที่ไม่ดีนักสำหรับช่วงต้นไตรมาส 3 ของปีนี้ ผนวกกับสถานการณ์ด้านเงินรูปีที่ยังคงเผชิญแรงกดดันในทิศทางอ่อนค่า ซึ่งจะส่งผลบั่นทอนต่อฐานะการค้าและดุลบัญชีเดินสะพัดของอินเดียมากขึ้น ขณะที่ต้นทุนการนำเข้าที่เพิ่มขึ้น เพิ่มความเสี่ยงในการเร่งตัวของเงินเฟ้อ อันอาจมีผลให้ทางการอินเดียต้องดำเนินนโยบายการเงินเข้มงวดมากขึ้นเพื่อควบคุมภาวะเสี่ยงจากเงินเฟ้อด้วย ด้วยปัจจัยดังกล่าว ศูนย์วิจัยกสิกรไทย คาดว่าเศรษฐกิจอินเดียอาจขยายตัวชะลอลงจากร้อยละ 5.0 ในปีงบประมาณ 2555/56 มาอยู่ในระดับใกล้เคียงกับกรอบร้อยละ 4-4.5 ในปี 2556/57 และน่าจะประคองตัวการเติบโตในอัตราใกล้เคียงร้อยละ 5 ในปี 2557/58 บนสมมติฐานว่าเงินรูปีน่าจะเริ่มมีเสถียรภาพมากขึ้น และการใช้จ่ายของภาครัฐเพื่อเตรียมจัดการเลือกตั้งน่าจะเป็นแรงหนุนการขยายตัวของเศรษฐกิจได้ส่วนหนึ่ง
อุตสาหกรรมพึ่งนำเข้าของอินเดียเป็นกลุ่มเสี่ยงถูกกระทบ...ขณะที่ไทยอาจถูกกระทบในระดับจำกัด
ทั้งนี้ อุตสาหกรรมการผลิตของอินเดียหลายสาขาเป็นสาขาการผลิตที่ยังต้องพึ่งพาการนำเข้าชิ้นส่วนหรือวัตถุดิบจากต่างประเทศ จึงนับเป็นกลุ่มเสี่ยงที่จะถูกกระทบจากเงินรูปีที่อ่อนค่าโดยตรง ซึ่งศูนย์วิจัยกสิกรไทย ประมวลอุตสาหกรรมการผลิตที่อาจเข้าข่ายกลุ่มเสี่ยงจากการพึ่งพานำเข้าสูง อาทิ อุตสาหกรรมพลังงาน ซึ่งต้องใช้วัตถุดิบจากการนำเข้าน้ำมันดิบเป็นหลักกว่าร้อยละ 80 ของวัตถุดิบทั้งหมด อุตสาหกรรมยานยนต์ เนื่องจากอุตสาหกรรมชิ้นส่วนยานยนต์ของอินเดียยังมีขนาดค่อนข้างเล็กเมื่อเทียบกับอุตสาหกรรมการผลิตยานยนต์ ทำให้อินเดียต้องพึ่งการนำเข้าชิ้นส่วน/อุปกรณ์/ส่วนประกอบรถยนต์จากต่างประเทศเป็นสัดส่วนค่อนข้างสูงและต้องนำเข้าชิ้นส่วนสุทธิมาอย่างต่อเนื่องตั้งแต่ปี 2550 ขณะที่อุตสาหกรรมที่น่าจะได้รับผลกระทบจากการอ่อนค่าของเงินรูปีโดยตรงไม่มากนัก แต่อาจชะลอตัวจากแรงกดดันด้านเงินเฟ้อและภาระต้นทุนที่เพิ่มขึ้นเป็นหลัก อาทิ ธุรกิจอสังหาริมทรัพย์ ธุรกิจก่อสร้าง อุตสาหกรรมการผลิตสินค้าอุปโภคบริโภค เป็นต้น

สำหรับผลของการชะลอตัวทางการค้าระหว่างไทยกับอินเดีย อาจได้รับผลกระทบในระดับหนึ่ง เนื่องจากปัจจุบันไทยและอินเดียมีมูลค่าอยู่ในสัดส่วนที่ราวร้อยละ 1.87 เมื่อเทียบกับมูลค่าการค้ากับต่างประเทศทั้งหมดของไทย โดยที่อินเดียเป็นตลาดส่งออกอันดับ 10 ของไทย ที่ครองสัดส่วนประมาณร้อยละ 2.33 ของการส่งออกทั้งหมดของไทย (ในช่วง 7 เดือนแรกของปี 2556) อย่างไรก็ดี เนื่องจากสินค้าส่งออกของไทยไปอินเดียส่วนใหญ่เป็นสินค้ากลุ่มอุตสาหกรรม คิดเป็นสัดส่วนกว่าร้อยละ 90 ของสินค้าส่งออกของไทยไปอินเดียทั้งหมด และส่วนใหญ่เป็นสินค้ารองรับการผลิตเกี่ยวเนื่อง อาทิ เม็ดพลาสติก เคมีภัณฑ์ เหล็ก/เหล็กกล้าและผลิตภัณฑ์ อัญมณีและเครื่องประดับ เครื่องยนต์สันดาปภายใน รถยนต์อุปกรณ์และส่วนประกอบ เป็นต้น ซึ่งสินค้าดังกล่าวเริ่มได้รับผลกระทบชะลอตัวตามการชะลอตัวของกิจกรรมการผลิตภาคอุตสาหกรรมของอินเดียที่เห็นสัญญาณชัดเจนขึ้นแล้ว ขณะที่ สินค้าบางรายการอาจเผชิญแรงกดดันเพิ่มขึ้นในการส่งออกไปอินเดียในระยะข้างหน้าได้ อาทิ กลุ่มอัญมณีและเครื่องประดับ ที่อาจเผชิญความเสี่ยงกดดันทั้งผลของค่าเงิน รวมไปถึงมาตรการชะลอการนำเข้าสินค้ากลุ่มทองคำของทางการอินเดีย และผลจากการใช้จ่ายเพื่อการบริโภคของชาวอินเดียที่อาจเผชิญภาวะเงินเฟ้อเร่งตัวขึ้น ทั้งนี้ ศูนย์วิจัยกสิกรไทย ประเมินว่า หากสถานการณ์ในช่วงที่เหลือของปี เศรษฐกิจอินเดียยังไม่ฟื้นตัวดีขึ้นจากช่วงครึ่ง ก็อาจส่งผลต่อการส่งออกของไทยไปอินเดียให้ชะลอตามไปด้วย กอปรกับเงินรูปีที่อ่อนค่ายังอาจส่งผลให้การส่งออกแผ่วลงกว่าสถานการณ์ปกติ โดยคาดว่าการส่งออกของไทยไปอินเดียปี 2556 อาจเข้าสู่ภาวะหดตัวอย่างน้อยร้อยละ 1.5-4.0 หรืออาจมีมูลค่าส่งออกในกรอบ 5,250-5,350 ล้านดอลลาร์สหรัฐฯ




