
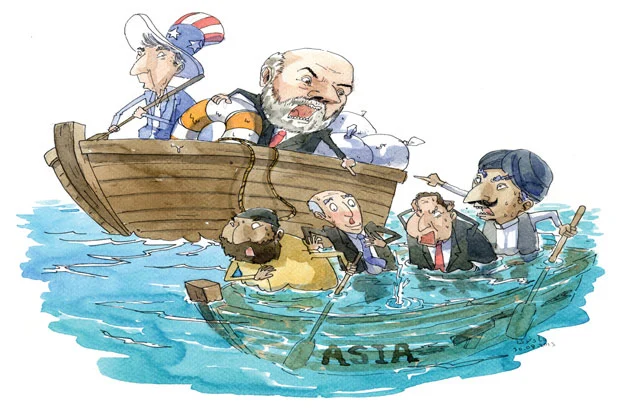


เอเชียวิกฤตซ้ำซากอย่าโยนบาป 'เฟด'
แทบจะกลายเป็นพาดหัวข่าวเศรษฐกิจรายวันไปแล้วสำหรับความปั่นป่วนของกลุ่มประเทศตลาดเกิดใหม่จากผลกระทบที่ธนาคารกลางสหรัฐ (เฟด)
โดย...นันทิยา วรเพชรายุทธ
แทบจะกลายเป็นพาดหัวข่าวเศรษฐกิจรายวันไปแล้วสำหรับความปั่นป่วนของกลุ่มประเทศตลาดเกิดใหม่จากผลกระทบที่ธนาคารกลางสหรัฐ (เฟด) เตรียมชะลอมาตรการผ่อนปรนทางการเงินเชิงปริมาณ (คิวอี) ซึ่งทำให้บรรดานักลงทุนต่างชาติต่างแห่กันถอนทุนกลับประเทศ ขนเงินออกจากทั้งตลาดหุ้น พันธบัตร และค่าเงิน จนสร้างผลกระทบรุนแรงที่สุดนับตั้งแต่เกิดวิกฤตการณ์ภาคการเงินสหรัฐในปี 2551 หรืออาจยาวนานนับตั้งแต่เกิดวิกฤตการณ์ภาคการเงินเอเชียในปี 2540 เลยทีเดียว
แน่นอนว่าทุกเสียงวิพากษ์วิจารณ์ต่างเทน้ำหนักเป็นเอกฉันท์ไปยังเฟดที่เป็นต้นตอของปัญหาลามทุ่งครั้งนี้ จากการดำเนินนโยบายที่ไร้ความรับผิดชอบ โดยทำทุกอย่างเพื่อให้เศรษฐกิจสหรัฐรอดแต่เพียงฝ่ายเดียว โดยไม่สนใจผลกระทบที่จะเกิดขึ้นกับประเทศเล็กประเทศน้อยรายอื่นๆ
อย่างไรก็ตาม สิ่งหนึ่งที่บรรดาชาติเอเชียไม่ควรมองข้ามก็คือผลกระทบของเฟดจะไม่มีทางรุนแรงเหมือนที่กำลังเกิดขึ้น หากเศรษฐกิจของเอเชียแข็งแกร่งตั้งแต่ฐานรากอย่างแท้จริง และไม่เดินย่ำซ้ำรอยความผิดพลาดเดิมๆ ในวิกฤตเศรษฐกิจที่ผ่านมา
แม้จะไม่รุนแรงจนซ้ำรอยปี 2540 ซึ่งหลายฝ่ายเชื่อว่าจะสามารถหนีพ้นต้มยำกุ้งรอบ 2 ได้ แต่ก็ปฏิเสธไม่ได้ว่าปัญหาตลาดทุนที่ลากยาวกระทบภาคเศรษฐกิจจริงในวันนี้ เป็นปัญหาที่รุนแรงอย่างแน่นอน และไม่ได้จำกัดวงผลกระทบอยู่แค่คนเล่นหุ้นเท่านั้น
หรือเท่ากับว่าปัญหาในเอเชียวันนี้กำลังสะท้อนให้เห็นว่ากลุ่มประเทศกำลังพัฒนาเหล่านี้ “ยังไม่เรียนรู้” ความผิดพลาดที่เคยเกิดขึ้นมากพอ ซึ่งลำพังทุนสำรองระหว่างประเทศที่เพิ่มขึ้นและภาคธนาคารที่ถูกล้อมคอกจนแข็งแกร่งมากขึ้นกว่าเดิมนั้น ยังไม่เพียงพอต่อการพิสูจน์ว่าเอเชียเติบโตขึ้นแล้วอย่างแท้จริง
นับตั้งแต่ซีกโลกตะวันตกเผชิญวิกฤตการณ์ทางการเงินครั้งรุนแรงเมื่อปี 2551 และทำให้เฟดตัดสินใจดำเนินนโยบายอัดฉีดเงินเข้าระบบเพื่อซื้อคืนพันธบัตร (คิวอี) มากถึง 3 ครั้ง ตลอดช่วง 5 ปีมานี้ บรรดาประเทศต่างๆ ในเอเชียต่างก็ทราบดีว่า โมเมนตัมทางเศรษฐกิจจะย้ายจากฝั่งตะวันตกมายังกลุ่มประเทศตลาดเกิดใหม่โดยเฉพาะฝั่งเอเชียแทน แต่ขณะเดียวกันก็ย่อมทราบดีด้วยว่า โอกาสของเอเชียในครั้งนี้จะไม่ถาวร และต้องเผชิญแรงกระเพื่อมตามมาในวันที่เฟดยุติคิวอี
กระนั้นก็ตาม รัฐบาลหลายชาติในเอเชีย ซึ่งรวมถึงอินเดีย อินโดนีเซีย มาเลเซีย และประเทศไทย ต่างก็ยังคงติดกับดักพลาดซ้ำแล้วซ้ำเล่า ด้วยการดำเนินนโยบายที่ “ประมาท” และคำนึงถึงแต่ประโยชน์ระยะสั้นมากเกินไป โดยเฉพาะ “ประโยชน์ทางการเมือง”
อินเดีย คือตัวอย่างหนึ่งที่ชัดเจนที่สุดของความล้มเหลวทางนโยบาย ด้วยการพึ่งพาเงินร้อนจากต่างประเทศมาขับเคลื่อนเศรษฐกิจมากที่สุดในช่วงกว่า 5 ปีที่ผ่านมา และดำเนินนโยบายได้ประมาทที่สุดชาติหนึ่งกับการปล่อยให้ประเทศขาดดุลบัญชีเดินสะพัดสูงถึง 5% ของจีดีพีประเทศ ซึ่งตัวเลขนี้จะพุ่งสูงไปถึง 10% เลยทีเดียวหากนำหนี้ของรัฐบาลท้องถิ่นเข้าไปรวมด้วย
ความประมาทของอินเดีย คือการไม่ดำเนินนโยบายปฏิรูปอย่างจริงจัง ทั้งในแง่ของการพัฒนาระบบโครงสร้างพื้นฐานเพื่อรองรับการขยายตัวทางเศรษฐกิจในอนาคต และการปล่อยให้ปัญหาคอร์รัปชั่น รวมถึงระบบราชการที่ไร้ประสิทธิภาพ ยืดเยื้อออกไปจนกระทบต่อทุกภาคส่วน
ขณะที่ภาคการเงินก็ไร้ซึ่งมาตรการระยะยาวรองรับ ทั้งที่รู้ดีว่าคิวอีจะยุติลงในวันข้างหน้า และรู้ดีว่าประเทศที่ต้องนำเข้าสินค้ามหาศาลอย่างอินเดียจะเผชิญการขาดดุลมหาศาลจากความผันผวนของค่าเงินในอนาคต ซึ่งในปีนี้ค่าเงินรูปีอ่อนค่าดิ่งฮวบไปแล้วถึง 15% เมื่อเทียบกับเงินเหรียญสหรัฐ
แม้จะรู้ดีว่าประเทศขาดสมดุลระหว่างภาคการผลิตและภาคบริการ ซึ่งอยู่ที่ 26.1% และ 56.5% ต่อจีดีพีตามลำดับในปี 2555 และรู้ดีว่าประเทศกำลังพัฒนาที่มีประชากรมหาศาลท่ามกลางปัญหา “ช่องว่างรายได้” ที่รุนแรงที่สุดแห่งหนึ่งของโลกนั้น ไม่สามารถใช้ภาคบริการขับเคลื่อนประเทศได้โดยข้ามขั้นตอนภาคการผลิต แต่ที่สุดแล้วอินเดียก็ปล่อยโอกาสการปฏิรูปหลุดลอยไป ท่ามกลางเสียงโอดครวญจากภาคเอกชนที่ไม่ได้รับมาตรการกระตุ้นส่งเสริมการลงทุนในประเทศมากพอ
ส่วนทางฝั่งเอเชียตะวันออกเฉียงใต้ (อาเซียน) ที่มีบทเรียนมาจากวิกฤตการณ์ต้มยำกุ้งเมื่อ 16 ปีก่อนนั้นก็ประสบกับปัญหา “ขาดวิสัยทัศน์” และคำนึงถึงผลประโยชน์เฉพาะหน้ามากกว่า ไม่ต่างกัน
อินโดนีเซีย เป็นอีกประเทศที่เชื่อมั่นกับทรัพยากรธรรมชาติที่มีและอนาคตของตัวเองมากเกินไป จนนำไปสู่การก่อหนี้มหาศาลและขาดดุลบัญชีเดินสะพัดถึง 3.2% ของจีดีพี ท่ามกลางค่าเงินรูเปียห์ที่อ่อนค่าลงถึง 10%ในปีนี้
ความมีเสถียรภาพทางการเมืองที่แข็งแกร่งที่สุดชาติหนึ่งในอาเซียน ทำให้รัฐบาลประธานาธิบดี ซูซิโล บัมบัง ยูโดโยโน ดำเนินการแก้ปัญหาคอร์รัปชั่นอย่างล่าช้า จนส่งผลให้การพัฒนาระบบโครงสร้างพื้นฐานที่จำเป็นหลายอย่างต้องสะดุด และเกิดการลงทุนที่ไม่มีประสิทธิภาพเท่าที่ควรจากภาครัฐ ซึ่งปัญหาเชิงพื้นฐานของแดนอิเหนาเริ่มปรากฏชัดเจนขึ้นตั้งแต่การส่งออกสินค้าคอมโมดิตีทั้งหลาย เช่น น้ำมันปาล์ม และสินค้าเกษตรอื่นๆ ปรับตัวลงอย่างมากตามแรงซื้อที่แผ่วลงของจีน
ทางด้านประเทศไทยนั้น ซึ่งเป็นอีกหนึ่งชาติที่เผชิญภาวะทุนไหลออกอย่างหนักจนฉุดให้ตลาดหุ้นไทยมีผลประกอบการร่วงลงถึง 15% นับตั้งแต่เดือน พ.ค.ที่ผ่านมานั้น แม้จะไม่ได้มีสัดส่วนหนี้ต่างประเทศมากเหมือนกับที่เคยเป็นชนวนวิกฤตปี 2540 ทว่ากลับมีความน่ากังวลเรื่องหนี้ภาคครัวเรือนแทน ซึ่งพุ่งขึ้นไปถึงเกือบ 80% ของจีดีพีแล้ว จาก 45% เมื่อทศวรรษที่ผ่านมา
การกระตุ้นสินเชื่อจากนโยบายต่างๆ ที่ขมวดผลทางเศรษฐกิจและการเมืองเข้าด้วยกัน กลับไม่สามารถหนุนนำเศรษฐกิจในประเทศได้ต่อเนื่องและนานพอ และยังก่อให้เกิดภาระทางการคลังมหาศาล โดยไทยนั้นก็เป็นอีกหนึ่งชาติอาเซียนที่ไม่สามารถใช้โอกาสทองที่ผ่านมากระตุ้นการปฏิรูปในระยะยาวได้
ขณะที่มาเลเซียนั้นก็กำลังจะเผชิญการขาดดุลงบประมาณครั้งใหม่ เนื่องจากการทุ่มนโยบายประชานิยมอย่างหนักเพื่อสู้กับฝ่ายค้านในช่วงที่ผ่านมา และฟิลิปปินส์ก็กำลังอยู่ในช่วงการเติบโตบนงบประมาณโครงการก่อสร้างต่างๆ ของภาครัฐ ซึ่งยังต้องจับตาดูกันต่อไปว่า เศรษฐกิจฟิลิปปินส์ที่มีภาคบริการนำหน้าภาคการผลิตนั้น จะขับเคลื่อนระยะยาวอย่างไรไม่ให้ซ้ำรอยเพื่อนบ้าน
เพราะบทเรียนเดิมๆ ที่วนเวียนไปมา อาจกลับมาฉายภาพซ้ำได้เสมอ หากชาติเอเชียยังลงท้ายด้วยการซื้อเวลาอีกครั้ง




