
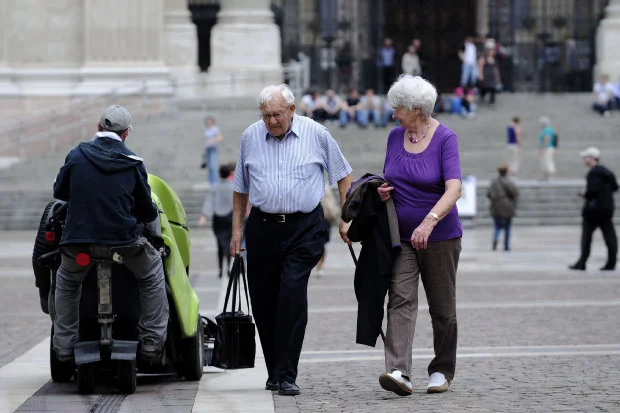


เกษียณอายุประเภทใหม่ทำจนตาย
โดย...ธีระ ภู่ตระกูล CFP นายกสมาคมนักวางแผนการเงินไทย / [email protected]
โดย...ธีระ ภู่ตระกูล CFP นายกสมาคมนักวางแผนการเงินไทย / [email protected]
ผมเพิ่งมีอายุครบ 50 ปีในปีนี้ และหากชีวิตของคนเราเหมือนการเล่นกอล์ฟ ในช่วง 50 ปีของชีวิตผมต่อจากนี้ไป (หวังว่าผมยังจะสามารถมีชีวิตได้อีก 50 ปี) ก็จะเปรียบเสมือนการเล่นกอล์ฟ 9 หลุมหลัง บางคนบอกผมว่า ชีวิตในช่วงนี้จะง่ายขึ้น เพราะการเกษียณไม่ใช่เป็นการได้หมด หรือเสียหมด เหมือนการเล่นกอล์ฟ ที่หากคุณแพ้แค่ Shot เดียว ก็จะไม่แตกต่างจากคุณแพ้ 6 Shots เพราะผลสุดท้ายคือ คุณก็ยังแพ้อยู่ดี
ถึงแม้คุณไม่ได้เตรียมเงินให้พร้อม หรือเพียงพอ เมื่อคุณมีอายุครบ 60 ปี แต่คุณยังสามารถหาวิธีหรือหนทางแก้ไขเพื่อเตรียมการสำหรับการใช้ชีวิตหลังเกษียณได้ อาทิ คุณอาจจะเลื่อนการเกษียณอายุการทำงานไปอีก 5-10 ปี โดยที่เลิกทำงานเมื่อคุณอายุครบ 70 ปี แทนที่จะเลิกทำงานตอนคุณอายุ 60 ปี หรือลดค่าใช้จ่ายประจำวัน ย้ายไปอยู่บ้านหลังเล็กลง หรือไม่ก็ย้ายไปอยู่ต่างจังหวัด ซึ่งจะมีค่าครองชีพที่ต่ำกว่าการใช้ชีวิตอยู่ในกรุงเทพฯ หรือไม่ก็ลองศึกษาเรื่องสินเชื่อบ้านในการกู้เงินโดยใช้บ้านคุณค้ำประกันในรูปแบบ Reverse Mortgage ซึ่งยังไม่มีใช้ในประเทศไทยในปัจจุบัน
อย่างไรก็ตาม ผมมองว่า คำแนะนำข้างต้นนั้น พูดง่ายแต่ทำยาก ไม่ใช่ทุกคนที่สามารถจะทำงานได้ถึงอายุ 70 ปี ด้วยเหตุผลหลายประการ ไม่ว่าจะเป็นเรื่องสุขภาพที่ไม่ดี หรือการที่บริษัทส่วนมากจะมีกฎให้เกษียณเมื่อคุณมีอายุครบ 60 หรือ 65 ปีเป็นอย่างมาก การลดค่าใช้จ่ายประจำวันก็เป็นสิ่งที่ทำได้ยากในสภาพเศรษฐกิจปัจจุบันซึ่งต้องเผชิญกับภาวะเงินเฟ้อที่เพิ่มขึ้น และการย้ายที่อยู่ก็ไม่ใช่เรื่องง่าย
เมื่อไม่นานมานี้ ผมได้มีโอกาสอ่านผลวิจัยที่จัดทำโดยสถาบันค้นคว้าสำหรับการเกษียณ (Center for Retirement Research) สังกัด Boston College ที่ได้อธิบายถึง 4 ตัวแปร กล่าวคือ อายุการทำงานที่ยาวขึ้น การใช้จ่ายที่น้อยลง การจำนองบ้านแบบ Reverse Mortgage หรือการจัดสรรการลงทุน (Asset Allocation) เพื่อจะค้นคว้าว่า แต่ละตัวแปรจะมีผลกระทบต่อความสามารถในการใช้ชีวิตหลังเกษียณอย่างไร ผลสรุปคือ ผลกระทบจากการจัดสรรการลงทุนไม่ได้ช่วยให้ประสบความสำเร็จมากนัก เนื่องมาจากผลการสำรวจของฐานะการเงินของผู้บริโภคในปี 2553 [Survey of Consumer Finances (2010)] พบว่าชาวอเมริกันที่มีอายุเฉลี่ยระหว่าง 55-64 ปี จะมีทรัพย์สินเฉลี่ยประมาณแค่ 179,000 เหรียญสหรัฐเท่านั้น (หรือประมาณ 5.2 ล้านบาท ในอัตราแลกเปลี่ยนปัจจุบัน)
นอกจากนี้ ทรัพย์สินเกี่ยวกับบ้านพักอาศัยมักจะเป็นส่วนประกอบใหญ่ของทรัพย์สินดังกล่าวทั้งหมด ซึ่งหมายความว่า จะมีทรัพย์สินเหลือน้อยมากที่จะสามารถใช้ในการลงทุนอย่างจริงจัง
ผมไม่อยากจะนึกถึงตัวเลขสำหรับคนไทยที่มีอายุระหว่าง 55-65 ปี แต่จากที่เห็นจากคุณน้าของผม ที่เพิ่งเกษียณอายุราชการเมื่อไม่กี่ปีที่ผ่านมา สิ่งที่คุณน้าได้รับจากกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) คือเงินก้อนประมาณ 1 ล้านบาท และเงินบำนาญอีกจำนวนหนึ่ง ผมยังคิดไม่ออกว่าคุณน้าของผมจะสามารถนำเงินก้อนนี้มาบริหารให้เพียงพอสำหรับค่าใช้จ่ายในช่วง 30 ปีข้างหน้าได้อย่างไร ดูเหมือนว่า ทางเลือกเดียวคือ ต้องทำงานให้นานขึ้น และลดค่าใช้จ่ายให้มากที่สุด
อีกทางเลือกคือ เราอาจต้องหันกลับไปใช้วิถีชีวิตการเกษียณอายุรูปแบบเดิม คือ ทำงานจนตาย ในช่วงทศวรรษที่ 1920 ระหว่างการปฏิวัติอุตสาหกรรม (Industrial Revolution) คนงานส่วนมากในอุตสาหกรรมเหมืองถ่านหิน หรือรถไฟ มักจะไม่เกษียณอายุการทำงาน พวกเขาจะทำงานจนตาย ความคิดเกี่ยวกับการเกษียณอายุการทำงาน ก็เปรียบเสมือนว่า คุณได้เริ่มก้าวลงหลุมฝังศพแล้ว ผมไม่เจตนาที่จะเป็นผู้แพร่ข่าวอกุศลว่าสถานการณ์ปัจจุบันจะเหมือนกับช่วงทศวรรษที่ 1920 แต่การที่ชนชั้นกลางทั่วโลก ไม่ได้เตรียมการทางการเงินอย่างเหมาะสมสำหรับชีวิตหลังการเกษียณ ก็เป็นสิ่งที่น่ากลัวมาก
ความคิดว่า คุณมีสิทธิที่ต้องได้ (Entitlements) และพฤติกรรมต่างๆ ของคนรุ่นปัจจุบัน จะทำให้ระบบสังคมสงเคราะห์ล้มละลายในอีกไม่ช้า คติประจำตัวของผมคือ ทำทุกอย่างเพื่อตัวเอง (Every man for Himself) ผมไม่คิดจะรอความช่วยเหลือจากรัฐบาล จากผู้ว่าจ้างของผม หรือจากลูกชายของผม สำหรับความต้องการของผมในช่วงที่ผมเกษียณแล้ว ปัจจุบันผมยังจ่ายเงินเข้าสมทบกองทุนประกันสังคมเป็นประจำทุกเดือน แต่ผมก็ไม่หวังว่าเงินดังกล่าวจะเหลืออยู่เมื่อผมเกษียณ แต่หากเงินจำนวนดังกล่าวยังอยู่เมื่อผมเกษียณ ก็คงไม่พอสำหรับวิถีชีวิตของผม คุณอาจจะมองว่าผมมองโลกในแง่ร้ายก็ได้ แต่ผมมองว่าผมมองโลกในความเป็นจริง (Realist) คนส่วนมากจะมองว่า การเกษียณเป็นเพียง 1 ใน 3 ของชีวิตคนเรา แต่ในความเป็นจริง ชีวิตการเกษียณอาจจะเป็นเพียงร้อยละ 10-15 ของชีวิตคนเราเท่านั้นเอง




