
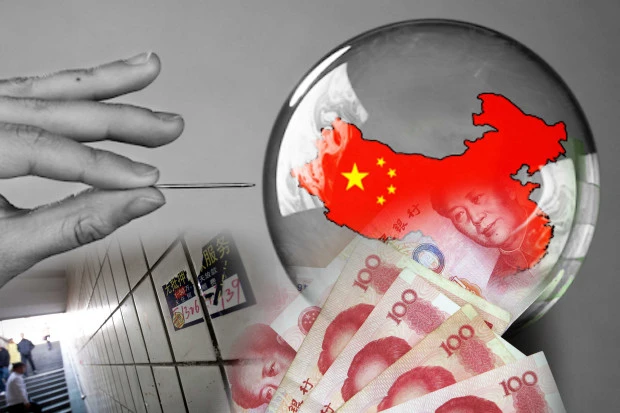


แดนมังกรเร่งฝ่าวิกฤตหนี้รัฐบาลท้องถิ่น
ศูนย์วิจัยจับตาแดนมังกรประสบปัญหาหนี้รัฐบาลท้องถิ่น ปัจจัยท้าทายเศรษฐกิจจีน แต่รัฐบาลกลางน่าจะบริหารจัดการได้
ศูนย์วิจัยจับตาแดนมังกรประสบปัญหาหนี้รัฐบาลท้องถิ่น ปัจจัยท้าทายเศรษฐกิจจีน แต่รัฐบาลกลางน่าจะบริหารจัดการได้
ศูนย์วิจัยกสิกรไทย รายงานว่า กลางเดือนพ.ค. 2556 ตลาดจีนได้รับข่าวตัวเลขเศรษฐกิจจีนในเดือนเม.ย.2556 ที่ส่วนใหญ่ยังสะท้อนภาพการขยายตัวที่ไม่ร้อนแรงนัก หลังจากที่อัตราการเติบโตทางเศรษฐกิจในไตรมาสที่ 1/2556 อยู่ที่ 7.7% (YoY) หรือ 1.6% (QoQ) ซึ่งชะลอลงจากไตรมาสก่อนหน้าที่ขยายตัว 7.9% (YoY) หรือ 2.0% (QoQ) โดยการลงทุนสะสมในสินทรัพย์ถาวร (Fixed Asset Investment) ในช่วง 4 เดือนแรกของปี 2556 ขยายตัว 20.6% (YoY) ซึ่งต่ำกว่าที่ตลาดคาดการณ์ไว้ที่ 21% (จากการสำรวจความเห็นนักวิเคราะห์โดย Bloomberg) ขณะที่ผลผลิตอุตสาหกรรม (Industrial Production) ขยายตัว 9.3% (YoY) ซึ่งต่ำกว่าเป้าหมายทั้งปีที่กำหนดโดยรัฐบาลที่ 10% ต่อเนื่องเป็นเดือนที่ 4 โดยการขยายตัวที่ไม่ร้อนแรงนักของตัวชี้วัดเศรษฐกิจอย่างต่อเนื่องในช่วง 4 เดือนแรกของปี 2556 ส่วนหนึ่งอาจสะท้อนถึงความพยายามของทางการในการชะลอความร้อนแรงของการลงทุนภายในประเทศ เพื่อให้ความสำคัญกับคุณภาพการลงทุน และเพื่อควบคุมการเพิ่มขึ้นของหนี้รัฐบาลท้องถิ่น ซึ่งเป็นปัจจัยท้าทายต่อระบบสถาบันการเงินจีนอยู่ในขณะนี้
โดยล่าสุด Moody’s ได้ออกมาเตือนถึงความเสี่ยงของการขยายตัวของ Shadow Banking ในจีน ซึ่ง Moody’s ประเมินว่าขนาดของ Shadow Banking ในจีนขยายตัวจาก 17.3 ล้านล้านหยวน ณ สิ้นปี 2553 เป็น 29 ล้านล้านหยวน ณ สิ้นปี 2555 หรือเพิ่มขึ้นถึงร้อยละ 67 หลังจากที่เมื่อกลางเดือนเม.ย. 2556 Moody’s เพิ่งปรับมุมมอง (Outlook) ความน่าเชื่อถือพันธบัตรรัฐบาลจีนจาก “เชิงบวก” เป็น “คงที่” ซึ่งสอดคล้องกับที่ Fitch Ratings ได้ปรับลดความน่าเชื่อถือตราสารหนี้ระยะยาวสกุลเงินหยวนของจีนลงหนึ่งขั้นจากระดับ AA- มาอยู่ที่ระดับ A+ในเดือนเดียวกัน จากความกังวลถึงหนี้รัฐบาลท้องถิ่นที่ปรับเพิ่มขึ้น และการขยายตัวของ Shadow Banking ซึ่งก่อให้เกิดความกังวลต่อผลกระทบเป็นลูกโซ่ต่อเสถียรภาพระบบการเงินและเศรษฐกิจจีน
ศูนย์วิจัยกสิกรไทย ได้วิเคราะห์ถึงประเด็นปัญหาหนี้รัฐบาลท้องถิ่นจีน พบว่า มีประเด็นที่น่าสนใจดังนี้
การกู้ยืมของรัฐบาลท้องถิ่นเพิ่มขึ้นในระยะที่ผ่านมา
ด้วยระบบการคลังของจีน ให้อิสระรัฐบาลท้องถิ่นในการใช้จ่ายโครงการลงทุนในท้องถิ่นค่อนข้างมาก แต่ขณะเดียวกันกลับมีความจำกัดในโครงสร้างรายรับที่อยู่ในระบบงบประมาณ (ภาษี ค่าธรรมเนียม และเงินโอนจากรัฐบาลกลาง) อีกทั้งยังถูกตีกรอบให้ไม่สามารถกู้ยืม/ระดมทุนจากสถาบันการเงิน หรือตลาดทุนโดยตรงได้ เป็นแรงผลักดันให้รัฐบาลท้องถิ่นต้องมีการจัดตั้งนิติบุคคลเฉพาะกิจ หรือ Local Government Financing Vehicles (LGFVs) ขึ้นเพื่อดำเนินการระดมทุน ผ่านช่องทาง Shadow Banking อาทิ Wealth Management Products และ Trust Company Products ซึ่งบางส่วนไม่สะท้อนอยู่ในงบการเงินของธนาคารพาณิชย์ในระบบ จึงอาจจะยากแก่การติดตามดูแล และรับทราบข้อมูลอย่างใกล้ชิดโดยหน่วยงานของรัฐบาลกลาง

มีการประเมินว่า ณ สิ้นปี 2555 หนี้ของรัฐบาลท้องถิ่นจีนมีมูลค่าประมาณ 11-13 ล้านล้านหยวน (ประมาณ 21-26% ของจีดีพี) ซึ่งเมื่อรวมกับของรัฐบาลกลางแล้วจะมีมูลค่าราว 8.8 – 20.8 ล้านล้านหยวน (ประมาณ 36-42% ของจีดีพี) ซึ่งเป็นยอดที่เพิ่มขึ้นเมื่อเทียบกับในปี 2553
คาดรัฐบาลกลางยังสามารถบริหารจัดการหนี้รัฐบาลท้องถิ่นได้
แม้หนี้ของรัฐบาลท้องถิ่นจะมีทิศทางที่เพิ่มขึ้นในระยะที่ผ่านมา อย่างไรก็ดี ศูนย์วิจัยกสิกรไทยมองว่า เป็นระดับที่รัฐบาลกลางยังสามารถบริหารจัดการได้ เนื่องจากรัฐบาลกลางมีเงินทุนสำรองในระดับสูง อีกทั้งหนี้ที่เกิดขึ้นส่วนใหญ่เป็นหนี้ในประเทศ โดยแนวทางแก้ไขในระยะต่อไป อาจเป็นการกำหนดกฎเกณฑ์การกู้ยืมของรัฐบาลท้องถิ่นให้กระทำผ่านช่องทางที่สามารถตรวจสอบได้ง่ายขึ้น ขณะที่ในกรณีเลวร้ายที่สุดหากปัญหาหนี้ดังกล่าวก่อความเสียหายเป็นวงกว้าง แนวทางที่รัฐบาลกลางอาจนำมาใช้ คือการเข้ารับภาระหนี้ของรัฐบาลท้องถิ่นเหล่านั้น รวมถึงการควบรวม (Consolidate) ภาระทางการคลังตามความจำเป็น เพื่อสร้างความเชื่อมั่นแก่เจ้าหนี้ของรัฐบาลท้องถิ่น
ศูนย์วิจัยกสิกรไทย มองว่า จากประเด็นการเพิ่มขึ้นของตัวเลขหนี้รัฐบาลท้องถิ่น รวมถึงการกู้ยืมของ LGFVs ที่ขยายตัวอย่างรวดเร็ว แสดงให้เห็นว่ารัฐบาลจีนต้องเร่งเพิ่มความโปร่งใสของระบบการเงินการคลัง โดยเฉพาะที่เกี่ยวข้องกับหน่วยงานท้องถิ่น หลังจากที่ถูกจับตามองมากขึ้นอาจหลายฝ่าย ซึ่งผลจากการที่รัฐบาลกลางมีการเข้ามาควบคุมอย่างใกล้ชิดมากขึ้น และปรับปรุงระบบให้โปร่งใสยิ่งขึ้น คงทำให้การลงทุนขนาดใหญ่ของรัฐบาลท้องถิ่น รวมถึงกิจกรรมการจัดหาเงินทุนของสถาบันการเงินในท้องถิ่นชะลอตัวลง ซึ่งก็อาจเป็นอีกหนึ่งปัจจัยที่ส่งผลต่อเนื่องให้การเติบโตทางเศรษฐกิจของจีนชะลอความร้อนแรงลงเหลือในกรอบ 7.5-8.0% ในระยะข้างหน้า (จากเดิมที่เติบโตเฉลี่ยที่ 10.3% ระหว่างปี 2545 - 2555) อย่างไรก็ดี การปรับระบบการเงินการคลังดังกล่าว น่าจะช่วยส่งเสริมให้เศรษฐกิจจีนเติบโตอย่างมีคุณภาพมากขึ้น ซึ่งสอดคล้องกับแนวนโยบายในแผน พัฒนาฯ 5 ปี ฉบับที่ 12 ซึ่งระหว่างการเปลี่ยนผ่านดังกล่าว รัฐบาลกลางมีความท้าทายในการบริหารจัดการให้เกิดผลกระทบต่อประชาชนน้อยที่สุด โดยเฉพาะกลุ่มแรงงานในชนบทที่เคยได้รับอานิสงส์จากการจ้างงานของโครงการลงทุนในท้องถิ่น แต่อย่างไรก็ดี หากรัฐบาลสามารถบริหารการเปลี่ยนผ่านดังกล่าวได้อย่างราบรื่น ก็จะช่วยสร้างรากฐานของระบบการคลังที่มีประสิทธิภาพ ซึ่งจะช่วยเพิ่มคุณภาพการลงทุนภายในประเทศ ช่วยรักษาเสถียรภาพของระบบการเงิน รวมถึงส่งเสริมเสถียรภาพเศรษฐกิจจีนโดยรวมในระยะยาว




